

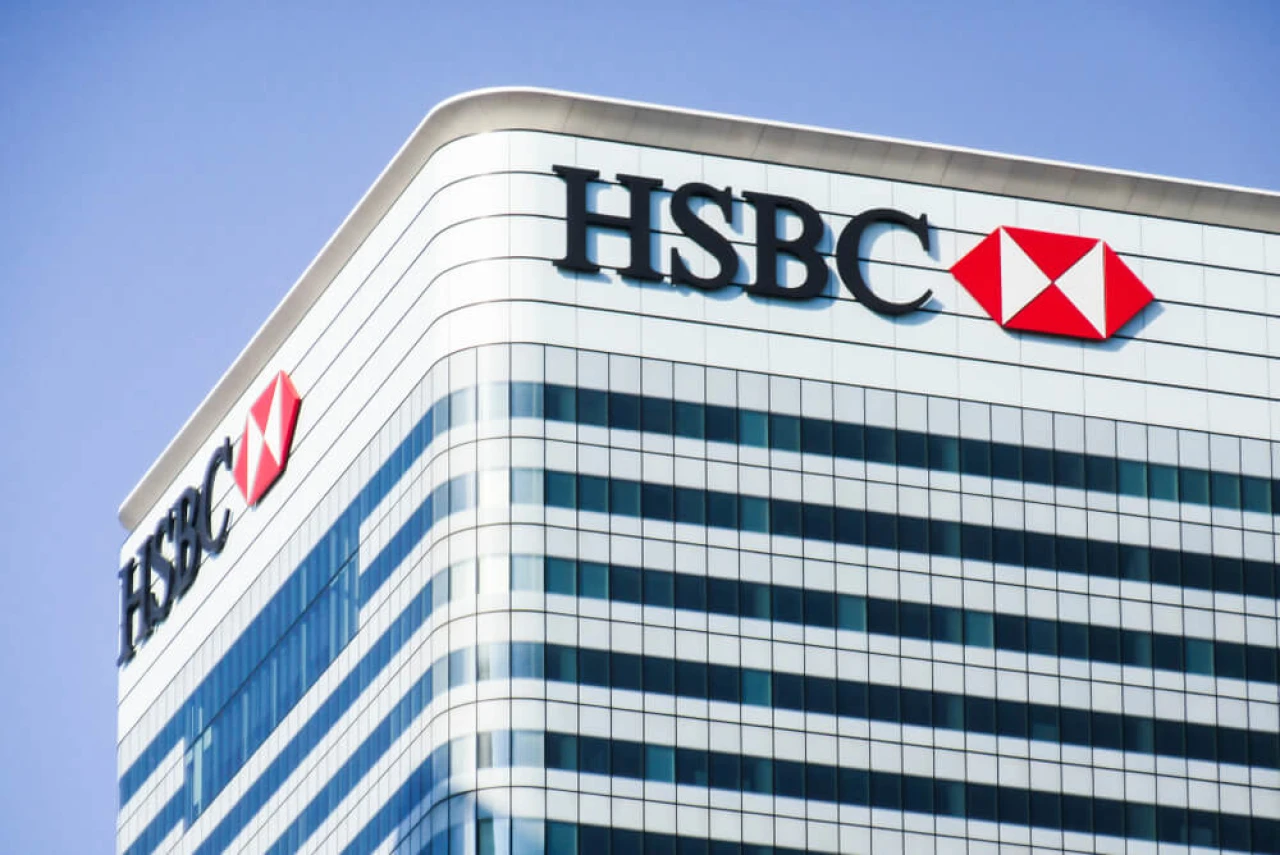
Küresel finans kuruluşlarından HSBC, Türk bankacılık sektörüne yönelik güncel değerlendirme raporunu yayımladı. Raporda, son dönemdeki satış dalgasının banka temellerindeki bozulmadan ziyade varlık yönetimi sektöründeki aksaklıklar ve genel riskten kaçınma eğiliminden kaynaklandığı vurgulanırken; Akbank, Garanti BBVA, İş Bankası (ISCTR) ve Yapı Kredi için “al” tavsiyesi korundu. Kurum, en çok tercih ettiği bankanın ise Akbank olduğunu açıkladı.
Hedef Fiyat Güncellemeleri ve Yükseliş Potansiyelleri
HSBC, makroekonomik görünüm ve faiz beklentileri doğrultusunda takip ettiği dört bankanın hedef fiyatlarında revizyona gitti:
Akbank (AKBNK): Hedef fiyatı 100 TL’den 87 TL’ye indirilirken, “al” tavsiyesi korunarak %28,8 yükseliş potansiyeli öngörüldü.
Garanti BBVA (GARAN): Hedef fiyatı 160 TL’de sabit tutulurken, “al” tavsiyesi sürdürüldü ve %26,8 yükseliş potansiyeli belirtildi.
İş Bankası C (ISCTR): Hedef fiyatı 18,50 TL’den 15 TL’ye düşürülürken, “al” tavsiyesiyle %20 yükseliş potansiyeli hesaplandı.
Yapı Kredi (YKBNK): Hedef fiyatı 47 TL’den 41 TL’ye indirildi ve “al” tavsiyesi sürdürülerek %17,7 yükseliş potansiyeli öngörüldü.
Kârlılık, Faiz Marjı ve Kredi Risk Maliyeti Beklentileri
Net Faiz Marjı (NIM): TCMB’nin 300 baz puanlık efektif faiz indiriminin, yükümlülüklerin yeniden fiyatlanmasıyla 2026’nın dördüncü çeyreğinden itibaren net faiz marjlarına yansımaya başlaması bekleniyor. TL mevduat faizlerinin 2027 sonunda %31’e gerileyeceğini öngören banka, toplam net faiz gelirinin 2027’de neredeyse iki katına çıkacağını tahmin ediyor.
Kâr Tahminleri: HSBC, 2026 ve 2027 kâr tahminlerini sırasıyla %17 ve %9, 2028 tahminini ise %3 düşürdü; ancak 2026–2028 döneminde kârların yıllık bileşik büyüme oranının %70 civarında olmasını bekliyor.
Risk Maliyeti: Kredi risk maliyetinin 2026’da 250 baz puanla zirve yaptıktan sonra 2027’de 200 baz puana gerilemesi bekleniyor. Akbank aktif kalitesi açısından en iyi konumda değerlendirilirken; Garanti BBVA’nın teminatsız bireysel ve KOBİ kredilerine yüksek maruziyetinin risk maliyetini bir miktar yukarıda tutabileceği ifade edildi.
Değerleme ve İskonto Durumu
HSBC, Türk bankalarının gelişen ülke benzerlerine göre fiyat/defter değeri bazında %25 iskontoyla işlem gördüğünü belirtti. 2026'nın son çeyreğinden itibaren kârlılıkta güçlü iyileşme beklentisi ve güçlü sermaye pozisyonları dikkate alındığında, mevcut iskontonun piyasa için cazip bir yeniden değerleme alanı bıraktığı vurgulandı.