

Tacirler Yatırım Menkul Değerler, Anadolu Efes (AEFES) için hazırladığı 6 Ekim 2026 tarihli şirket raporunda, hisseyi 12 aylık 27,60 TL hedef fiyat ve %53 getiri potansiyeli ile araştırma kapsamına dahil ederek “AL” tavsiyesi verdi. Raporda, Rusya bira operasyonlarının konsolidasyon dışı kalmasının ardından 2025 yılının daha sade bir baz oluşturduğu, 2026 ve sonrasında ise kademeli bir toparlanma dönemi beklendiği vurgulandı.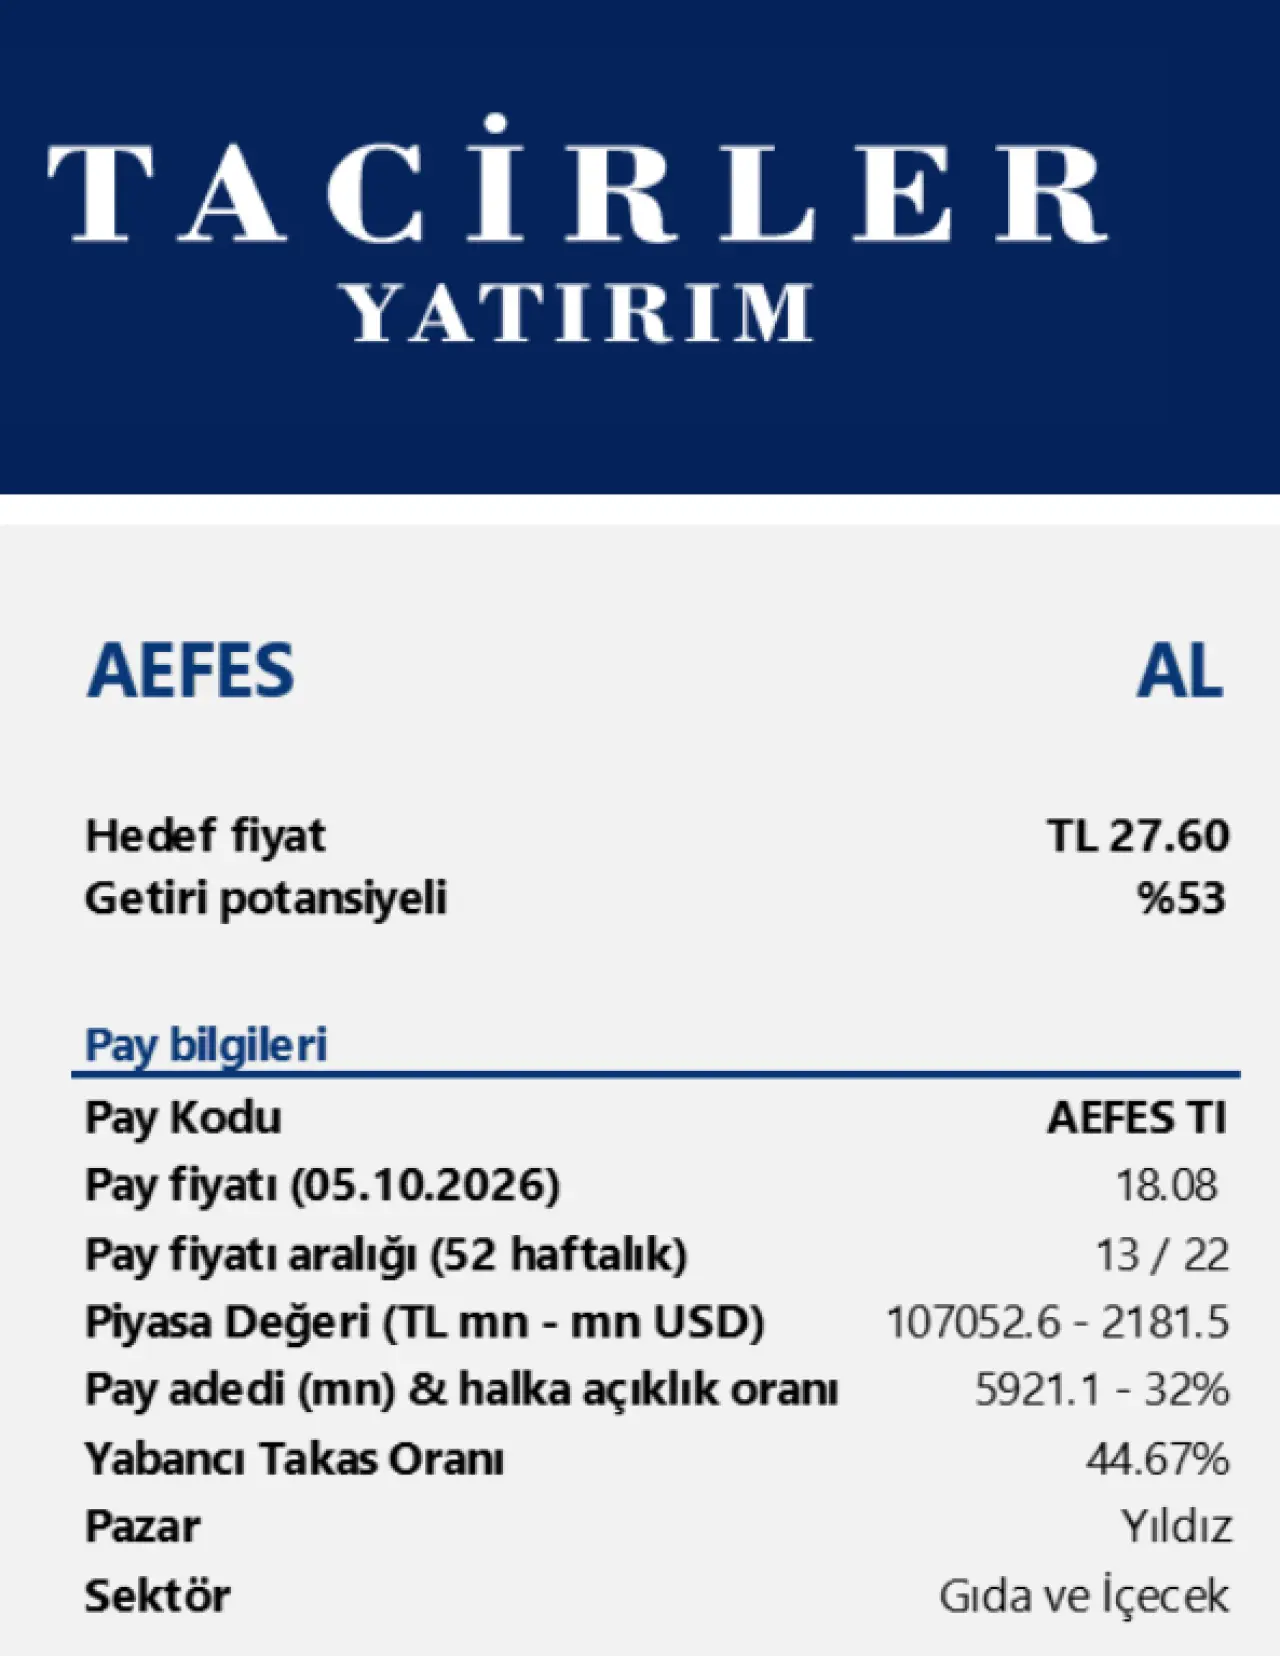
Yatırım Temasının Öne Çıkan Unsurları
Yeni Baz Yılı: Rusya bira operasyonlarının TFRS 10 kapsamında konsolidasyon dışında bırakılması, kısa vadede ölçek kaybı yaratsa da 2025'i devam eden operasyonlar açısından daha karşılaştırılabilir bir baz haline getirdi.
Meşrubat Segmenti ve Yeni Yatırımlar: Coca-Cola İçecek (CCOLA) katkısıyla desteklenen konsolide gelir büyümesi, geniş coğrafi erişim ve kategori çeşitliliği büyümenin ana sürükleyicisi olmaya devam ediyor. Şirket ayrıca AE Mercan Distile İçecekler Pazarlama A.Ş. aracılığıyla Tariş Üzüm’ün %60 payının devralınmasına ilişkin süreci tamamlayarak alkollü içecek portföyünü çeşitlendirdi.
Küresel Üretim Adımları: Çin ve Özbekistan'da yerel üretim sürecine yönelik teknik hazırlıkların 2026'nın ikinci çeyreğinde tamamlanmasının ardından üretim faaliyetlerine başlanması planlanıyor.
Borçluluk ve Nakit Akımı: Disiplinli yatırım harcamaları ve pozitif serbest nakit akımı üretimi sayesinde Net Borç/FAVÖK oranının 2025'teki 1,4x seviyesinden 2026'da 1,08x'e, 2027'de ise 0,94x'e gerilemesi öngörülüyor.
2026 Beklentileri ve Finansal Projeksiyonlar
Rapora göre, 2026 yılında net satışların yıllık yaklaşık %32 artışla 322,5 milyar TL'ye yükselmesi bekleniyor. Şirketin 2026 tahminlerine göre 9,0x F/K ve 5,0x FD/FAVÖK çarpanlarıyla işlem gördüğü belirtilirken, serbest nakit akımının 2026'da 16,48 milyar TL, 2027'de ise 19,25 milyar TL seviyesine ulaşması bekleniyor.
Öte yandan, 2Ç26 sonuçlarının ardından revize edilen beklentilere göre; konsolide satış hacminde orta-tek haneli büyüme korunurken, bira grubunda düşük-tek haneli daralma öngörülüyor. Konsolide FAVÖK marjı beklentisi ise hafif daralmaya revize edildi.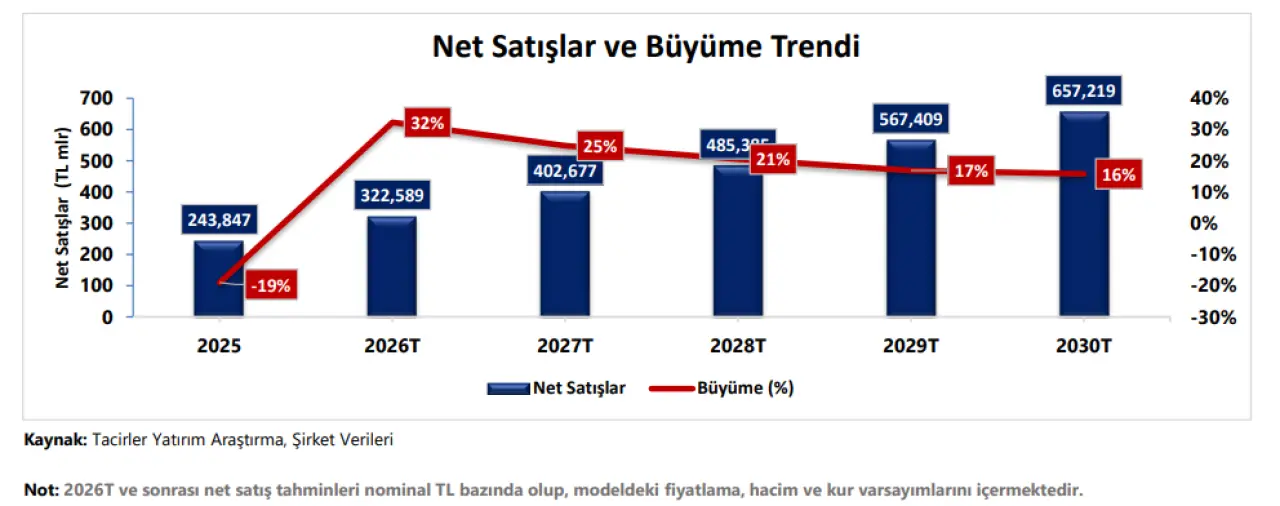
Değerleme ve Başlıca Risk Unsurları
Hedef fiyat hesaplamasında İndirgenmiş Nakit Akımları (DCF) modeline %70, benzer şirket çarpan analizine (%20 iskonto uygulanarak) ise %30 ağırlık verildi. Analistler; tüketici talebinde beklenenden zayıf seyir, fiyat artışlarının hacim üzerindeki baskısı, özel tüketim vergisi ve regülasyon riskleri, kur oynaklığı, maliyet enflasyonu ile jeopolitik belirsizliklerin aşağı yönlü riskler oluşturduğunu belirtti.