

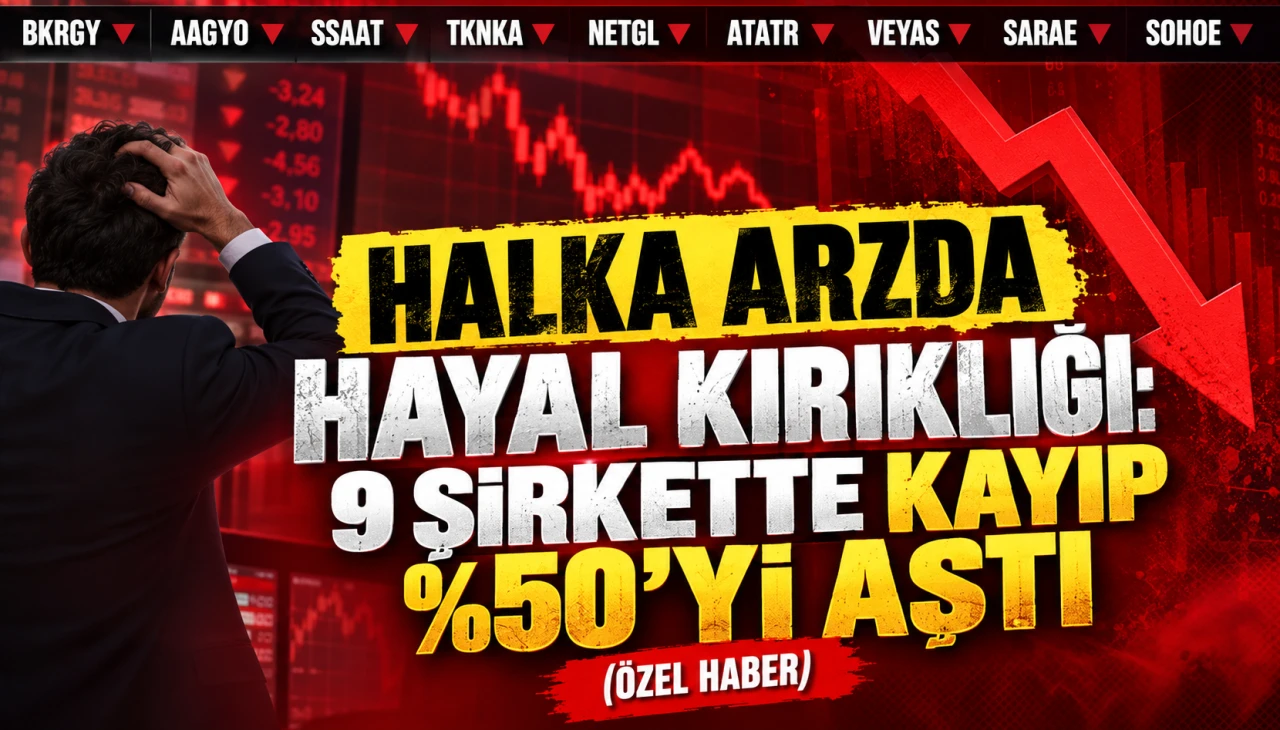
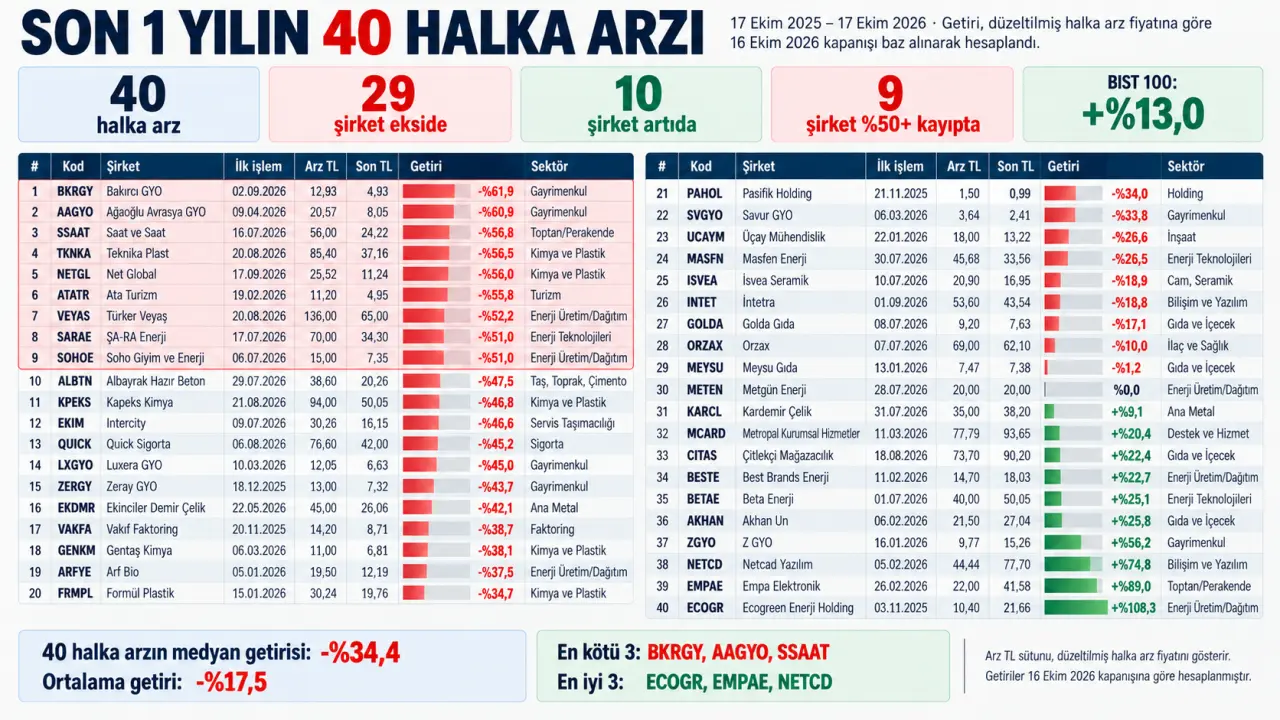
Borsa İstanbul'da son bir yılda halka arz edilen 40 şirketin 29'u yatırımcısına nominal olarak kaybettirirken, 9 şirkette değer kaybı yüzde 50'yi aştı. Bu dokuz şirketin halka arzlarına toplam 5,64 milyon katılımcı başvurusu yapıldı. Şirketlerin toplam piyasa değeri ise halka arz fiyatları üzerinden hesaplanan 200,86 milyar TL seviyesinden 91,41 milyar TL'ye geriledi. YatırımX'in 40 halka arzı kapsayan özel araştırması, yaşanan büyük kayıpların arkasında yalnızca bozulan bilançoların değil, halka arz sırasında belirlenen yüksek değerlemelerin de bulunduğunu ortaya koyuyor.
Son bir yılda halka arz olan 40 şirketten 29'u kaybettirdi
Borsa İstanbul'da halka arzlara yönelik yatırımcı ilgisi sürerken, son bir yılda borsaya gelen şirketlerin performansı dikkat çekici bir tablo ortaya çıkardı. 17 Ekim 2025 ile 17 Ekim 2026 tarihleri arasında işlem görmeye başlayan 40 şirketin fiyat hareketlerini, finansal tablolarını, borçluluk durumlarını, nakit akışlarını ve değerleme çarpanlarını karşılaştırdık.
16 Ekim 2026 kapanış fiyatlarını esas aldığımız araştırmada, 40 şirketten 29'unun halka arz fiyatının altında işlem gördüğünü belirledik. Yalnızca 10 şirket pozitif getiri sağlarken, bir şirket halka arz fiyatındaki seviyesini korudu.
İncelenen şirketlerin medyan getirisi eksi yüzde 34,4, ortalama getirisi ise eksi yüzde 17,5 olarak hesaplandı. Aynı karşılaştırma döneminde BIST 100 endeksinin yüzde 13 yükselmesi, halka arz yatırımcısının genel piyasa performansından ne ölçüde ayrıştığını gösteriyor.
Üstelik bu rakamlar enflasyon etkisini içermiyor. Dolayısıyla halka arz fiyatının altında işlem gören şirketlerde yatırımcılar yalnızca nominal değer kaybıyla karşı karşıya kalmadı; paralarının satın alma gücü de aşındı. Nominal olarak kazanç sağlayan bazı halka arzların da enflasyon karşısında reel kayıp yaşatmış olması mümkün.
Araştırmanın en dikkat çekici sonucu ise 9 şirketin halka arz fiyatının yarısından daha düşük seviyelerde işlem görmesi oldu. Beş şirkette kayıp yüzde 40–50, altı şirkette ise yüzde 20–40 aralığında gerçekleşti. Böylece incelenen 40 şirketten 20'sinde nominal değer kaybı yüzde 20'yi aştı.
Halka arzda 109,45 milyar TL'lik piyasa değeri kaybı
Araştırmamızda yüzde 50'nin üzerinde değer kaybeden dokuz şirketin halka arzlarına toplam 5 milyon 640 bin 317 katılımcı başvurusu yapıldığı görülüyor. Bu rakam, halka arzlara gösterilen ilginin büyüklüğünü ortaya koyarken, aynı kişinin farklı halka arzlara katılmış olabileceği unutulmamalı. Dolayısıyla söz konusu sayı benzersiz yatırımcı sayısını ifade etmiyor.
Daha çarpıcı sonuç ise şirketlerin piyasa değerlerinde ortaya çıkıyor. Dokuz şirketin halka arz fiyatları üzerinden hesaplanan toplam piyasa değeri 200,86 milyar TL iken, 16 Ekim 2026 itibarıyla bu tutar 91,41 milyar TL seviyesine geriledi.
Aradaki nominal fark 109,45 milyar TL'ye ulaştı.
Bu büyüklük, yatırımcıların doğrudan gerçekleşmiş zararı olarak değerlendirilmemeli. Hesaplama şirketlerin toplam piyasa değerlerindeki değişimi gösteriyor; halka arz sonrasında yapılan alım satımlar, yatırımcıların maliyetleri ve sermaye değişimleri nedeniyle gerçekleşmiş yatırımcı zararı farklı olabilir.
Ancak ortaya çıkan sonuç, son bir yılda borsaya gelen bazı şirketlerde piyasanın başlangıçta biçtiği değer ile bugün kabul ettiği değer arasındaki uçurumun ne kadar büyüdüğünü gösteriyor.
Halka arz fiyatının yarısının altına düşen 9 şirket
Halka arz fiyatına göre en büyük kayıp Bakırcı GYO'da yaşandı. BKRGY koduyla işlem gören şirketin fiyatı 12,93 TL'den 4,93 TL'ye gerileyerek yüzde 61,9 değer kaybetti. Ağaoğlu Avrasya GYO yüzde 60,9 kayıpla ikinci sırada yer alırken, Saat ve Saat yüzde 56,8 kayıpla üçüncü sırada bulunuyor.
Teknika Plast, Net Global, Ata Turizm, Türker Veyaş, ŞA-RA Enerji ve Soho Giyim ve Enerji de halka arz fiyatlarına göre yatırımcısına yüzde 50'nin üzerinde kayıp yaşatan diğer şirketler oldu.
Düşüşler durmadı: Bazı şirketlerde son bir ayda kayıp yüzde 70'i aştı
Bu dokuz şirketin fiyat hareketlerini yalnızca halka arz gününden bugüne değerlendirmek de yeterli değil. Çünkü bazı hisselerde gerileme son bir ayda daha da hızlandı.
Teknika Plast son bir ayda yüzde 73,6 değer kaybederken, Ata Turizm'deki kayıp yüzde 56,7, ŞA-RA Enerji'deki kayıp ise yüzde 51,5 oldu. Aynı dönemde Türker Veyaş yüzde 33,1, Bakırcı GYO yüzde 31,3, Soho Giyim ve Enerji yüzde 26,5, Ağaoğlu Avrasya GYO yüzde 22,7 ve Saat ve Saat yüzde 16,2 geriledi.
Net Global'in işlem görmeye başladığı tarihten itibaren henüz tam bir aylık karşılaştırma dönemi bulunmadığından bu şirket için aynı hesaplama yapılamadı.
Bu veriler, bazı halka arzlarda fiyatların yalnızca ilk işlem günlerinden kaynaklanan geçici bir düzeltme yaşamadığını; satış baskısının sonraki haftalarda da devam ettiğini gösteriyor.
Özellikle Teknika Plast ve Ata Turizm'de fiyatların ulaştığı en yüksek seviyelerden yaşanan gerileme, halka arz yatırımcısının yanı sıra daha yüksek fiyatlardan hisse alan yatırımcıların karşılaştığı riski de gözler önüne seriyor.
Asıl sorun kötü bilançolar mı, pahalı halka arzlar mı?
Araştırmanın en önemli bölümünü şirketlerin finansal performansları oluşturuyor. Çünkü halka arz fiyatının yarısına düşen her şirketin aynı finansal sorunları yaşadığını söylemek doğru değil.
Dokuz şirketin son 12 aylık finansal sonuçlarını incelediğimizde, yedisinin kâr açıkladığını, yalnızca birinin net borç/FAVÖK oranının 3 seviyesini aştığını görüyoruz. Bu sonuç, fiyatlardaki büyük düşüşleri yalnızca şirketlerin borçluluğu veya zarar etmesiyle açıklamanın yetersiz kaldığını gösteriyor.
Bununla birlikte bazı şirketlerde satışlar, faaliyet kârlılığı ve nakit akışı belirgin şekilde bozulmuş durumda. Özellikle Ata Turizm, Teknika Plast, Net Global ve Ağaoğlu Avrasya GYO'nun finansal verileri dikkat çekiyor.
Ata Turizm'de FAVÖK yüzde 77,4 azalırken, Teknika Plast'ın net kârı yüzde 66 geriledi. Net Global'in net kârındaki düşüş yüzde 84,6'ya ulaşırken, Ağaoğlu Avrasya GYO'nun satışları yüzde 34,2 daraldı.
Buna karşılık Saat ve Saat'te satışlar ve faaliyet kârlılığı artarken, şirketin serbest nakit akışı da pozitif kaldı. Soho Giyim ve Enerji'de de satış daralmasına rağmen FAVÖK büyüdü.
Dolayısıyla aynı oranda değer kaybeden iki hisse, tamamen farklı finansal nedenlerle bu noktaya gelmiş olabilir.
En kritik bulgu: Kaybettiren halka arzlarda F/K çarpanı 64,2
Halka arz fiyatlamalarını karşılaştırdığımızda araştırmanın belki de en önemli sonucu ortaya çıkıyor.
Halka arz fiyatına göre yüzde 50'nin üzerinde değer kaybeden dokuz şirketin medyan halka arz fiyat/kazanç (F/K) oranı 64,2 seviyesinde bulunuyor. Aynı dönemde halka arz edilen diğer 31 şirketin medyan F/K oranı ise 24,4.
Başka bir ifadeyle büyük kayıp yaşayan grupta halka arz sırasında kârın yaklaşık 64 katı seviyesinde bir medyan değerleme söz konusuyken, diğer şirketlerde bu oran yaklaşık 24 kat.
İki grup arasında yaklaşık 2,6 katlık bir fark bulunuyor.
Buna karşılık firma değeri/FAVÖK çarpanlarına bakıldığında aynı ayrışma görülmüyor. Dokuz şirketin medyan halka arz FD/FAVÖK oranı 10,9 iken, diğer 31 şirketin medyanı 10,5 seviyesinde.
Bu karşılaştırma önemli bir soruyu gündeme getiriyor: Halka arz sırasında şirketlerin mevcut kârları üzerinden yapılan fiyatlamalar, sonraki dönemlerde sürdürülebilir olmayan beklentiler mi içeriyordu?
Veriler, büyük kayıp yaşayan şirketlerde özellikle net kâr üzerinden yapılan değerlemelerin yüksek olduğunu gösteriyor. Bununla birlikte F/K oranlarındaki farkın tek başına bütün fiyat düşüşlerinin nedeni olduğu söylenemez. Şirketlerin faaliyet dışı gelirleri, kârlarının sürdürülebilirliği, büyüme beklentileri ve sonraki finansal performansları da değerlendirmeye alınmalı.
Yine de ortaya çıkan tablo, halka arz fiyatlamasının yatırımcı açısından ne kadar kritik olduğunu açık biçimde ortaya koyuyor.
Teknika Plast (TKNKA): 204,70 TL'den 37,16 TL'ye
Araştırmanın en dikkat çekici fiyat hareketlerinden biri Teknika Plast'ta yaşandı. Şirket 20 Ağustos 2026'da 85,40 TL halka arz fiyatıyla işlem görmeye başladı. Hisse, 9 Eylül'de 204,70 TL kapanış seviyesine kadar yükseldi. Böylece halka arz fiyatına göre yaklaşık yüzde 140 prim yaptı.
Ancak bu yükselişin ardından çok sert bir gerileme yaşandı. Hisse fiyatı 16 Ekim'de 37,16 TL'ye kadar indi. Halka arz fiyatına göre yüzde 56,5, ulaştığı en yüksek kapanış seviyesine göre ise yüzde 81,8 değer kaybetti.

Şirketin finansal verileri de fiyat hareketine ilişkin önemli ipuçları sunuyor. 2026'nın ilk yarısında satışlar yüzde 25,4, net kâr yüzde 66 azaldı. Son 12 aylık net kâr 102,4 milyon TL seviyesinde bulunurken, finansal borç 3,64 milyar TL, nakit varlıkları ise 277 milyon TL olarak hesaplandı. Net borç/FAVÖK oranı 2,55 seviyesinde.
Teknika Plast'ın halka arz sırasındaki F/K oranı 84,4'tü. Güncel hesaplamada bu oran 45,4 seviyesine gerilemiş durumda.
Burada yalnızca operasyonel bozulma değil, kısa süre içerisinde yaşanan son derece sert fiyat hareketi de dikkat çekiyor. Halka arzdan yaklaşık üç hafta sonra 204,70 TL seviyesine ulaşan bir hissenin bir ayı biraz aşan sürede 37,16 TL'ye gerilemesi, halka arz sonrası fiyat oluşumunun ayrıca incelenmesi gerektiğini gösteriyor.
Bakırcı GYO (BKRGY): En büyük kayıp, buna rağmen yüksek değerleme
Dokuz şirket arasında halka arz fiyatına göre en büyük nominal yüzde kayıp Bakırcı GYO'da yaşandı. Şirketin 12,93 TL olan halka arz fiyatı, 16 Ekim itibarıyla 4,93 TL'ye geriledi. Böylece kayıp yüzde 61,9'a ulaştı.
Bakırcı GYO'nun dikkat çeken bir diğer özelliği, halka arz sonrasındaki ilk işlem gününü yüzde 10 düşüşle tamamlaması oldu. İncelenen 40 halka arz içerisinde ilk gününü arz fiyatının altında kapatan tek şirket BKRGY idi.
Finansal tarafta son 12 aylık net zarar 60,3 milyon TL, FAVÖK ise 134,1 milyon TL seviyesinde bulunuyor. Şirketin yatırılan sermaye getirisi (ROIC) eksi yüzde 10,9 olarak hesaplanırken, güncel FD/FAVÖK çarpanı 24,9 seviyesinde.
Bu çarpan, yüzde 50'nin üzerinde değer kaybeden dokuz şirket arasındaki en yüksek FD/FAVÖK oranı.
Üstelik 2026'nın ilk yarısında satışlardaki yüzde 714'lük ve FAVÖK'teki yüzde 303'lük büyüme, önceki dönemin düşük bazından kaynaklanan önemli bir etki içeriyor. Bu nedenle yalnızca yüksek büyüme yüzdelerine bakarak şirketin finansal görünümünün güçlü olduğu sonucuna ulaşmak yanıltıcı olabilir.
BKRGY örneğinde temel sorun, hisse fiyatı yüzde 60'tan fazla düşmesine rağmen mevcut faaliyet kârlılığına göre değerlemenin hâlâ yüksek kalması. Fiyatın düşmüş olması tek başına hissenin ucuzladığını göstermiyor.
Ata Turizm (ATATR): Kâr yükseliyor ama faaliyet kârlılığı çöküyor
Ata Turizm'de ortaya çıkan finansal tablo, net kâr rakamının neden tek başına yeterli bir gösterge olmadığını ortaya koyuyor. Şirketin 2026 ilk yarı net kârı önceki yılın aynı dönemine göre yüzde 221,9 arttı. İlk bakışta oldukça güçlü görünen bu artışa karşılık, aynı dönemde FAVÖK yüzde 77,4 azaldı. Daha da önemlisi, FAVÖK marjı yüzde 34,2 seviyesinden yüzde 10,5'e geriledi. Bu durum, açıklanan net kâr artışının şirketin temel faaliyetlerinden kaynaklanmadığını gösteriyor. Faaliyet dışı kalemlerin etkisiyle büyüyen net kârın yanında, esas faaliyetlerden elde edilen kârlılık ciddi şekilde zayıflamış durumda.
Şirketin son 12 aylık serbest nakit akışı eksi 3,18 milyar TL seviyesinde. Net borç/FAVÖK oranının yalnızca 0,15 olması ise sorunun doğrudan yüksek borçluluk olmadığını gösteriyor. Ata Turizm 11,20 TL'den halka arz edilmişti. Hisse fiyatı 16 Ekim'de 4,95 TL'ye gerileyerek yüzde 55,8 değer kaybetti. Zirve seviyesine göre kayıp yüzde 74,4'e ulaşırken, son bir aylık düşüş yüzde 56,7 oldu.
Bu şirkette piyasanın yalnızca açıklanan net kâr rakamını değil, operasyonel kârlılıktaki daralmayı ve negatif nakit akışını da fiyatladığı değerlendirilebilir.
Net Global (NETGL): 314 F/K ile halka arz, kârda yüzde 85 düşüş
Net Global, araştırmada halka arz sırasındaki en yüksek F/K çarpanına sahip şirket olarak öne çıkıyor.
Şirketin halka arz F/K oranı 314,3 seviyesindeydi. Bu, kullanılan kâr ve piyasa değeri üzerinden hesaplanan oldukça yüksek bir değerleme anlamına geliyor.
Finansal sonuçlar incelendiğinde, 2026'nın ilk yarısında satışların yüzde 15,7 arttığı, buna karşılık net kârın yüzde 84,6 azaldığı görülüyor. Önceki yılın aynı döneminde 123,7 milyon TL olan net kâr, 19 milyon TL'ye gerilemiş durumda.
FAVÖK marjı da yüzde 29,9'dan yüzde 23,2'ye düştü.
Bununla birlikte şirketin net borç/FAVÖK oranı 1,78 seviyesinde ve serbest nakit akışı pozitif. Dolayısıyla Net Global'i yalnızca borç yükü nedeniyle finansal açıdan kırılgan bir şirket olarak tanımlamak doğru değil.
Asıl dikkat çeken nokta, kârdaki sert gerilemeye rağmen güncel F/K oranının 138,4 gibi oldukça yüksek bir seviyede kalması.
Net Global, 17 Eylül'de 25,52 TL fiyatla işlem görmeye başladı. 16 Ekim kapanışında fiyat 11,24 TL'ye geriledi. Böylece kısa süre içerisinde yüzde 56 değer kaybı yaşandı.
Bu örnek, mevcut kârlılıkla kıyaslandığında yüksek bir değerleme üzerinden halka arz edilen şirketlerde, kâr beklentilerinin karşılanmamasının fiyat üzerinde ne kadar büyük baskı oluşturabileceğini gösteriyor.
ŞA-RA Enerji (SARAE): Satış büyüyor, borçluluk dikkat çekiyor
ŞA-RA Enerji'de diğer bazı şirketlerin aksine satışlarda daralma bulunmuyor. Şirketin 2026 ilk yarı satışları yüzde 63,1 artarken, FAVÖK yüzde 8,8 büyüdü. Ancak satış büyümesinin faaliyet kârlılığına aynı ölçüde yansımadığı görülüyor. FAVÖK marjı yüzde 30,9'dan yüzde 20,6'ya gerilemiş durumda.
Araştırmadaki en dikkat çekici veri ise borçluluk oranı. Şirketin net borcu 7,62 milyar TL, net borç/FAVÖK oranı ise 4,29 seviyesinde bulunuyor. Dokuz şirket arasında net borç/FAVÖK oranı 3'ün üzerinde olan tek şirket SARAE. Nakit varlıklarının 195 milyon TL seviyesinde kalması ve son 12 aylık serbest nakit akışının eksi 1,16 milyar TL olması, finansman yapısını daha da önemli hâle getiriyor.

Şirketin hisseleri 70 TL halka arz fiyatından 34,30 TL'ye geriledi. Halka arzdan itibaren kayıp yüzde 51'e, en yüksek kapanış fiyatına göre kayıp ise yüzde 72,3'e ulaştı. SARAE örneğinde sorun büyümenin tamamen durması değil, büyümenin borçluluk ve nakit ihtiyacıyla birlikte gerçekleşmesi. Yüksek finansman maliyetlerinin bulunduğu bir ortamda bu yapı, yatırımcıların risk değerlendirmesinde öne çıkıyor.
Ağaoğlu Avrasya GYO (AAGYO): Borç yok ama satış ve kâr geriliyor
Ağaoğlu Avrasya GYO'da fiyat kaybı yüzde 60,9'a ulaşmış durumda. Düzeltilmiş halka arz fiyatı 20,57 TL olan hisse, 16 Ekim kapanışında 8,05 TL'den işlem gördü. Şirketin 2026 ilk yarı satışları yüzde 34,2, net kârı ise yüzde 42,2 azaldı. Son 12 aylık sonuçlarda 42,3 milyon TL net zarar bulunuyor. Ancak şirketin finansal yapısında önemli bir farklılık var. Finansal borcu bulunmayan Ağaoğlu Avrasya GYO'nun nakit varlığı yaklaşık 2,12 milyar TL. Serbest nakit akışı da 370 milyon TL ile pozitif.
Dolayısıyla fiyat düşüşünü yüksek borçlulukla açıklamak mümkün değil. Asıl dikkat çeken nokta, şirketin halka arz sırasında 117,7 F/K ve 21,5 FD/FAVÖK çarpanıyla değerlenmiş olması. Güncel FD/FAVÖK oranı 4,2'ye, PD/DD oranı ise 0,34'e geriledi. Başka bir ifadeyle hisse, hesaplanan defter değerinin yaklaşık üçte biri seviyesinde işlem görüyor. Ancak düşük PD/DD oranı tek başına hissenin ucuz veya risksiz olduğunu göstermiyor. Gayrimenkul varlıklarının niteliği, değerleme yöntemleri ve şirketin kâr üretme kapasitesi de önem taşıyor.
AAGYO'da ortaya çıkan tablo, yüksek halka arz değerlemesiyle satış ve kârlılıktaki daralmanın birlikte değerlendirilmesi gerektiğini gösteriyor.
Türker Veyaş (VEYAS): Faaliyetler büyüyor, nakit akışı negatif
Türker Veyaş, araştırmadaki şirketler arasında operasyonel büyüme verileriyle farklılaşıyor. 2026'nın ilk yarısında satışlar yüzde 36,1, FAVÖK ise yüzde 76,5 arttı. Şirketin FAVÖK marjı yüzde 34,3 ile dokuz şirket arasındaki en yüksek seviyede bulunuyor. Buna karşılık net kâr yüzde 51,6 azaldı. Son 12 aylık serbest nakit akışı ise eksi 2,56 milyar TL olarak hesaplandı.
Şirketin net borcu 9,92 milyar TL olmasına rağmen net borç/FAVÖK oranı 0,88 seviyesinde bulunuyor. Bu nedenle şirketi yalnızca net borcun mutlak büyüklüğüne bakarak aşırı borçlu olarak nitelendirmek doğru olmaz. Buradaki asıl mesele, faaliyet kârlılığındaki artışın aynı ölçüde net kâra ve serbest nakit akışına dönüşmemesi. Yatırım harcamalarının nakit üretimi üzerinde önemli bir baskı oluşturduğu görülüyor. VEYAS hisseleri 136 TL halka arz fiyatından 65 TL'ye gerileyerek yüzde 52,2 değer kaybetti. Halka arz sırasında 8,4 olan FD/FAVÖK çarpanı ise 4,1'e indi.
Bu sonuç, güçlü FAVÖK büyümesinin tek başına hisse fiyatını korumak için yeterli olmadığını, nakit akışı ve net kârın da yatırımcı değerlendirmesinde belirleyici olduğunu gösteriyor.
Soho Giyim ve Enerji (SOHOE): Faaliyet kârı artarken hisse neden yarıya indi?
Soho Giyim ve Enerji'de halka arz fiyatına göre kayıp yüzde 51'e ulaşmış durumda. Şirket 15 TL'den halka arz edilirken, 16 Ekim kapanış fiyatı 7,35 TL oldu. Ancak finansal veriler incelendiğinde şirketin bütün faaliyet göstergelerinde bozulma olmadığı görülüyor. 2026 ilk yarısında satışlar yüzde 11,9 ve net kâr yüzde 35,7 azaldı. Buna karşılık FAVÖK yüzde 24,8 arttı ve FAVÖK marjı yüzde 30,1 seviyesinde gerçekleşti. Son 12 aylık serbest nakit akışı da 202 milyon TL ile pozitif.
Net borç/FAVÖK oranı 2,29 seviyesinde bulunuyor. Şirketin halka arz sırasında 254,7 F/K çarpanıyla değerlenmesi ise dikkat çekici. Halka arz tarihindeki 7,9 FD/FAVÖK çarpanı güncel hesaplamada 4,8 seviyesine geriledi.
SOHOE'de satış ve net kâr tarafında zayıflama bulunmasına rağmen FAVÖK artışı ve pozitif serbest nakit akışı, şirketi tüm finansal göstergeleri bozulmuş örneklerden ayırıyor.
Bu nedenle fiyat düşüşünü yalnızca kötü bilanço üzerinden açıklamak eksik kalıyor. Halka arz sırasındaki yüksek kâr çarpanı ve sonrasında yaşanan değerleme daralması da fiyat performansının önemli bir parçasını oluşturuyor.
Saat ve Saat (SSAAT): Finansallar güçlü, yatırımcı yüzde 57 kayıpta
Araştırmanın en dikkat çekici karşı örneklerinden biri Saat ve Saat oldu.
Şirket 16 Temmuz 2026'da 56 TL halka arz fiyatıyla işlem görmeye başladı. 16 Ekim kapanışında hisse fiyatı 24,22 TL'ye gerileyerek yüzde 56,8 değer kaybetti.
Buna karşılık şirketin finansal verileri, ciddi bir operasyonel çöküşe işaret etmiyor.
2026 ilk yarıda satışlar yüzde 6,7, FAVÖK yüzde 5,9 arttı. FAVÖK marjı yüzde 28,4 seviyesinde gerçekleşirken, yatırılan sermaye getirisi yüzde 32,4 oldu. Net borç/FAVÖK oranı yalnızca 0,45 seviyesinde bulunuyor.
Son 12 aylık serbest nakit akışı ise 1,40 milyar TL ile pozitif.

Bu göstergelere rağmen halka arz sırasında 9,9 olan FD/FAVÖK çarpanı 4,3 seviyesine geriledi.
Saat ve Saat'in halka arz fiyatlamasında F/K oranı 24,4, PD/DD oranı ise yaklaşık 9,7 seviyesindeydi. Güncel PD/DD oranı 4,50'ye düşmüş durumda.
Burada dikkat çeken husus, faaliyetlerde büyük bir bozulma yaşanmamasına rağmen hisse fiyatının yarıdan fazla değer kaybetmesi. Bu durum, halka arz sırasında belirlenen değerlemenin ve piyasanın o değerlemeyi ne ölçüde kabul etmeye devam ettiğinin önemini gösteriyor.
SSAAT örneğini diğer şirketlerle aynı gerekçelerle değerlendirmek doğru olmaz. Şirketin faaliyet performansındaki görece istikrarlı görünüm dikkate alındığında, fiyat düşüşünün açıklanmasında değerleme çarpanlarındaki daralma daha belirgin bir unsur olarak öne çıkıyor.
Halka arz yatırımcısı için asıl ders: İyi şirket, her fiyattan iyi yatırım değildir
Dokuz şirketin tamamını karşılaştırdığımızda iki farklı tablo ortaya çıkıyor. Birinci grupta operasyonel göstergeleri belirgin şekilde bozulan şirketler bulunuyor. Teknika Plast'ta satış ve net kâr daralması, Ata Turizm'de faaliyet kârlılığındaki sert gerileme, Net Global'de net kârın büyük bölümünün erimesi ve Ağaoğlu Avrasya GYO'da satışların düşmesi bu grupta öne çıkan gelişmeler. Bakırcı GYO ise son 12 aylık zararı ve fiyat düşüşüne rağmen yüksek kalan FD/FAVÖK çarpanıyla ayrıca dikkat çekiyor.
İkinci grupta ise bilanço ve operasyonel verilerin fiyat düşüşünü tek başına açıklayamadığı örnekler bulunuyor. Saat ve Saat, operasyonel performansı ve nakit üretimiyle bu grubun en belirgin örneği. Soho Giyim ve Enerji'de faaliyet kârı artarken, Türker Veyaş'ta güçlü büyümenin nakit akışına dönüşmemesi, ŞA-RA Enerji'de ise borçluluk riskinin öne çıkması şirketler arasındaki farklılıkları gösteriyor. Bütün bu veriler tek bir önemli sonuca işaret ediyor: Halka arzda yatırımcının karşı karşıya kaldığı risk yalnızca şirketin ne kadar iyi veya kötü yönetildiğiyle sınırlı değil. Bir şirket büyüse, kâr etse ve nakit üretebilse bile halka arz sırasında belirlenen fiyat yüksekse, sonraki dönemde önemli değer kayıpları yaşanabiliyor.
Nitekim araştırmamızda büyük kayıp yaşayan dokuz şirketin medyan halka arz F/K oranının 64,2, diğer 31 şirketin ise 24,4 olması bu açıdan üzerinde durulması gereken bir sonuç.
Halka arz fiyatına ilişkin beklentilerin, sonraki finansal performansla ne kadar desteklendiği yatırımcı açısından belirleyici hâle geliyor.
Kasım 2026 bilançoları belirleyici olacak
Araştırmada kullanılan şirket finansallarının en güncel dönemi 2026'nın ilk yarısı. Dokuz şirketin tamamı için karşılaştırmalı analizler 2026/6 finansal sonuçlarına dayanıyor. Şirketlerin önemli bir bölümünün Temmuz–Eylül 2026 döneminde halka arz edildiği dikkate alındığında, Kasım ayında açıklanması beklenen üçüncü çeyrek finansal sonuçları yeni bir değerlendirme imkânı sağlayacak.
Özellikle operasyonel performansı bozulan şirketlerde satışların, faaliyet kârlılığının ve nakit akışlarının toparlanıp toparlanmadığı; daha güçlü finansal göstergelere sahip şirketlerde ise mevcut değerleme daralmasının devam eden sonuçlarla nasıl örtüştüğü önem taşıyacak.
Bir başka ifadeyle, üçüncü çeyrek bilançoları halka arz sonrasında yaşanan fiyat kayıplarının finansal gerekçelerini yeniden değerlendirmek için önemli bir test olacak.
Halka arzda asıl tartışılması gereken fiyatlama
Son bir yılda halka arz edilen 40 şirketin 29'unun halka arz fiyatının altında işlem görmesi, dokuzunda kaybın yüzde 50'yi aşması ve bu dokuz şirketin toplam piyasa değerinin 109,45 milyar TL azalması, yalnızca hisse fiyatlarına ilişkin bir gelişme olarak görülmemeli. Bu sonuçlar, halka arz değerlemelerinin sürdürülebilirliği, şirketlerin finansal performanslarının beklentilerle uyumu ve bireysel yatırımcıların karşılaştığı fiyatlama riskleri bakımından da değerlendirilmesi gereken bir tablo ortaya koyuyor.
Halka arz fiyatının yarısına düşen her şirket kötü bir şirket değil. Ancak bazı şirketlerin faaliyetleri büyümeye devam ederken dahi hisselerinin sert değer kaybetmesi, halka arz sırasında belirlenen fiyatın yatırımcı açısından ne kadar önemli olduğunu bir kez daha gösteriyor. Bir şirketin halka arz edilmesi, o şirketin hissesinin her fiyat seviyesinde cazip olduğu anlamına gelmiyor. Aynı şekilde hisse fiyatının yüzde 50 düşmüş olması da şirketin artık ucuz olduğu sonucunu doğurmuyor.
YatırımX'in 40 halka arzı kapsayan araştırmasının ortaya koyduğu temel soru şu: Yatırımcılar şirketlerin finansal performansındaki bozulmanın mı bedelini ödedi, yoksa halka arz sırasında gelecekte elde edilmesi beklenen kârlar bugünden fazlasıyla mı fiyatlandı?
Mevcut veriler, bu sorunun her şirket için ayrı cevaplanması gerektiğini gösteriyor.
Metodoloji: Araştırma, 17 Ekim 2025–17 Ekim 2026 döneminde Borsa İstanbul'da ilk kez işlem gören 40 pay halka arzını kapsamaktadır. Getiriler 16 Ekim 2026 kapanış fiyatları ile gerekli bedelsiz ve temettü düzeltmeleri uygulanmış halka arz fiyatları karşılaştırılarak hesaplanmıştır. Finansal karşılaştırmalar TMS 29 enflasyon muhasebesine göre düzeltilmiş 2025/6 ve 2026/6 dönem verilerine dayanmaktadır. Piyasa değeri değişimi nominal olarak hesaplanmış, sermaye artırımlarının etkisi arındırılmamıştır. Şirketlere ilişkin değerlendirmeler finansal göstergeler üzerinden yapılmış olup şirket yönetimlerine yönelik bir kusur veya hukuka aykırılık isnadı içermemektedir.
Bu içerik yatırım tavsiyesi değildir; yalnızca bilgilendirme amaçlıdır.