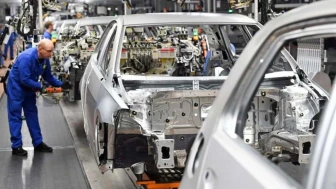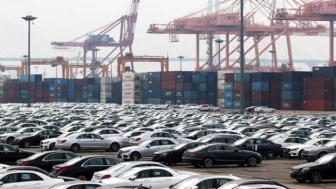


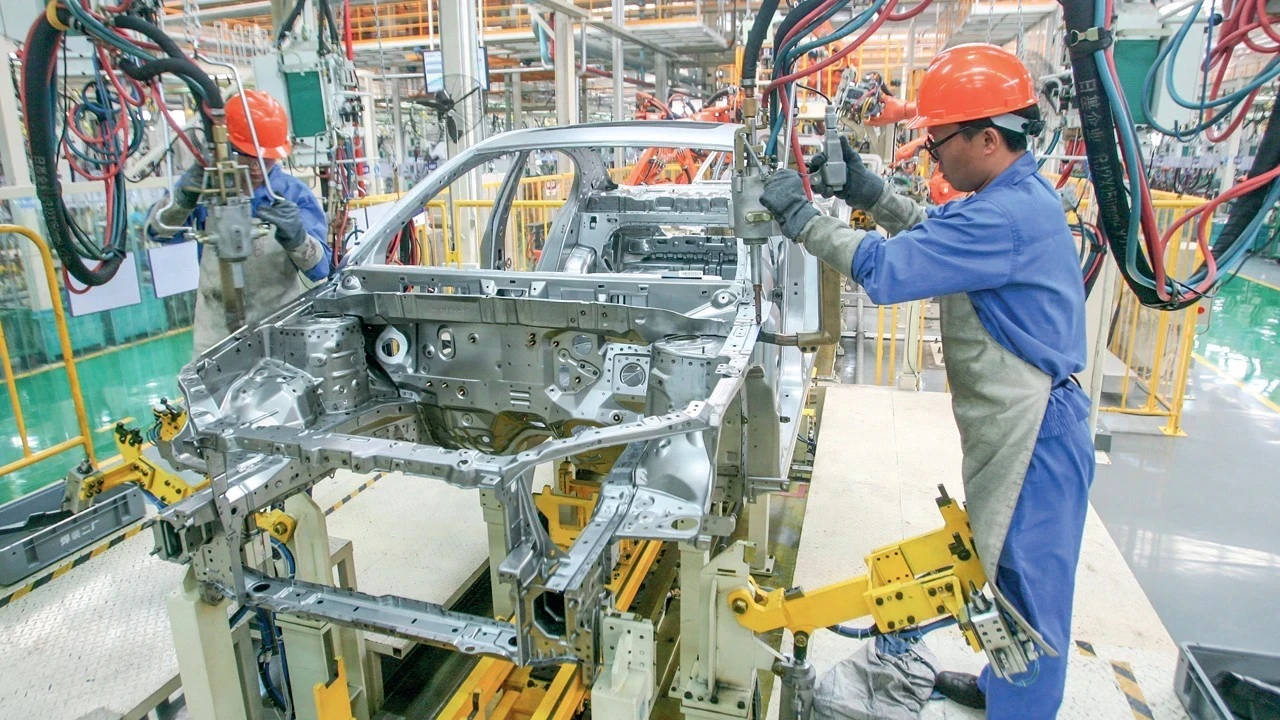
Dünya genelinde otomotiv fabrikalarının yıllık üretim kapasitesi 142 milyon adede ulaşırken, 2026 yılında yalnızca 85 milyon yeni araç satılması öngörülüyor. Arz ile talep arasındaki bu devasa 57 milyonluk fark, küresel otomotiv sektörünün kârlılığını derinden baskılıyor. Üretim kapasitesinin talebin çok üzerinde seyretmesi büyük üreticileri zor durumda bırakırken, sektörün geçen yılki toplam faaliyet kâr marjı yüzde 3,6 gibi düşük bir seviyede kaldı; elde edilen toplam faaliyet kârı ise Apple’ın tek başına sağladığı rakamın bile altında gerçekleşti.
Fabrikaların Yüzde 40'ı Atıl Durumda: Çin Faktörü
Düşük Kapasite Kullanımı: Küresel otomotiv fabrikalarında ortalama kapasite kullanım oranı yaklaşık yüzde 60 seviyesinde bulunuyor. Sektör analisti Glenn Mercer’e göre, üreticilerin maliyetlerini karşılayabilmesi için bu oranın en az yüzde 80'in üzerinde olması gerekiyor.
Son 10 Yıllık Dengesizlik: Son 10 yılda dünya genelinde 28 milyon araçlık yeni üretim kapasitesi oluşturulurken, otomobil satışları yalnızca 5 milyon adet artış gösterdi.
Çin'in Ağırlığı: Yeni kapasitenin yaklaşık yüzde 80'i Çin'de kuruldu. Ülkedeki fabrikalar, iç piyasada satılan her bir otomobile karşılık ikiden fazla araç üretebilecek kapasiteye ulaştı. Çin, dünya satışlarının dörtte birini gerçekleştirirken üretim kapasitesinin üçte birinden fazlasını elinde bulunduruyor ve ihracat yapmaması durumunda kapasite kullanım oranının yüzde 50'nin altına düşebileceği hesaplanıyor.
Elektrikli Araç Yatırımları Kapasite Sorununu Büyütüyor
Karma Üretim Tesisleri: General Motors ve Ford gibi dev üreticiler, fabrikalarını elektrikli, hibrit ve benzinli araçları aynı hatlarda üretebilecek şekilde dönüştürüyor. Bu tür karma üretim tesisleri, küresel kapasitenin yaklaşık yarısını oluşturuyor.
2030 Projeksiyonu: 2030 yılına kadar yalnızca içten yanmalı motorlu araçlara ayrılan kapasitenin 5 milyon azalması, buna karşılık elektrikli ve karma üretim kapasitesinin 10 milyonun üzerinde artması bekleniyor. Rivian gibi yeni nesil elektrikli araç üreticilerinin yatırımları da mevcut fazlayı artıran unsurlar arasında yer alıyor.
Ticari Engeller ve Kapanmalar: ABD Çin menşeli otomobillere yönelik ticaret engellerini artırırken Avrupa da ithalatı sınırlamaya çalışıyor; öte yandan Volkswagen Almanya'daki bazı fabrikalarında üretimi sonlandırma kararı alıyor.
Çözüm Arayışı: Ortak Üretim ve Stratejik İş Birlikleri
Atıl Tesislerin Değerlendirilmesi: Kapasite fazlasının azaltılması için mevcut fabrikaların daha verimli kullanılması ve yeni yatırımların sınırlandırılması gerektiği vurgulanıyor.
Ortak Girişim Modelleri: Bu kapsamda ABD’li ve Çinli otomobil üreticilerinin ortak girişimler kurarak atıl fabrikaları değerlendirmesi öneriliyor. Örneğin, Ford’un Geely ile İspanya’daki düşük kapasiteli bir tesis üzerine yaptığı anlaşma bu modele örnek teşkil ediyor. Bu tür adımlar, yeni fabrika yatırım maliyetlerini azaltırken sektördeki istihdamı da destekliyor.