

Tera ve Pusula fonlarında paralarına ulaşmayı bekleyen yatırımcıların gündeminde bu kez PBLK statüsü var. 14 Ekim 2026 tarihinde TBMM Plan ve Bütçe Komisyonunda görüşülen fon tasfiyesi düzenlemesinde, PBLK statüsündeki alacakların öncelikli ve derhal ödenmesini öngören önerge reddedildi. Peki, PBLK ne demek, 17 Eylül 2026 tarihinden önce fonunu satan yatırımcılar için ne değişti ve PBLK statüsündeki paralar ne zaman ödenecek?
Sermaye Piyasası Kurulunun (SPK) 17 Eylül 2026 tarihli kararlarıyla tasfiyesine karar verilen yatırım fonlarına ilişkin belirsizlikler devam ederken, Türkiye Büyük Millet Meclisinde kritik bir gelişme yaşandı.
Tera ve Pusula fonlarında birikimleri bulunan yatırımcıların önemli bir bölümü, haftalardır hesaplarında görünen tutarların ne zaman nakde dönüşeceğini öğrenmeye çalışıyor. Özellikle satış talimatı vermelerine rağmen paralarını alamayan yatırımcılar açısından Merkezi Kayıt Kuruluşu (MKK) kayıtlarındaki PBLK statüsü ayrı bir tartışma konusu haline geldi.
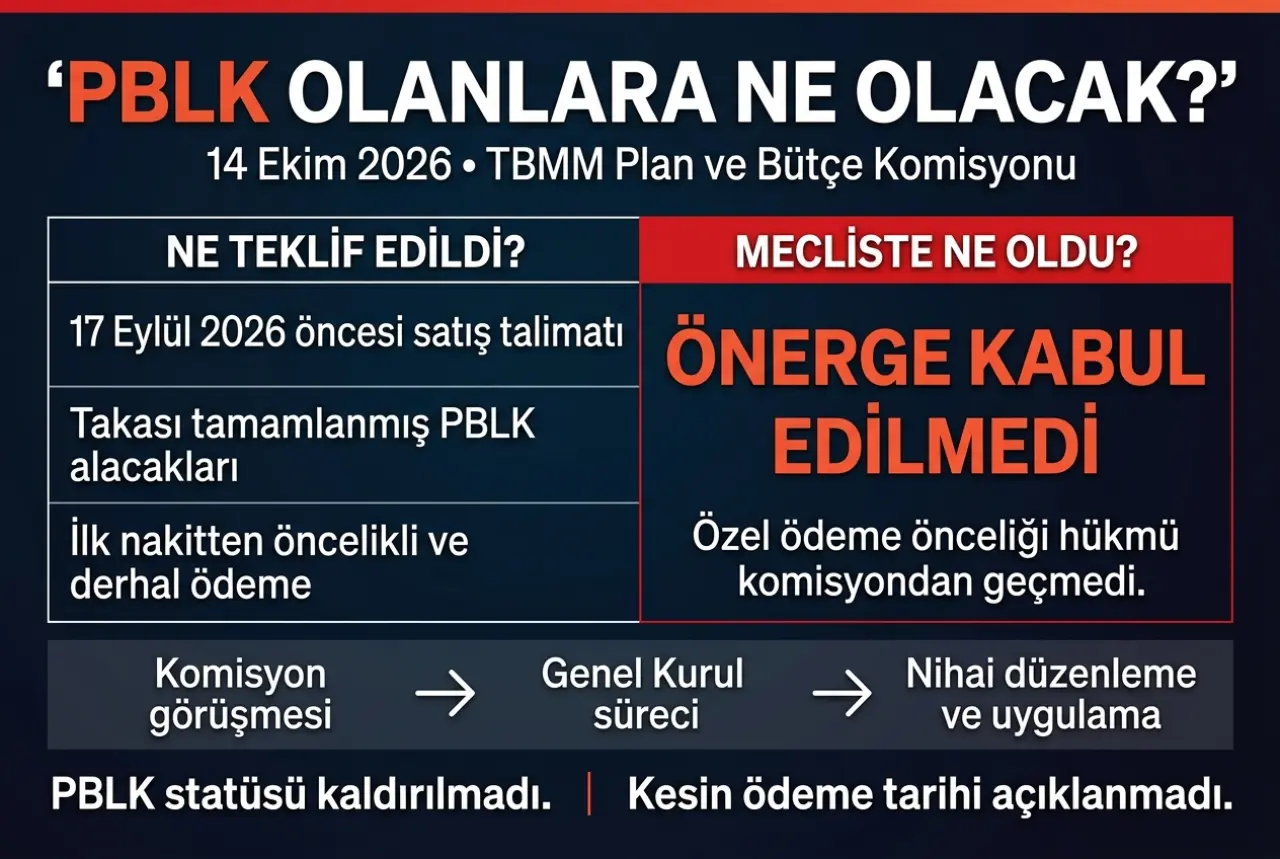
14 Ekim Çarşamba günü TBMM Plan ve Bütçe Komisyonunda görüşülen düzenlemede, bu yatırımcıların alacaklarının diğer fon yatırımcılarından ayrı değerlendirilerek öncelikli biçimde ödenmesi önerildi. Ancak söz konusu önerge kabul edilmedi.
Buna karşılık, fonların tasfiyesine ilişkin ana kanun teklifi komisyondan geçti.
PBLK nedir, ne demek?
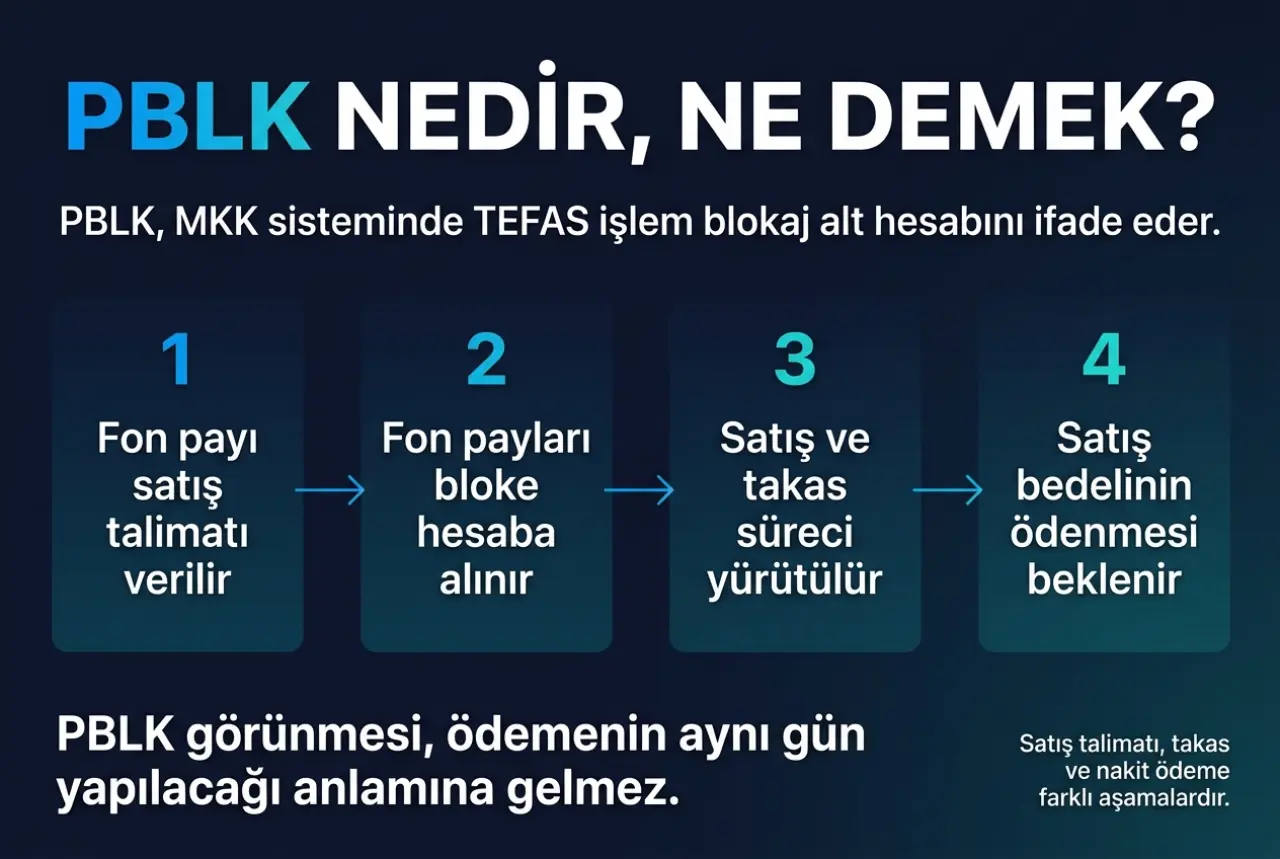
PBLK, Merkezi Kayıt Kuruluşunun yatırım fonu işlemlerinde kullandığı blokaj alt hesabı kodudur. MKK sisteminde PBLK, Türkiye Elektronik Fon Dağıtım Platformu (TEFAS) üzerinden gerçekleştirilen işlemlerle bağlantılı blokaj hesabını ifade eder. Normal şartlarda yatırım fonu sahibi, elindeki katılma paylarını satmak istediğinde bir satış talimatı oluşturur. Talimatın işleme alınması, fon paylarının ilgili hesaplarda bloke edilmesi, takasın sonuçlandırılması ve satış bedelinin yatırımcı hesabına aktarılması farklı aşamalardan oluşabilir.
Bu nedenle yatırımcının fon paylarını satmak için talimat vermesi ile satış karşılığındaki paranın hesabına geçmesi aynı işlem değildir. Tera ve Pusula fonlarında yaşanan tasfiye sürecinde de yatırımcıların en çok merak ettiği konu, PBLK statüsündeki tutarların hukuken tamamlanmış bir satış işleminden kaynaklanan alacak olarak değerlendirilip değerlendirilmeyeceği oldu.
Burada önemli bir ayrıntı bulunuyor: Hesapta PBLK kodunun görünmesi, tek başına paranın kesin olarak ödenmeye hazır olduğu veya yatırımcının öncelikli ödeme hakkı kazandığı anlamına gelmiyor. Satış ve takas işlemlerinin hangi aşamada bulunduğunun ayrıca belirlenmesi gerekiyor.
Mecliste PBLK yatırımcıları için ne teklif edildi?
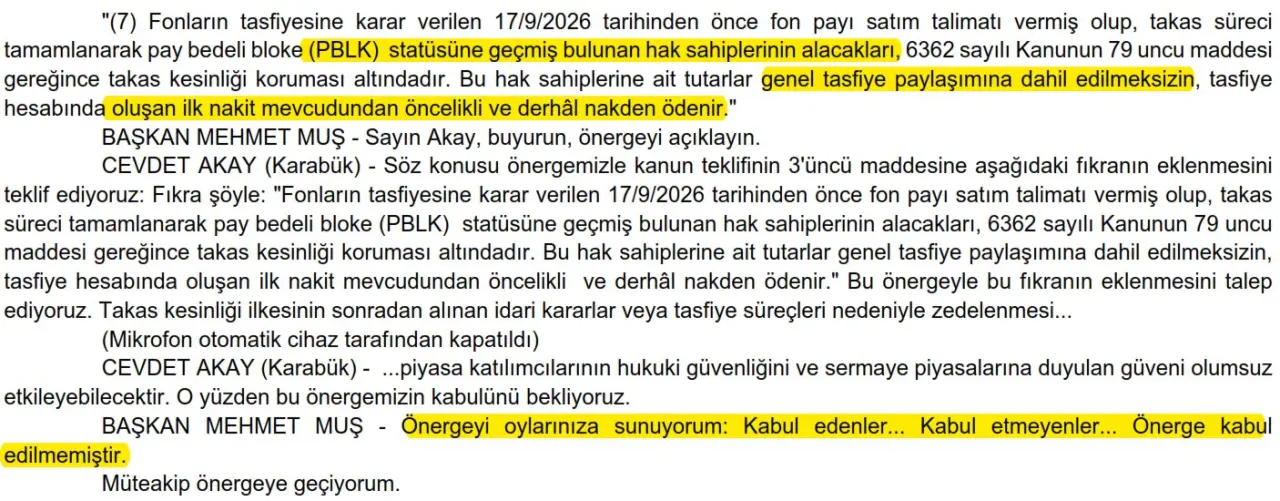
CHP Karabük Milletvekili Cevdet Akay, 14 Ekim 2026 tarihinde görüşülen kanun teklifinin 3. maddesine yeni bir fıkra eklenmesini önerdi. Önerge, özellikle 17 Eylül 2026 tarihinden önce fon payı satış talimatı veren ve takas işlemleri tamamlanmış olmasına rağmen bedeli PBLK statüsünde bulunan hak sahiplerini hedefliyordu. Önerge metninde, bu yatırımcıların alacaklarının 6362 sayılı Sermaye Piyasası Kanunu'nun 79. maddesinde düzenlenen takas kesinliği koruması kapsamında değerlendirilmesi istendi.
Teklif edilen düzenlemeye göre söz konusu alacaklar genel tasfiye paylaşımına dahil edilmeyecek, tasfiye hesabında oluşan ilk nakit mevcudundan öncelikli ve derhal ödenecekti. Bu düzenleme kabul edilseydi, önergedeki şartları sağlayan yatırımcılar bakımından genel tasfiye dağıtımından ayrı bir ödeme mekanizması kanuni güvenceye kavuşmuş olacaktı.
Ancak bu önceliğin nasıl uygulanacağı ve fiili ödeme tarihi yine ilgili işlemlerin tamamlanmasına bağlı olacaktı.
Cevdet Akay'ın PBLK önergesi neden önemliydi?
Önergenin temelinde, satış talimatını tasfiye kararından önce veren ve takas işlemleri tamamlanan yatırımcıların durumunun diğer fon yatırımcılarından farklı olup olmadığı tartışması bulunuyordu. Örneğin bir yatırımcı 17 Eylül'den önce fon paylarını satmak için talimat vermiş, işlem ilgili kurallara göre sonuçlanmış ve satış bedeli bloke statüsüne geçmiş olabilir.
Diğer bir yatırımcı ise aynı tarihte henüz fon paylarını satmamış ve tasfiye sürecine doğrudan fon payı sahibi olarak girmiş olabilir. Önerge, ilk gruptaki yatırımcıların alacaklarının takas kesinliği ilkesi kapsamında korunması gerektiği görüşüne dayanıyordu.
Cevdet Akay, önergenin gerekçesini açıklarken sonradan alınan idari kararların ve tasfiye süreçlerinin daha önce kesinleşmiş takas işlemleri üzerindeki etkisine dikkat çekti. Bu durumun hukuki güvenliği ve sermaye piyasalarına duyulan güveni olumsuz etkileyebileceğini savundu. Ancak bu yaklaşım, komisyon tarafından kabul edilen ana düzenlemeye ayrı bir hüküm olarak eklenmedi.
PBLK önergesi reddedildi: Mecliste ne yaşandı?
TBMM Plan ve Bütçe Komisyonunda gerçekleştirilen görüşmelerde Cevdet Akay tarafından sunulan değişiklik önergesi oylamaya çıkarıldı. Komisyon Başkanı Mehmet Muş, önergeyi kabul eden ve etmeyen üyelerin oylarına sundu. Oylamanın ardından önergenin kabul edilmediği açıklandı.
Böylece 17 Eylül 2026 tarihinden önce satış talimatı veren ve takası tamamlanarak PBLK statüsüne geçtiği belirtilen yatırımcıların alacaklarının ilk nakit mevcudundan öncelikli ödenmesine yönelik ek düzenleme, komisyondan geçemedi. Ancak kamuoyunda yanlış anlaşılmaya neden olabilecek önemli bir nokta bulunuyor.
Mecliste reddedilen PBLK statüsünün kendisi değil, belirli PBLK alacaklarına özel ödeme önceliği tanınmasını öngören değişiklik önergesidir. Dolayısıyla önergenin reddedilmesi, PBLK kayıtlarının silindiği, yatırımcıların alacaklarının ortadan kalktığı veya bu yatırımcılara ödeme yapılmayacağı anlamına gelmiyor.
PBLK olan yatırımcıların parası artık ödenmeyecek mi?
Hayır. Önergenin reddedilmesinden doğrudan böyle bir sonuç çıkarılamaz. Reddedilen teklif, belirli koşulları taşıyan yatırımcılara diğer tasfiye alacaklarından ayrı ve öncelikli ödeme yapılmasını amaçlıyordu. Bu düzenlemenin kabul edilmemesi nedeniyle PBLK statüsündeki tüm yatırımcıların otomatik olarak ilk nakitten ödeme almasını sağlayacak özel hüküm komisyonda kabul edilen metne eklenmiş olmadı.
Bununla birlikte yatırımcıların mevcut mevzuattan veya kesinleşmiş işlemlerden kaynaklanabilecek hakları, yalnızca bu önergenin reddedilmesiyle kendiliğinden ortadan kalkmış sayılmaz. Ödeme sürecinde hangi tutarın hangi yatırımcıya ait olduğu, satış ve takas kayıtları, hak sahipliği tespitleri ve yürürlüğe girecek nihai düzenleme belirleyici olacak.
17 Eylül 2026 tarihi neden bu kadar önemli?
17 Eylül 2026, SPK'nın ilgili yatırım fonları hakkında tasfiye kararlarını aldığı tarih olması nedeniyle düzenlemenin merkezinde bulunuyor. Cevdet Akay'ın önergesinde de bu tarih esas alındı. Çünkü önerge, tasfiye kararından önce satış talimatı veren ve takas işlemleri tamamlanarak alacağı bloke statüsüne geçen yatırımcılar için özel koruma sağlamayı hedefliyordu. Burada üç farklı tarih birbirine karıştırılmamalı:
Fon payı satış talimatının verildiği tarih,
Satış işleminin takasının tamamlandığı tarih,
Satış bedelinin yatırımcının kullanılabilir nakit bakiyesine geçtiği tarih.
Bu üç tarih her yatırımcıda aynı olmayabilir. Özellikle 16 Eylül'de satış talimatı verilmiş olması, tek başına 17 Eylül öncesinde takasın da tamamlandığını ispatlamaz. İşlemin hangi tarihte ve hangi statüde sonuçlandığı ayrıca incelenmelidir. Dolayısıyla PBLK statüsüne sahip iki yatırımcının dahi talimat ve takas kayıtları bakımından farklı hukuki durumlarda bulunması mümkündür.
Tera ve Pusula fonlarında ödemeler hangi tarihe göre yapılacak?
Yatırımcıların en çok merak ettiği soru, satış talimatının verildiği tarihin mi, PBLK statüsüne geçilen tarihin mi yoksa 17 Eylül 2026 tarihinin mi ödemelerde esas alınacağı. 14 Ekim'de komisyonda kabul edilen ana kanun teklifinde ödeme sistemi yalnızca PBLK statüsüne göre oluşturulmuyor. Düzenlemede, hak sahipliğinin MKK kayıtlarıyla mutabakat sağlanarak belirlenmesi ve tasfiye malvarlığından yapılacak ödemelerde fonun durumu ile yatırımcının net yatırım tutarının dikkate alınması öngörülüyor.
Ancak tasfiye tarihinden önce satış talimatını tamamlamış ve takas işlemleri sonuçlanmış kişilerin alacaklarının nasıl sınıflandırılacağı, PBLK tartışmasının merkezinde yer alıyor. Bu nedenle PBLK statüsündeki bütün yatırımcılara belirli bir tarihte ödeme yapılacağını söylemek şu aşamada mümkün değil.
Önergenin reddedilmesiyle, 17 Eylül öncesinde takası tamamlanan PBLK alacakları için tasfiye hesabındaki ilk nakitten derhal ödeme yapılmasını öngören özel hüküm komisyondaki metne girmemiş oldu.
Fon tasfiyesi kanun teklifinde 1 milyon TL ödeme düzenlemesi
14 Ekim'de Plan ve Bütçe Komisyonunda kabul edilen ana kanun teklifinde yatırımcıların net yatırım tutarlarının hesaplanması ve ara ödeme yapılmasına ilişkin hükümler de bulunuyor. Düzenleme kapsamında, SPK tarafından belirlenecek fonlarda yatırımcıların endeksleme uygulanmadan hesaplanan net yatırım tutarları esas alınarak ara ödeme yapılabilecek. Net yatırım tutarı 1 milyon TL'nin altında olan yatırımcılara bu tutara kadar, 1 milyon TL ve üzerindeki yatırımcılara ise en fazla 1 milyon TL ara ödeme yapılabilmesi öngörülüyor.
Ancak bu hüküm, her yatırımcıya koşulsuz olarak 1 milyon TL ödeneceği anlamına gelmiyor. Ara ödemeler, tasfiye sonucunda elde edilen dağıtılabilir nakde, yatırımcının hesaplanan net yatırım tutarına ve SPK tarafından belirlenecek esaslara bağlı olacak. Dağıtılabilir nakdin yeterli olmaması durumunda ise net yatırım tutarı düşük olan yatırımcılardan başlanarak ödeme yapılması veya belirli bir asgari ara ödeme tutarının uygulanması mümkün olabilecek.
PBLK statüsündeki alacaklar bakımından ise önemli soru, bu tutarların genel ara ödeme sistemine mi dahil edileceği, yoksa tamamlanmış takas işlemlerinden kaynaklanan ayrı bir alacak olarak mı değerlendirileceği. Reddedilen önerge, bu ikinci yaklaşıma açık bir kanuni dayanak oluşturmayı amaçlıyordu.
Örnekle anlatalım: PBLK statüsündeki yatırımcı ne bekliyor?
Bir yatırımcının Tera veya Pusula bünyesindeki tasfiyeye konu fonlardan birinde 750 bin TL tutarında varlığı bulunduğunu düşünelim.
Yatırımcı, 15 Eylül 2026 tarihinde satış talimatı vermiş olsun.
Burada iki farklı durum ortaya çıkabilir.
Birinci durum: Yatırımcının satış işlemi ve takası tasfiye kararından önce tamamlanmış, satış bedeli bloke statüsüne geçmiş ancak para kullanılabilir hesabına aktarılmamış olabilir.
Bu durumda yatırımcı, satış işleminin tamamlandığını ve artık fonun değer değişiminden ziyade satış bedelinin ödenmesini beklediğini savunabilir. Reddedilen önerge de bu nitelikteki alacaklar için özel ödeme önceliği tanınmasını hedefliyordu.
İkinci durum: Yatırımcı satış talimatını vermiş ancak 17 Eylül tarihine kadar takas işlemi tamamlanmamış olabilir.
Bu yatırımcının durumu, takası tamamlanan ilk yatırımcıdan farklı değerlendirilebilir.
Dolayısıyla iki yatırımcının aynı tarihte satış talimatı vermiş olması, alacaklarının aynı hukuki statüde bulunduğu anlamına gelmiyor.
Bu örnek varsayımsaldır. Gerçek hak sahipliği ve ödeme koşulları ilgili işlemlerin kayıtlarına göre belirlenecek.
PBLK olanlara öncelikli ödeme yapılması tamamen gündemden çıktı mı?
Komisyonda reddedilen önerge, aynı düzenlemenin daha sonraki yasama aşamalarında yeniden gündeme gelmesini hukuken engellemiyor. Kanun teklifi TBMM Genel Kurulunda görüşülürken yeni değişiklik önergeleri sunulabilir. Ancak bunların kabul edileceğine ilişkin kesin bir bilgi bulunmuyor. Bu nedenle PBLK statüsündeki yatırımcılar açısından sürecin tamamlandığını veya özel ödeme düzenlemesinin kesin olarak ortadan kalktığını söylemek için henüz erken.
Belirleyici olan, kanunun nihai metni ve sonrasında SPK tarafından açıklanacak uygulama esasları olacak.
Tera ve Pusula fonlarında tasfiye süreci nasıl ilerleyecek?
Komisyonda kabul edilen teklif, fonların tasfiyesinin SPK gözetiminde yürütülmesini öngörüyor. Tasfiye sürecinde fon portföylerinde bulunan varlıkların tespit edilmesi, değerlenmesi ve mümkün olan koşullarda nakde çevrilmesi hedefleniyor. Düzenleme, fon varlıklarının borsa dışında satılması dahil farklı yöntemlerin kullanılabilmesine de imkân tanıyor. Bunun yanı sıra, fon malvarlığından hukuka aykırı biçimde çıkarıldığı belirlenen değerlerin geri kazanılması ve sorumlulardan tahsil edilmesi için de mekanizmalar oluşturulması planlanıyor.
Bu kapsamda TMSF ve Yatırımcı Tazmin Merkezi gibi kurumların belirli aşamalarda görev üstlenmesi öngörülüyor. Ancak bu kurumların sürece dahil olması, fon yatırımlarının tamamının devlet güvencesi altında olduğu veya yatırımcılara eksiksiz ödeme yapılacağı anlamına gelmiyor.
Tasfiye sonucunda elde edilecek nakit, hesaplanan hak sahipliği tutarları ve uygulanacak dağıtım kuralları ödeme miktarlarını doğrudan etkileyecek.
PBLK statüsündeki yatırımcılar ne yapmalı?
Tera ve Pusula fonlarında PBLK kaydı bulunan yatırımcıların özellikle satış talimatı ve takas sürecine ilişkin kayıtlarını incelemesi önem taşıyor. Yatırımcıların aracı kurumları üzerinden satış talimatının oluşturulduğu tarihi, emrin gerçekleşme durumunu, takasın tamamlanıp tamamlanmadığını ve MKK kayıtlarındaki mevcut statüyü kontrol etmesi gerekiyor. Çünkü yalnızca hesabında PBLK yazması, önergenin kapsamına giren şartların tamamının gerçekleştiğini kanıtlamıyor.
Özellikle satış talimatı 17 Eylül 2026 tarihinden önce verilmiş olan yatırımcılar açısından bu tarihlerin ayrı ayrı belirlenmesi önem taşıyor.
PBLK olanlara ödeme ne zaman yapılacak? Son durum
15 Ekim 2026 itibarıyla PBLK statüsündeki yatırımcıların tamamına uygulanacak kesinleşmiş bir ödeme günü açıklanmış değil. 14 Ekim'deki komisyon görüşmelerinde PBLK alacaklarının ilk nakit mevcudundan öncelikli ve derhal ödenmesini öngören önerge kabul edilmezken, fonların tasfiyesine ilişkin ana kanun teklifi komisyondan geçti. Şimdi gözler TBMM Genel Kurulunda yürütülecek yasama sürecine ve SPK'nın ödeme esasları konusunda yapacağı açıklamalara çevrildi.
Tera ve Pusula fonlarında satış talimatı veren yatırımcıların merak ettiği temel soru ise henüz yanıt bulmuş değil: 17 Eylül'den önce satış işlemi ve takası tamamlanan, ancak bedeli PBLK statüsünde bulunan yatırımcılar, genel tasfiye ödemelerini mi bekleyecek, yoksa alacakları için ayrı bir ödeme yöntemi mi uygulanacak?
Bu sorunun kesin yanıtı, nihai yasal düzenleme ve uygulama kararlarıyla netleşecek.