

Aksa Akrilik Kimya Sanayii A.Ş. (AKSA), 2026 yılı 2. çeyrek finansal sonuçlarını kamuoyuyla paylaştı. Aracı kurumların inceleme altına aldığı bilanço rakamları, şirketin operasyonel kârlılığındaki güçlü duruşu ve beklentilerle uyumlu net kâr rakamlarını gözler önüne serdi.
Borsa İstanbul'un köklü sanayi devlerinden Aksa Akrilik Kimya Sanayii A.Ş. (AKSA), 2026 yılının ikinci çeyreğine ait bilanço verilerini açıkladı. Gedik Yatırım tarafından yayımlanan detaylı değerlendirme raporuna göre şirket, geçen yılın aynı dönemine kıyasla kârlılık kalemlerinde dikkat çekici oranlarda artış kaydetti.
2Ç26 Bilanço Öne Çıkanlar ve Finansal Rakamlar
Şirketin finansal tablolarında öne çıkan temel veriler şu şekilde sıralandı:
Net Satışlar: 2026 yılının ikinci çeyreğinde geçen yılın aynı dönemine göre %21,98 artışla 11.222 milyon TL oldu. İlk 6 aylık kümülatif net satışlar ise %20,25 artış kaydederek 22.657 milyon TL seviyesine ulaştı.
FAVÖK (Faiz, Amortisman ve Vergi Öncesi Kâr): 2Ç26 döneminde yıllık bazda %45,91 artışla 2.127 milyon TL olarak gerçekleşti. Yılın ilk yarısındaki toplam FAVÖK ise %48,21 artışla 4.136 milyon TL oldu.
FAVÖK Marjı: İkinci çeyrekte yıllık 311 baz puan artarak %19,0 seviyesinde gerçekleşti. 6 aylık kümülatif FAVÖK marjı ise 344 baz puanlık artışla %18,3 düzeyinde kaydedildi.
Net Kâr: Geçen yılın aynı çeyreğinde 30 milyon TL net zarar açıklayan Aksa Akrilik, 2Ç26 döneminde 1.327 milyon TL net kâr rakamına imza attı. Yılın ilk 6 aylık net kârı ise geçen yılın aynı dönemine kıyasla %630,02 oranında devasa bir artışla 2.050 milyon TL olarak gerçekleşti.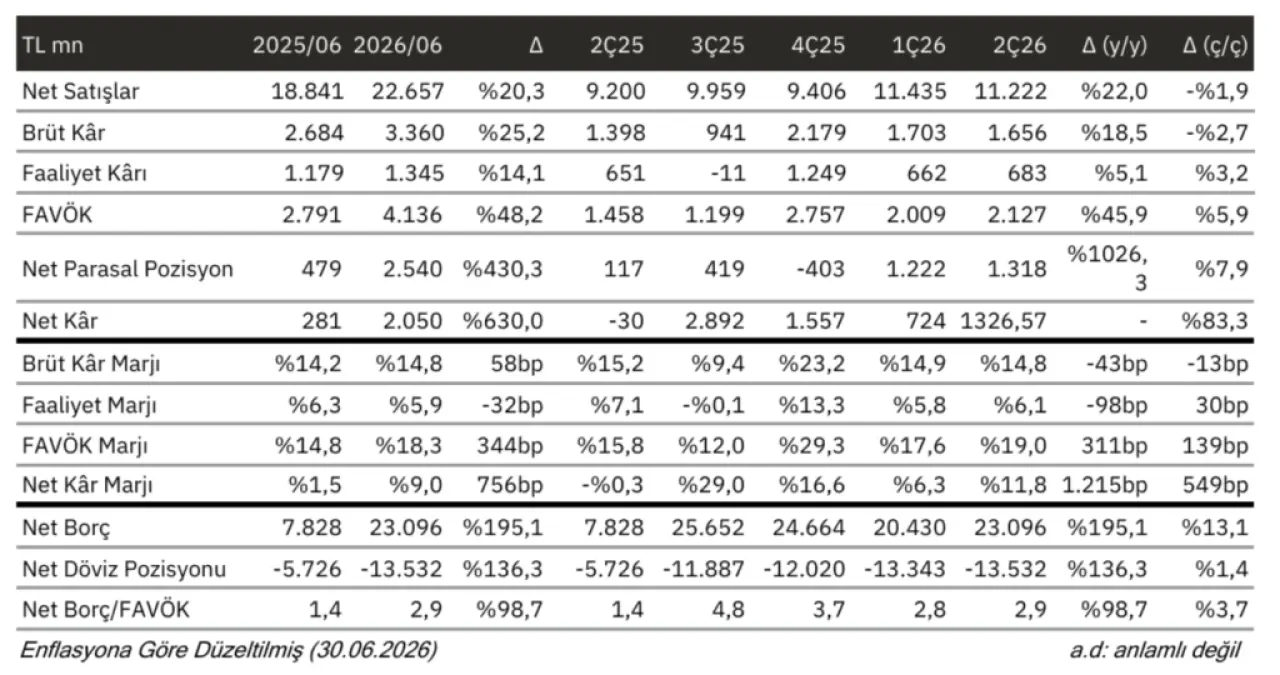
Konsensüs Beklentileri ile Uyumluluk ve Aracı Kurum Yorumu
Gedik Yatırım, açıklanan sonuçları nötr olarak değerlendirirken, 1.327 milyon TL'lik net kârın 1.320 milyon TL olan piyasa konsensüs beklentisiyle büyük ölçüde uyumlu olduğuna dikkat çekti.
Raporda, Nisan ayında gerçekleştirilen 2,25 milyar TL tutarındaki temettü ödemesi ve süregelen yatırımların etkisiyle net borcun çeyreklik bazda %13 artarak 23,1 milyar TL'ye yükseldiği, ancak Net Borç/FAVÖK oranının 2025 yıl sonundaki 3,7x seviyesinden 2,9x'e gerileyerek iyileşme trendini sürdürdüğü vurgulandı.
2026 Yılı Beklentileri ve Yukarı Yönlü Potansiyel
Aksa Akrilik yönetiminin 2026 yılına ilişkin öngörülerinde bir değişiklik yapılmadı. Şirket yönetimi yıl geneli için şu tahminleri koruyor:
Yaklaşık %85 kapasite kullanım oranı (+/-5 puan)
1,0 milyar dolar ciro
65 milyon dolar yatırım harcaması (+/-10 milyon dolar)
%15-18 aralığında FAVÖK marjı
Şirketin yılın ilk yarısında elde ettiği %18,3'lük FAVÖK marjının, yıl geneli beklenti aralığının üst bandının üzerinde bulunduğuna dikkat çeken uzmanlar; mevcut operasyonel performansın yılın ikinci yarısında da korunması halinde kârlılık beklentilerinde yukarı yönlü revizyon potansiyeli bulunduğunu ifade ediyor.
Hisse Performansı ve Çarpanlar
BIST 100 endeksine kıyasla güçlü bir performans sergileyen AKSA hisseleri, son üç ayda endeksin %12, son altı ayda ise %13 üzerinde getiri sağladı. Aracı kurum tahminlerine göre şirket, 2026T ve 2027T FD/FAVÖK çarpanlarında sırasıyla 6,5x ve 6,9x seviyelerinden işlem görüyor. Bu oranlar, yaklaşık 8x olan hissenin tarihsel ortalamasına kıyasla cazip bir iskonto potansiyeli barındırıyor.
(Not: Burada yer alan yatırım bilgileri, yorum ve tavsiyeleri yatırım danışmanlığı kapsamında değildir. Yatırım kararı alırken kendi risk profilinizi göz önünde bulundurmanız tavsiye edilir.)