

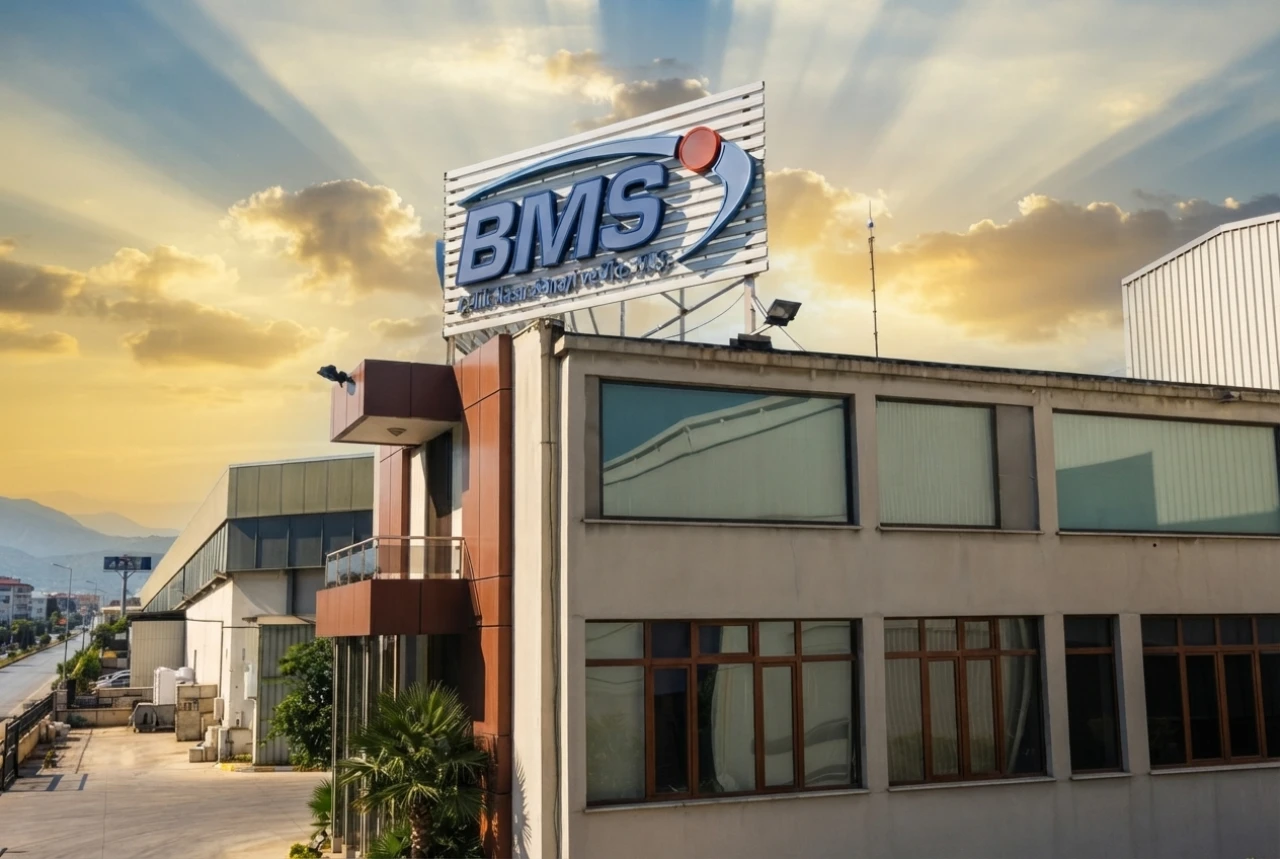
BMS Çelik Hasır Sanayi ve Ticaret A.Ş. (BMSCH), bilançosunu güçlendirmek ve finansman giderlerini optimize etmek amacıyla stratejik bir adım attı. Şirket, İzmir Aliağa'da bulunan fabrika binası ve arsasını "Sat-Geri Kirala" (Sale and Leaseback) yöntemiyle 802 milyon 500 bin TL karşılığında Vakıf Finansal Kiralama A.Ş.'ye devretti.
Kamuyu Aydınlatma Platformu'na (KAP) yapılan resmi açıklamaya göre, İzmir Aliağa Kimya İhtisas ve Karma Organize Sanayi Bölgesi'nde yer alan 39.997 metrekarelik arsa ve üzerindeki prefabrik fabrika binasının satışı tamamlandı.
60 Ay Vadeli Geri Kiralama ve Mülkiyet Devri
28 Eylül 2026 tarihinde imzalanan finansal kiralama sözleşmesi kapsamında sağlanan fonlama, 60 ay vadeli olarak geri ödenecek. Sözleşme süresinin sonunda ise taşınmazın mülkiyeti yeniden BMS Çelik Hasır'a geçecek. Tapu devir işlemleri, Organize Sanayi Bölgesi Müdürlüğü'nün uygunluk onayı alınarak 30 Eylül 2026 itibarıyla resmi olarak tamamlandı.
Değerleme kuruluşları tarafından hazırlanan raporlarda 802.500.000 TL piyasa değeri belirlenen işlem, şirketin ödenmiş sermayesine oranla yüzde 802,5, son finansal tablolardaki aktif toplamına oranla ise yüzde 33,03 büyüklüğe sahip bulunuyor.
İşletme Sermayesi Güçlenecek ve Finansman Giderleri Optimize Edilecek
BMS Çelik Hasır yönetimi, gerçekleştirilen bu işlemle elde edilen likiditenin şirketin faaliyetlerine ve finansal yapısına sağlayacağı katkıları şu şekilde özetledi:
Mevcut Varlıkların Etkin Değerlendirilmesi: Duran varlıkların likiditeye dönüştürülerek şirkete nakit girişi sağlanması.
Borç Yapısının İyileştirilmesi: Kısa ve orta vadeli, yüksek maliyetli finansal yükümlülüklerin azaltılması ve borç vadelerinin uzatılması.
Operasyonel Güç: Elde edilen kaynağın hammadde temini, üretim faaliyetleri ve güçlü bir işletme sermayesi yapısı için değerlendirilmesi.
Öte yandan, gerçekleştirilen işlemin Sermaye Piyasası Kurulu'nun (SPK) II-23.3 sayılı Önemli Nitelikteki İşlemler ve Ayrılma Hakkı Tebliği kapsamında ayrılma hakkı doğurmayan nitelikte olduğu ve pay sahipleri açısından bu kapsamda bir hak doğmadığı belirtildi.