

Sasa Polyester Sanayi A.Ş. (SASA), 2026 yılı ikinci çeyrek finansal sonuçlarını kamuoyuyla paylaştı. Gedik Yatırım Menkul Değerler A.Ş. tarafından yayımlanan bilanço değerlendirmesinde, şirketin operasyonel karlılığındaki belirgin artış ve marjlardaki toparlanma ön plana çıktı.
SASA 2Ç26 Finansal Sonuçları ve Öne Çıkan Detaylar
Şirketin 2026 yılının ikinci çeyreğinde elde ettiği finansal veriler, operasyonel tarafta güçlü bir büyüme trendine işaret etti:
Net Satışlar: 2Ç26'da geçen yılın aynı dönemine göre %27,34 oranında artarak 21.527 milyon TL seviyesine ulaştı. Yılın ilk 6 aylık dönemindeki toplam satışlar ise 38.876 milyon TL olarak gerçekleşti.
FAVÖK (Faiz, Amortisman ve Vergi Öncesi Kâr): İkinci çeyrekte yıllık bazda %114,94 artışla 5.468 milyon TL oldu. 6 aylık kümülatif FAVÖK ise geçen yılın aynı dönemine göre %158,56 artışla 8.885 milyon TL'ye yükseldi.
FAVÖK Marjı: Operasyonel karlılıktaki artış marjlara da yansıdı. 2Ç26'da FAVÖK marjı 1.035 baz puanlık güçlü bir artışla %25,4 seviyesinde gerçekleşti.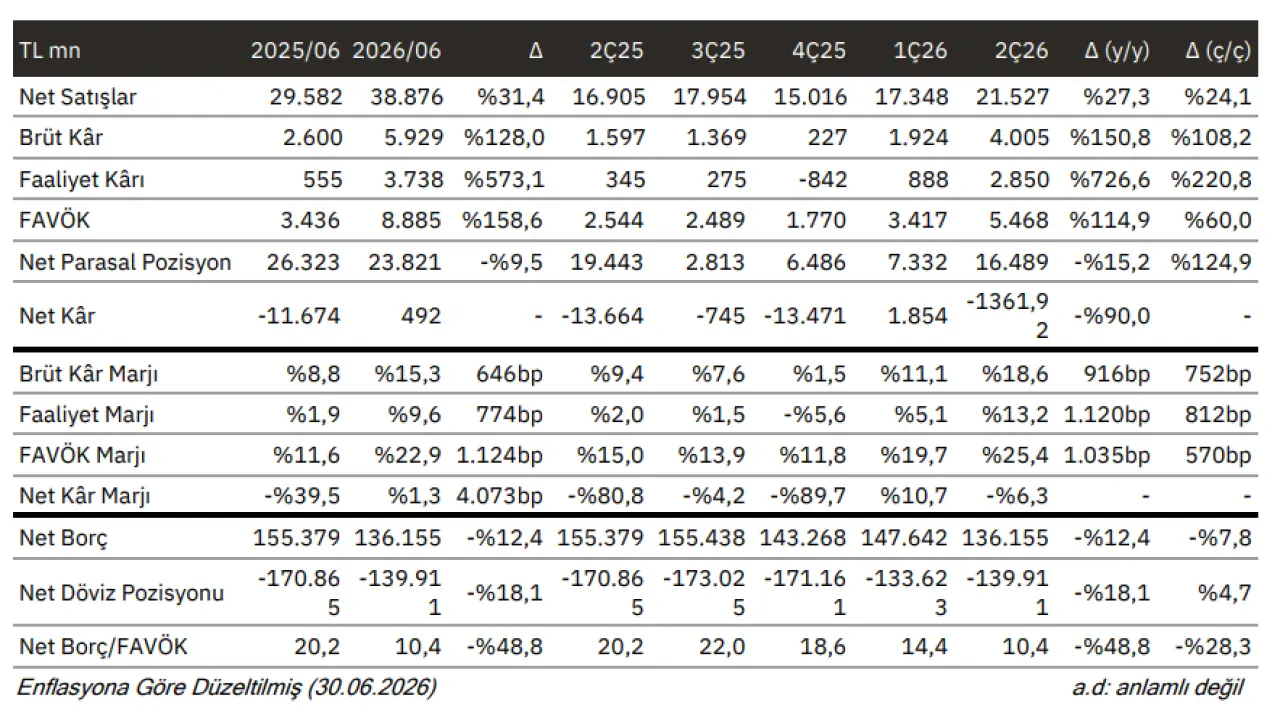
Net Zararın Nedeni: Ertelençmiş Vergi Gideri
Güçlü operasyonel karlılığa ve vergi öncesi kârda kaydedilen belirgin toparlanmaya rağmen, şirket ikinci çeyrekte 1.362 milyon TL net zarar açıkladı.
Gedik Yatırım'ın analizine göre, net kârın zarara dönmesinin temel sebebi operasyonel zayıflıktan ziyade 7,1 milyar TL tutarındaki ertelenmiş vergi giderinden kaynaklandı. Bu kalem, geçen yılın aynı çeyreğinde kaydedilen rakamın kat kat üzerinde gerçekleşti. Öte yandan, 2025'in ilk 6 ayında 11,67 milyar TL net zarar açıklayan şirket, 2026'nın ilk 6 aylık genel toplamında 492 milyon TL net kâr elde etmeyi başardı.
Borçluluk ve Kaldıraç Oranlarında İyileşme
Şirketin bilanço yapısındaki borçluluk göstergelerinde de olumlu gelişmeler kaydedildi:
Net borç, yıllık bazda %12,4 oranında azalarak 136,2 milyar TL seviyesine geriledi.
FAVÖK'teki toparlanmanın da katkısıyla Net Borç/FAVÖK oranı, geçen yılın aynı dönemindeki 20,2x seviyesinden 10,4x seviyesine inerek kaldıraç oranında önemli bir iyileşme sağladı.
Gedik Yatırım'dan SASA Bilanço Değerlendirmesi
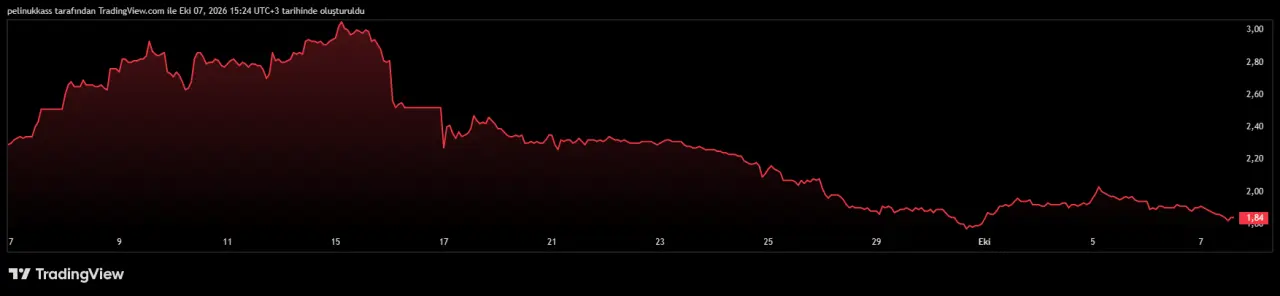
Gedik Yatırım, SASA'nın 2Ç26 finansal sonuçlarını genel olarak pozitif değerlendirdi. Ciro, kâr marjları, FAVÖK ve kaldıraç göstergelerindeki güçlü yıllık iyileşmenin operasyonel toparlanmayı net bir şekilde desteklediği vurgulandı. Şirket hisselerinin, tahminlere göre 2026T 16,2x FD/FAVÖK çarpanıyla işlem gördüğü ve yılbaşından bu yana XU100 endeksinin %24 altında bir performans sergilediği ifade edildi.