

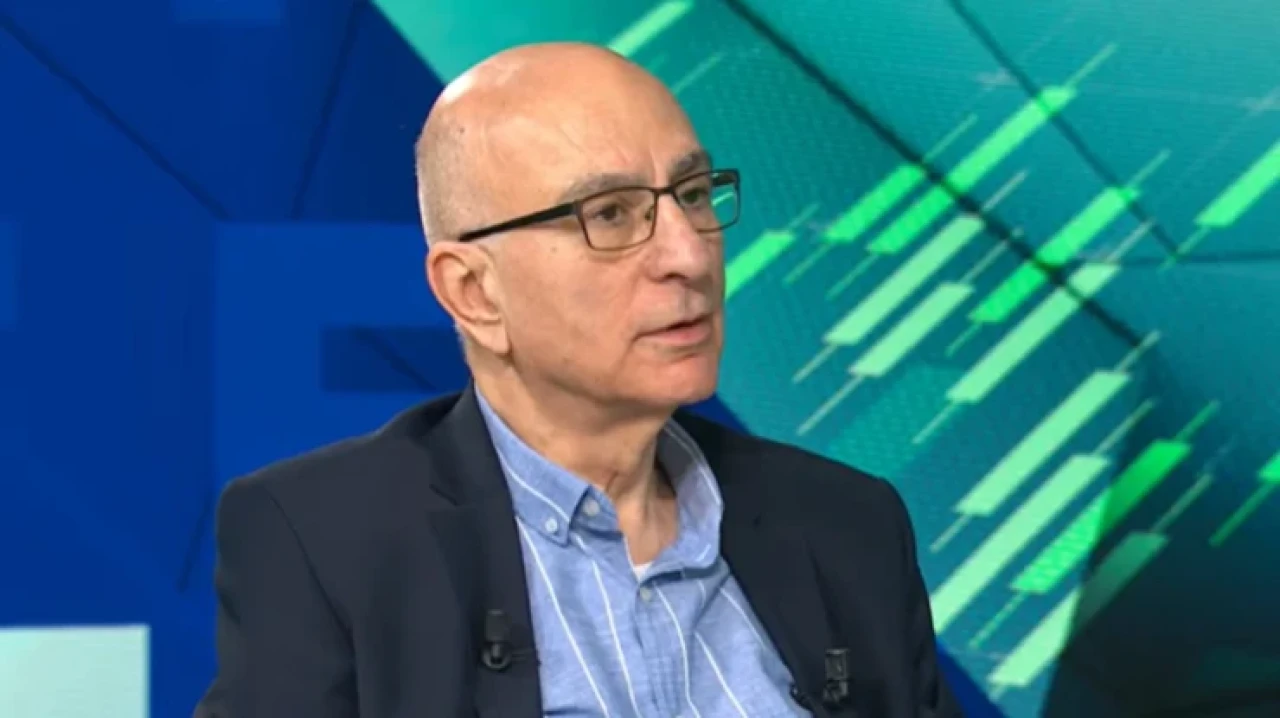
Eski Hazine Müsteşarı ve ekonomist Dr. Mahfi Eğilmez, kişisel blogunda yayımladığı analizde Sermaye Piyasası Kurulu'nun (SPK) 17 Eylül 2026 tarihinde portföy yönetim şirketleri ve yatırım fonlarına yönelik aldığı kısıtlama ile tasfiye kararlarını iktisadi açıdan mercek altına aldı. Eğilmez, fonların başarısızlığında ortaya çıkan zararın kimin üstünde kalacağı sorusunun piyasa disiplini ve "ahlaki tehlike" kavramı açısından hayati önem taşıdığına dikkat çekti.
"Tasfiye Paranın Otomatik Sıfırlanması Demek Değildir"
Mahfi Eğilmez'in yazısında fon tasfiye süreçleri ve yatırımcı haklarına ilişkin öne çıkardığı temel başlıklar şunlardır:
Likidite ve Zamanlama: Bir fonun tasfiyeye girmesi tüm varlıkların anında ve fiktif fiyatlarla satılması anlamına gelmez. Mülklerin ve karmaşık türev ürünlerin panikle satılması zararı büyütür; adil değerin bulunması zaman gerektirir.
Geçmiş Getiri Tuzağı: Yatırımcıların yalnızca geçmiş yüksek getirilere bakmaması gerektiğini belirten Eğilmez; kaldıraç, portföy yoğunlaşması ve varlık likiditesinin incelenmesinin şart olduğunu vurguladı.
Erken Müdahale Vurgusu: Piyasa koşullarının çok üzerinde getiri vaat eden şeffaf olmayan yapılara ilişkin denetimlerin sorunlar büyümeden önce, zamanında yapılması gerektiğine işaret etti.
Ahlaki Tehlike (Moral Hazard) ve Kazancın Sosyalleşmesi Riski
Yazının odak noktasını oluşturan "ahlaki tehlike" kavramına ilişkin Eğilmez, riski alan aktörlerin başarısızlık maliyetini üstlenmeyeceğine inanması durumunda piyasa disiplininin çökeceğini belirterek şu değerlendirmede bulundu:
"Kazanç özel kalırken zarar toplumsallaşırsa, piyasa disiplini zayıflar... Bir sistemde insanlar, 'Nasıl olsa işler ters giderse biri bizi kurtarır' diye düşünmeye başladığında, alınan risklerin sınırı da ortadan kalkar. İyi işleyen bir piyasanın temel prensibi basittir: Kazanç özel ise, riskin maliyeti de mümkün olduğunca özel kalmalıdır."