

Türk Hava Yolları'nın (BIST: THYAO) Eylül 2026 trafik sonuçları, ilk bakışta güçlü yolcu sayıları ve yüksek doluluk oranlarıyla dikkat çekse de ayrıntılara inildiğinde farklı bir tablo ortaya çıkıyor. Yolcu büyümesindeki yavaşlama, uluslararası petrol fiyatlarının yükselmesi ve hissedeki zayıf teknik görünüm, yatırımcılar açısından yakından izlenmesi gereken üç temel risk oluşturuyor. Peki, THYAO'nun büyüme hikâyesinde neler değişiyor?
Türk Hava Yolları, 2026 yılının ilk dokuz ayında 73 milyon yolcu taşıyarak geçen yılın aynı dönemine göre yüzde 5,2 büyüme kaydetti. Eylül ayında ise 9 milyon yolcuya ulaşılırken toplam yolcu doluluk oranı yüzde 86,8 olarak gerçekleşti. Şirketin uluslararası ölçekteki operasyon gücünü koruduğunu gösteren bu rakamlar, büyümenin niteliğine ilişkin bazı soru işaretlerini de beraberinde getiriyor
Özellikle Ağustos ve Eylül aylarının karşılaştırılması, yolcu ve kapasite artışında ivme kaybına işaret ediyor. Bu tabloya küresel enerji piyasalarındaki gelişmeler ve hisse fiyatının teknik görünümü eklendiğinde, THYAO yatırımcıları açısından önümüzdeki dönemin yalnızca taşınan yolcu sayısıyla değerlendirilemeyeceği anlaşılıyor.
Birinci risk: Yolcu büyüyor ancak büyüme hızı yavaşlıyor
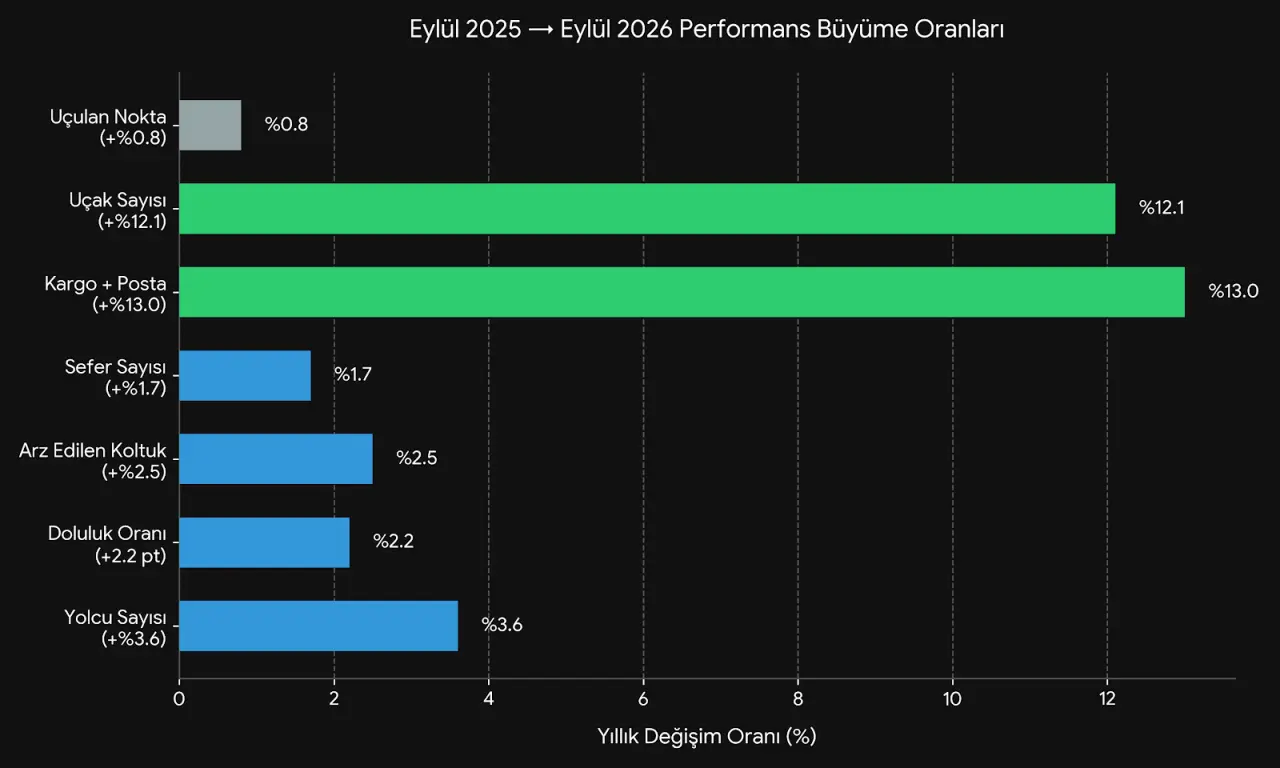
Türk Hava Yolları'nın Eylül ayında taşıdığı yolcu sayısı yıllık bazda yüzde 3,6 artarak yaklaşık 9 milyon kişiye ulaştı. Ancak bu oran, Ağustos ayında kaydedilen yüzde 5,6'lık büyümenin ve yılın ilk dokuz ayındaki yüzde 5,2'lik kümülatif artışın gerisinde kaldı.
Daha dikkat çekici gelişme ise uçuş sayısında yaşandı. Ağustos ayında yüzde 4,6 artan konma sayısı, Eylül'de yalnızca yüzde 1,7 yükseldi. Bir başka ifadeyle şirket yolcu taşımaya devam ediyor ancak uçuş ağındaki hacim büyümesi belirgin biçimde yavaşlıyor.
| Gösterge | Ağustos 2026 | Eylül 2026 |
|---|---|---|
| Yolcu sayısı artışı | +%5,6 | +%3,6 |
| Konma sayısı artışı | +%4,6 | +%1,7 |
| Arz edilen koltuk-km artışı | +%4,2 | +%2,5 |
| Filo büyümesi | +%13,0 | +%12,1 |
Bu rakamların ortaya koyduğu temel mesele, şirketin büyümeyi yeni kapasite oluşturmak yerine mevcut uçuşlardaki doluluk performansıyla desteklemesi.
Nitekim Eylül ayında toplam doluluk oranı yüzde 86,8'e, iç hatlarda ise yüzde 88,2'ye ulaştı. Yüksek doluluk, kapasitenin etkin kullanılması ve uçuş başına gelir potansiyeli açısından olumlu. Ancak aynı zamanda yeni kapasite devreye alınmadan yolcu büyümesini sürdürmenin giderek zorlaşabileceğine de işaret ediyor.
İç hatlarda tablo daha belirgin. Ağustos ayında yüzde 6,8 artan yolcu sayısı Eylül'de yalnızca yüzde 1,5 yükselirken, konma sayısında herhangi bir büyüme gerçekleşmedi. İç hatlarda arz edilen koltuk-kilometre de yüzde 0,1 geriledi.
Bölgesel dağılımda ise Orta Doğu öne çıkıyor. Eylül ayında bu bölgedeki kapasite yüzde 17,1, yolcu sayısı yüzde 8,3 azaldı. İlk dokuz aylık dönemdeki kapasite daralmasının yüzde 26,3'e ulaşması, bölgedeki operasyonel baskının tek bir aya özgü olmadığını gösteriyor.
Amerika uçuşlarında kapasite yüzde 6,8 gerilerken yolcu sayısı yalnızca yüzde 0,2 arttı. Buna karşılık bölgedeki doluluk oranının yüzde 90,3'e ulaşması, talep ile sunulan kapasite arasındaki dengenin ayrıca değerlendirilmesini gerektiriyor.
Bir diğer dikkat çekici gelişme filo büyümesinde yaşanıyor. Eylül itibarıyla uçak sayısı yıllık yüzde 12,1 artışla 567'ye ulaşırken, toplam kapasite artışı yüzde 2,5'te kaldı.
Elbette bu fark tek başına verimlilik kaybı anlamına gelmiyor. Yeni uçakların teslimat tarihleri, bakım süreçleri, uçakların kullanım yoğunluğu ve hat planlaması sonucu değiştirebilir. Ancak filodaki çift haneli büyümenin uçuş kapasitesine ne zaman ve ne ölçüde yansıyacağı, önümüzdeki dönemlerde izlenmesi gereken önemli bir gösterge.
Bununla birlikte şirketin güçlü tarafları da bulunuyor. İlk dokuz ayda kargo ve posta hacminin yüzde 10,6 artarak yaklaşık 1,8 milyon tona ulaşması, yolcu operasyonları dışındaki büyümenin devam ettiğini gösteriyor.
Dolayısıyla THYAO açısından mesele büyümenin tamamen durması değil, büyümenin hızının ve kaynaklarının değişmeye başlaması.
İkinci risk: Petrol fiyatları THYAO'nun maliyetlerini baskılayabilir
Türk Hava Yolları açısından ikinci önemli risk, küresel petrol piyasasındaki gelişmelerden kaynaklanıyor. Havayolu şirketlerinin en önemli operasyonel maliyetlerinden biri olan jet yakıtı, petrol fiyatlarındaki yükselişlere ve rafineri piyasasındaki dalgalanmalara doğrudan maruz kalıyor.
Uluslararası petrol piyasasında son haftalarda yaşanan gelişmeler, havayolu sektörünün maliyet görünümünü yeniden gündeme taşıdı. Reuters verilerine göre Brent petrol, 8 Ekim 2026 tarihinde yüzde 4'ün üzerinde yükselişle varil başına 104,28 dolardan günü tamamladı. Orta Doğu'daki jeopolitik gerilimler ve petrol arzına ilişkin endişeler, fiyatları destekleyen temel unsurlar arasında yer alıyor.
ABD Enerji Enformasyon İdaresi (EIA) de Ekim 2026 raporunda petrol fiyatı beklentilerini yukarı yönlü revize etti. Kurum, Brent petrolün 2026 yılının son çeyreğinde ortalama 105 dolar, yıl genelinde ise 98 dolar seviyesinde gerçekleşmesini bekliyor.
Bu beklentiler, Türk Hava Yolları açısından önem taşıyor. Çünkü yolcu sayısındaki artışın sınırlı kaldığı bir dönemde yakıt giderlerinin yükselmesi, şirketin operasyonel kârlılığı üzerindeki baskıyı artırabilir. Özellikle Eylül ayında kapasite artışının yüzde 2,5 düzeyinde kalması, gelir tarafındaki büyüme potansiyelinin de dikkatle izlenmesini gerektiriyor. Böyle bir ortamda yakıt maliyetlerinin yükselmesi, bilet fiyatlarıyla veya diğer gelir kalemleriyle yeterince telafi edilemezse birim maliyetlerde artışa neden olabilir.
Bununla birlikte Brent petrol fiyatıyla jet yakıtı maliyetinin birebir aynı hareket etmediğinin altını çizmek gerekiyor. Jet yakıtı fiyatlarında rafineri kapasitesi, ürün arzı ve bölgesel fiyat farkları da belirleyici oluyor. Ayrıca THY'nin yakıt fiyatı riskinden korunma işlemleri, maliyet artışlarının finansallara ne ölçüde yansıyacağını değiştirebilir.
Petrol cephesinde uzun vadeli beklentiler ise daha farklı. EIA, Orta Doğu'daki petrol akışının normalleşmesi ve stokların yeniden yükselmesiyle Brent fiyatının 2027 yılının ikinci çeyreğinde ortalama 87 dolara, son çeyreğinde ise 74 dolara gerilemesini öngörüyor. Dolayısıyla mevcut petrol fiyatları THYAO için maliyet riski oluştururken, 2027 yılında beklenen olası gevşeme şirketin lehine bir gelişme olabilir. Ancak bunun ne zaman gerçekleşeceği ve şirketin finansallarına ne ölçüde yansıyacağı henüz belirsiz.
Üçüncü risk: THYAO hissesinde teknik görünüm zayıf kalıyor
Operasyonel verilerin ardından yatırımcıların izlediği üçüncü gösterge, THYAO paylarının Borsa İstanbul'daki fiyat hareketi.
8 Ekim 2026 tarihli WarrenAI teknik analizinde yaklaşık 284,25 TL seviyesinde değerlendirilen THYAO, hem kısa vadeli SuperTrend göstergesinin hem de analizde belirtilen 200 günlük hareketli ortalamanın altında bulunuyor.
Teknik görünümde özellikle 273 TL desteği ve 301–305 TL direnç bölgesi öne çıkıyor. Hissenin bu seviyeler arasındaki hareketi, kısa vadeli fiyat yönünün belirlenmesi açısından önem taşıyor.
| Teknik seviye | Fiyat |
|---|---|
| Kritik destek | 273,00 TL |
| Güçlü destek | 258,25 TL |
| İlk direnç | 295,40 TL |
| Ana direnç bölgesi | 301,24–304,78 TL |
| Üst direnç | 318,35 TL |
Kaynak: 8 Ekim 2026 tarihli WarrenAI teknik analizi. Seviyeler geçmiş tarihli teknik referanslardır; kesin fiyat hedefi değildir.
Teknik göstergelerde ise karışık bir görünüm söz konusu. MACD göstergesi -3,03 ile -3,50 seviyesindeki sinyal çizgisinin üzerinde bulunmasına rağmen sıfır çizgisinin altında kalıyor. Bu durum kısa vadeli toparlanma ihtimalinin bulunduğunu ancak güçlü bir yükseliş momentumunun henüz oluşmadığını gösteriyor.
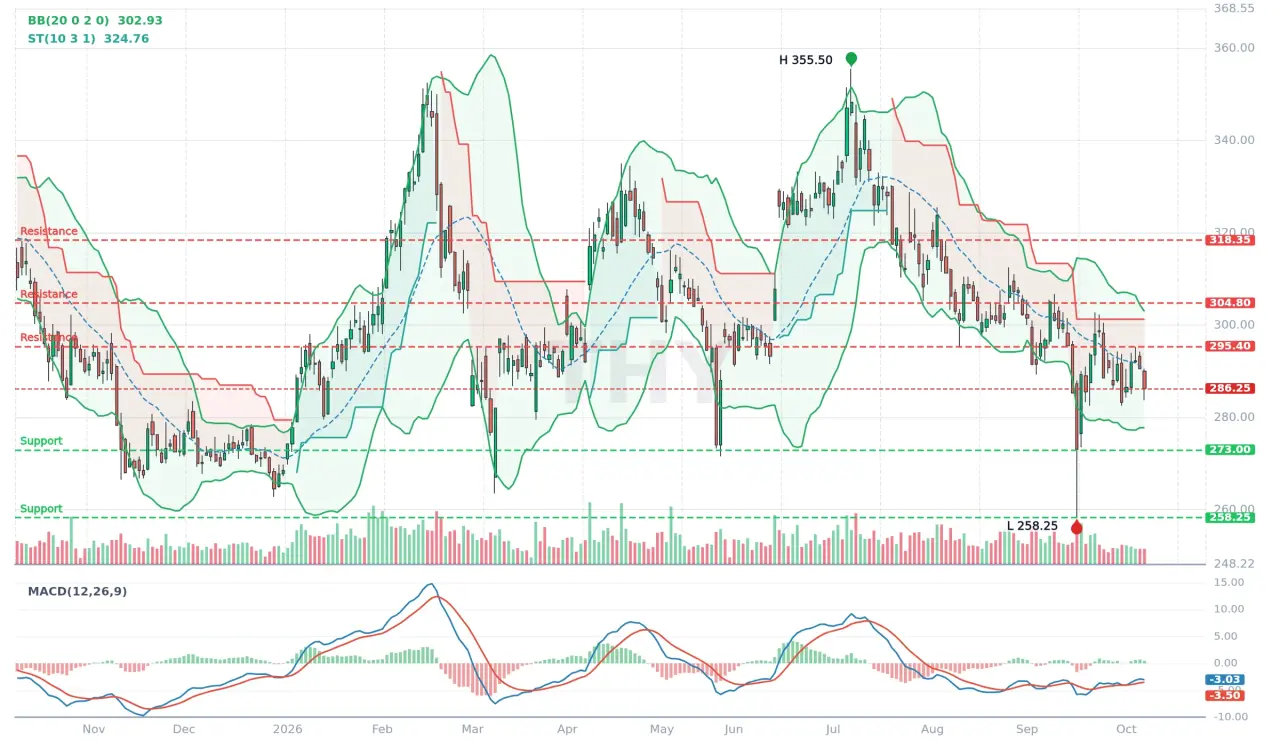
ADX göstergesinin 29,25 seviyesinde bulunması ise mevcut fiyat hareketinde belirgin bir trend gücüne işaret ediyor. Bununla birlikte ADX tek başına trendin yönünü göstermiyor; fiyat hareketi ve diğer göstergelerle birlikte değerlendirilmesi gerekiyor.
Teknik açıdan 273 TL seviyesinin altında kalıcı bir hareket oluşması halinde 258,25 TL bölgesi yeniden gündeme gelebilir. Buna karşılık 295,40 TL üzerinde sağlanacak kapanışlar kısa vadeli görünümde iyileşme işareti olabilir. Daha güçlü bir trend değişiminden söz edilebilmesi için 301–305 TL direnç bölgesinin aşılması ve hareketin işlem hacmiyle desteklenmesi önem taşıyor.
Ancak teknik göstergelerin geçmiş fiyat hareketlerinden üretildiği ve gelecekteki fiyat değişimlerini kesin olarak öngörmediği unutulmamalı.
Peki, üç gösterge birlikte ne anlatıyor?
THYAO açısından dikkat çeken nokta, risklerin birbirinden bağımsız olmasına rağmen aynı dönemde gündeme gelmesi. Bir tarafta yolcu büyümesinin yüzde 5,6'dan yüzde 3,6'ya gerilemesi, diğer tarafta Brent petrolün 100 doların üzerinde seyretmesi ve hisse fiyatının önemli teknik dirençlerin altında bulunması, yatırımcıların risk değerlendirmesini daha önemli hale getiriyor.
Bununla birlikte söz konusu üç göstergenin şirketin kârlılığını veya hisse fiyatını aynı ölçüde etkileyeceğini söylemek mümkün değil. Trafik verileri operasyonel hacmi, petrol fiyatları maliyet ortamını, teknik göstergeler ise piyasadaki geçmiş fiyat davranışını yansıtıyor.
Özellikle büyüme verilerinin değerlendirilmesinde şirketin taşıdığı toplam yolcu sayısından ziyade yolcu başına elde ettiği gelir, uçuş başına maliyet ve kapasite kullanımının birlikte incelenmesi gerekiyor. Türk Hava Yolları'nın mevcut tablosunda olumlu göstergeler de var. İlk dokuz ayda taşınan yolcu sayısı 73 milyona ulaşırken toplam doluluk oranı yüzde 85 seviyesinde gerçekleşti. Kargo operasyonlarında çift haneli büyüme devam ederken şirketin genişleyen filosu, uygun koşullarda gelecekteki kapasite artışı için potansiyel oluşturuyor.
Asıl soru, bu operasyonel büyüklüğün önümüzdeki çeyreklerde ne kadar kârlılığa dönüşebileceği.
THYAO yatırımcıları bundan sonra neye bakmalı?
Önümüzdeki dönemde açıklanacak Ekim ve Kasım trafik sonuçları, Eylül ayında gözlenen yavaşlamanın geçici mi yoksa daha uzun süreli bir eğilimin parçası mı olduğunu anlamak açısından önemli olacak. Özellikle iç hatlarda sefer ve kapasite artışının yeniden hızlanıp hızlanmadığı, Orta Doğu operasyonlarındaki daralmanın hangi ölçüde devam ettiği ve filodaki büyümenin toplam uçuş kapasitesine yansıması izlenecek. Finansal tarafta ise yakıt giderlerinin toplam maliyetler içindeki seyri, birim yolcu gelirleri, faaliyet kârlılığı ve nakit akışı belirleyici olacak. 2026 üçüncü çeyrek finansalları, trafik verilerindeki değişimin mali tablolara nasıl yansıdığını değerlendirmek için daha kapsamlı bir çerçeve sunacak.
Sonuç olarak THYAO için bugün tartışılması gereken konu, şirketin büyümeye devam edip etmediğinden çok, bu büyümenin hangi maliyetle ve ne ölçüde kârlılıkla sağlandığı. Dokuz ayda 73 milyon yolcu taşıyan bir havayolunun operasyonel gücü ortada. Ancak genişleyen filoya rağmen kapasite büyümesinin sınırlı kalması, petrol fiyatlarının yüksek seyretmesi ve hisse fiyatındaki zayıf teknik görünüm, yatırımcılar açısından göz ardı edilmemesi gereken riskler.
THYAO'nun önümüzdeki dönemdeki performansını belirleyecek temel unsur, yalnızca daha fazla yolcu taşımak değil; artan operasyonel ölçeği sürdürülebilir gelir, güçlü nakit akışı ve kârlılığa dönüştürebilmek olacak.
Kaynaklar: Türk Hava Yolları Eylül 2026 trafik sonuçları; Ağustos 2026 karşılaştırmalı trafik verileri; ABD Enerji Enformasyon İdaresi (EIA), Ekim 2026 Short-Term Energy Outlook; Reuters, 6–8 Ekim 2026 petrol piyasası haberleri; 8 Ekim 2026 WarrenAI teknik analizi.
Bu analiz kamuya açık veriler ve tarihli teknik göstergeler kullanılarak hazırlanmıştır. Yatırım tavsiyesi niteliği taşımaz.