

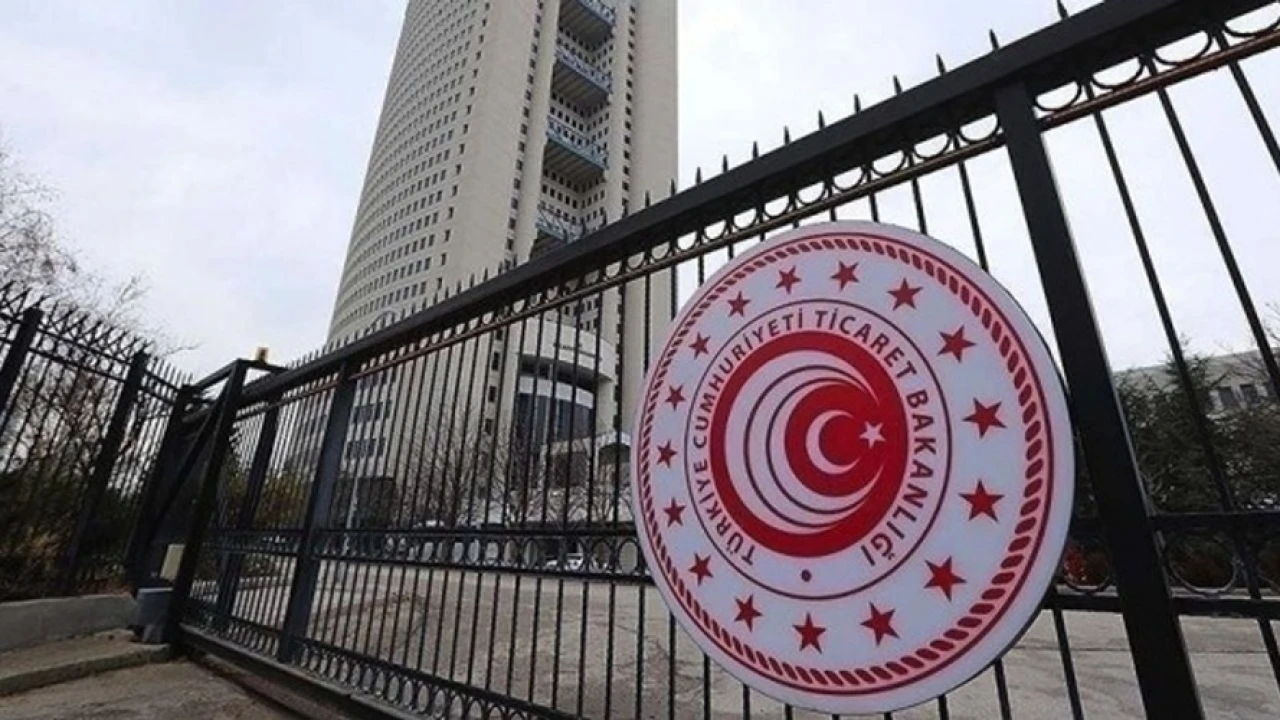
Ticaret Bakanlığı, Türk Ticaret Kanunu’nun (TTK) 376’ncı maddesi kapsamında şirketlerin sermaye kaybı veya borca batıklık durumlarının tespitine yönelik uygulanan geçici muafiyet süresini bir yıl daha uzattı. 10 Ekim 2026 tarihli Resmî Gazete’de yayımlanan tebliğ ile yürürlüğe giren düzenleme, şirketlerin finansal yapılarını korumalarına ve faaliyetlerini sürdürülebilir kılmalarına olanak tanıyor.
Hangi Zarar ve Giderler Hesap Dışında Tutulacak?
Geçici uygulama kapsamında şirketlerin mali tablolarında yer alan bazı kritik kalemler sermaye kaybı veya borca batıklık hesaplamalarına dahil edilmeyecek:
Kur Farkı Zararları: Henüz ifa edilmemiş (yerine getirilmemiş) yabancı para cinsi borç ve yükümlülüklerden doğan kur farkı zararlarının tamamı, hesaplamaların dışında tutulacak.
Geçmiş Yıl Giderleri: Ayrıca 2020 ve 2021 yıllarında tahakkuk eden kiralama giderleri, amortismanlar ve personel giderleri toplamının yarısı (%50'si) da sermaye yeterliliği değerlendirmelerinde dikkate alınmayacak.
Şirketler İçin Ne Anlama Geliyor?
Finansal Esneklik ve Ek Süre: Bu uygulama, döviz borçları ve pandemi dönemi maliyetleri nedeniyle sermaye kaybı ya da borca batıklık sınırlarına yaklaşan şirketlere yasal olarak nefes aldırıyor. Söz konusu zarar ve giderlerin hesap dışı bırakılması, şirketlerin acil sermaye artırımı baskısından kurtulmasına ve süreçleri yönetmesine imkân tanıyor.
Borçlar Ortadan Kalkmıyor: Uzmanlar, düzenlemenin şirketlerin borçlarını veya bilançodaki gerçek zararlarını ortadan kaldırmadığını, yalnızca yasal hesaplama kriterlerinde geçici bir istisna sağladığını vurguluyor. Amaç, şirketlerin operasyonel sürekliliğini korumak.