

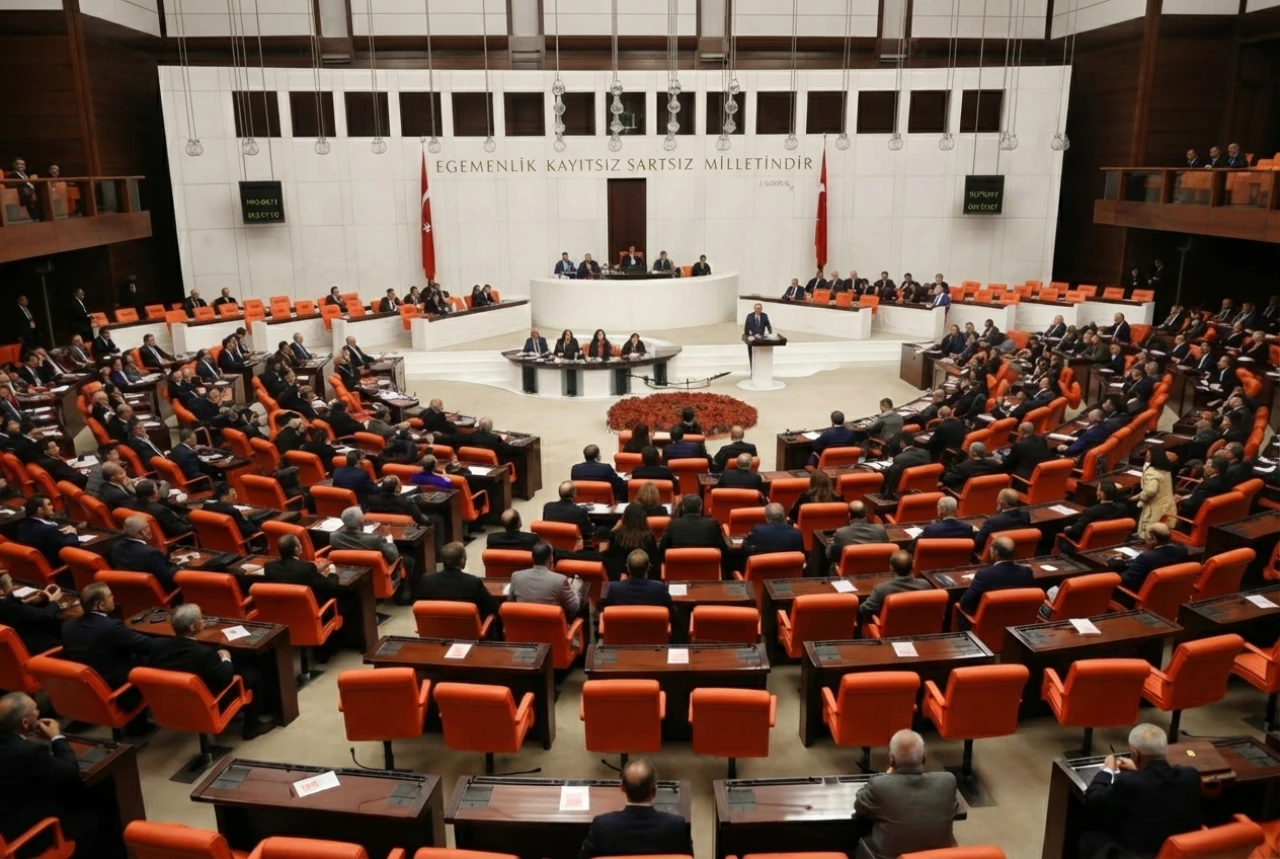
Tasfiyesine Karar Verilen Bazı Yatırım Fonları Hakkında Kanun Teklifi, Türkiye Büyük Millet Meclisi (TBMM) Genel Kurulu'nda kabul edilerek yasalaştı. Düzenlemeyle, tasfiyesine karar verilen ve tasfiye işlemleri henüz tamamlanmamış yatırım fonlarının adil, şeffaf ve etkin biçimde tasfiye edilmesine yönelik esaslar belirlendi.
Kanun kapsamında yatırımcılara 1 milyon liraya kadar ara ödeme yapılabilecek, fon varlıklarından hukuka aykırı şekilde çıkarılan değerlerin geri kazanılması ve sorumlulardan tahsil edilmesi için yeni mekanizmalar uygulanacak.
Fon Yasası Kabul Edildi
Tasfiyesine Karar Verilen Bazı Yatırım Fonları Hakkında Kanun Teklifi, 22 Ekim 2026 tarihinde TBMM Genel Kurulu'nda kabul edilerek yasalaştı. Düzenleme, Sermaye Piyasası Kurulu'nun (SPK) 17 Eylül 2026 tarihli kararları doğrultusunda tasfiyesine karar verilen ve kanunun yayımlandığı tarihte tasfiye işlemleri tamamlanmamış yatırım fonlarını kapsıyor.
Kanunla, söz konusu fonların mal varlığından hukuka aykırı yollarla çıkarılan değerlerin geri kazanılması, fonlarda meydana gelen kayıp ve zararların sorumlulardan tahsil edilmesi ve elde edilen tutarların fon pay sahiplerine ödenmesine ilişkin usul ve esaslar düzenlendi.
Düzenleme, kapsamda belirtilen fonlar dışında kalan yatırım fonları için genel veya sürekli nitelikte bir tasfiye ve sorumluluk sistemi oluşturmayacak. Kanunda ayrıca uygulamada kullanılacak bazı tanım ve kısaltmalara ilişkin hükümlere de yer verildi.
Fonların Tasfiyesi SPK Gözetiminde Yürütülecek
Kanun kapsamında tasfiye işlemleri, SPK'nın gözetim ve denetimi altında, tasfiye ile görevlendirilen kuruluşlar tarafından yürütülecek.
SPK; tasfiye sürecinin aşamalarını, fon varlıklarının belirlenmesini ve nakde dönüştürülmesini, değerleme yöntemlerini, fon pay sahipliğinin tespitini, ara ve nihai ödemeleri, dağıtım sırasını ve tasfiyeye ilişkin diğer usul ve esasları düzenlemeye yetkili olacak.
Tasfiye işlemlerini yürüten kuruluşlar, yatırımcıların çıkarlarını, piyasa koşullarını ve fon portföylerinin yapısını dikkate alarak hareket edecek. Fon varlıklarının korunması ve pay sahiplerinin ortak menfaatlerinin gözetilmesi amacıyla mümkün olan en yüksek ekonomik değerin elde edilmesi için gerekli özen gösterilecek.
Borsada oluşan fiyatın ilgili varlığın gerçek değerini yansıtmadığının veya tasfiye sürecini geciktireceğinin SPK tarafından belirlenmesi halinde farklı satış yöntemleri uygulanabilecek. Bu kapsamda geri alım, hâkim ortağa satma hakkı, toptan satış ve özel işlem bildirimi yöntemleri kullanılabilecek. SPK ayrıca geçici olarak farklı fiyat marjlarının uygulanmasına veya sermaye piyasası ve Borsa mevzuatında öngörülen diğer yöntemlere başvurulmasına karar verebilecek.
Kurul, tasfiye ile görevli kuruluşların başvurusu üzerine ilgili varlıkların Borsa dışında satılmasına da izin verebilecek. Bu satışlarda SPK'nın yatırım fonlarına ilişkin düzenlemelerinde yer alan kısıtlamalar uygulanmayacak. Kurul, Borsa içinden veya dışından varlık satın alan yatırımcıların söz konusu varlıkları belirli bir süre Borsada satmalarını ya da satış sonucunu doğuracak işlemler gerçekleştirmelerini de sınırlandırabilecek.
Tasfiye sürecinde tahsil edilen tutarlar, fonun yönetimi ve tasfiyesi için yapılan zorunlu harcamalar düşüldükten sonra tasfiye mal varlığına eklenecek. Tasfiye tamamlandıktan sonra tahsil edilen tutarlar ise aynı alacak için birden fazla ödeme yapılmasını önleyecek şekilde geri kazanım hesabına aktarılacak.
Kurumlara SPK, YTM ve TMSF ile Bilgi Paylaşma Yükümlülüğü
Merkezi Kayıt Kuruluşu (MKK), Takasbank, Borsa İstanbul, Türkiye Bankalar Birliği, tasfiye ile görevli kuruluşlar, portföy yönetim şirketleri, portföy saklama kuruluşları ve diğer ilgili kamu ve sermaye piyasası kurumları, düzenlemenin uygulanması için ihtiyaç duyulan bilgi ve belgeleri talep üzerine SPK'ya, Yatırımcı Tazmin Merkezi'ne (YTM) veya Tasarruf Mevduatı Sigorta Fonu'na (TMSF) gecikmeksizin iletmekle yükümlü olacak.
İlgili kurum ve kuruluşlar, özel mevzuatlarındaki gizlilik ve sır saklama hükümlerini gerekçe göstererek bilgi ve belge paylaşımından kaçınamayacak.
Fon pay sahipliği, tasfiye ile görevlendirilen kuruluşlar tarafından MKK kayıtlarıyla mutabakat sağlanarak fon ve hesap bazında belirlenecek.
TEFAS'ta İşlemi Gerçekleşmeyen Yatırımcılar da Kapsama Alındı
Kanunla, Türkiye Elektronik Fon Alım Satım Platformu'na (TEFAS) iletilmesine rağmen ilgili fonun temerrüde düşmesi veya katılma payı fiyatının açıklanmaması nedeniyle gerçekleştirilemeyen işlemlere ilişkin düzenleme yapıldı.
Buna göre, 17 Eylül 2026 ve öncesinde TEFAS'a gönderilen ancak fonun temerrüdü veya fiyat açıklamaması nedeniyle tamamlanamayan talimatlar kapsamında katılma payları bloke edilen yatırımcılar da fon pay sahibi kabul edilecek ve tasfiye hükümlerinden yararlanabilecek.
Bununla birlikte, Sermaye Piyasası Kanunu'nda yer alan piyasa bozucu eylemler, bilgi suistimali ve piyasa dolandırıcılığı kapsamındaki fiilleri işlediği veya bu fiillerin işlenmesinde tasfiyeye konu fonlarla birlikte hareket ettiği SPK tarafından tespit edilen kişi ve kuruluşlara tasfiye ve geri kazanım hesaplarından ödeme yapılmayacak.
Yatırımcılara 1 Milyon Liraya Kadar Ara Ödeme Yapılabilecek
Kanunda, yatırımcılara yapılacak ödemelerin hesaplanmasına ilişkin esaslar da belirlendi.
Fon varlıklarının nakde dönüştürülmesiyle elde edilen dağıtılabilir tutarın, tasfiye kararından önceki gün sonu itibarıyla geçerli fon birim pay fiyatı ve ödemeye esas katılma payı adetleri üzerinden hesaplanan toplam tutarı karşılamaması halinde yatırımcıların net yatırım tutarları esas alınacak.
Net yatırım tutarı, yatırımcının fona yaptığı nakit girişleri ve fondan gerçekleştirdiği nakit çıkışları dikkate alınarak MKK tarafından hesaplanacak. Hesaplamada nakit giriş ve çıkışları, tasfiye tarihine kadar Türkiye İstatistik Kurumu (TÜİK) tarafından açıklanan tüketici fiyat endeksi (TÜFE) ile yurt içi üretici fiyat endeksindeki (Yİ-ÜFE) değişim oranlarının aritmetik ortalaması kullanılarak kıstelyevm yöntemiyle güncellenecek.
Fon pay sahibinin nakit girişlerinin nakit çıkışlarından fazla olması halinde fondan yapılan nakit çıkışları, ilk giren ilk çıkar yöntemiyle mahsup edilecek.
SPK tarafından belirlenen fonların yatırımcılarına, net yatırım tutarlarının endeksleme uygulanmadan hesaplanan bölümünü aşmamak kaydıyla ara ödeme yapılabilecek.
Ara ödeme tutarları şu şekilde uygulanabilecek:
Net yatırım tutarı 1 milyon liranın altında olan yatırımcılara bu tutarın tamamı ödenebilecek.
Net yatırım tutarı 1 milyon lira ve üzerinde olan yatırımcılara en fazla 1 milyon lira ara ödeme yapılabilecek.
Para piyasası niteliğindeki fonlar hariç olmak üzere ara ödeme tutarı, hesaplamanın yapıldığı tarihten bir önceki gün sonu itibarıyla yatırımcının hesabındaki fon katılma paylarının toplam değerini aşamayacak.
Hesaplamada esas alınacak fon fiyatı, tasfiye ile görevli kuruluşlardan sağlanan bilgiler doğrultusunda ilgili gün için yapılan değerleme üzerinden Takasbank tarafından belirlenecek.
Ödemelerde Küçük Yatırımcılara Öncelik Verilebilecek
Dağıtılabilir nakdin, hesaplanan net yatırım tutarlarının veya ara ödemelerin tamamını karşılamaya yeterli olmaması halinde SPK, mevcut kaynaklardan mümkün olan en fazla sayıda yatırımcının tam olarak yararlanmasını sağlayacak yöntemler belirleyebilecek.
Bu kapsamda Kurul, net yatırım tutarı en düşük olan yatırımcıdan başlanarak ödeme yapılmasına veya bütün fon pay sahipleri için belirli bir asgari ara ödeme tutarı uygulanmasına karar verebilecek.
Ancak hiçbir yatırımcıya net yatırım tutarını, ilgili tarihler itibarıyla hesaplanan hak ve alacaklarını ya da 1 milyon liralık ara ödeme üst sınırını aşan bir ödeme yapılamayacak.
Ara ödeme karşılığında yatırımcıların katılma payları iade edilmeyecek. Katılma paylarının iadesi, nihai tasfiye ödemeleri sırasında gerçekleştirilecek.
Bazı Kazançlar Gönüllü Olarak İade Edilebilecek
Kanun, tasfiye kapsamındaki fonlardan daha önce ödeme alan kişilerin belirli kazançlarını gönüllü olarak iade edebilmesine de imkân tanıyor.
Buna göre, 17 Eylül 2026 tarihli SPK kararlarıyla tasfiyesine hükmedilen fonlarda, tasfiye tarihine kadar katılma paylarını fona iade ederek ödeme alan kişiler, elde ettikleri getirinin enflasyona göre güncellenmiş yatırım tutarını aşan bölümünü SPK tarafından ilan edilecek hesaplara isteğe bağlı olarak yatırabilecek.
Benzer şekilde, bu fonların portföylerinde bulunan ve SPK tarafından Sermaye Piyasası Kanunu'nun ilgili hükümleri kapsamında değerlendirilen hisselerden kazanç sağlayan kişiler de elde ettikleri getirinin, alım maliyetinin ilgili dönem için TÜFE ve Yİ-ÜFE değişimlerinin aritmetik ortalamasıyla güncellenmiş tutarını aşan kısmını genel hisse iade hesabına gönüllü olarak aktarabilecek.
İade tutarlarının hesaplanmasında kullanılacak dönem ve yöntem ile uygulamaya ilişkin diğer esaslar SPK tarafından belirlenecek.
Nihai ödeme aşamasında yatırımcıların tasfiye mal varlığından, geri kazanım hesabından veya diğer hukuki yollarla daha önce aldıkları tutarlar, kendilerine yapılacak ödemelerden mahsup edilecek.
Fon Zararından Öncelikle Portföy Yönetim Şirketi Sorumlu Olacak
Kanunla, fon mal varlığından mevzuata aykırı şekilde çıkarılan değerlerin kapsamı ve bu nedenle meydana gelen zarar veya kayıplara ilişkin sorumluluk esasları da düzenlendi.
Buna göre fon mal varlığından mevzuata aykırı olarak veya mevzuata şeklen uygun olsa dahi fonun menfaatine uygun gerçek bir ekonomik amacı bulunmaksızın, karşılıksız ya da muvazaalı işlemlerle çeşitli kişi ve kuruluşlar lehine aktarılan değerler hukuka aykırı çıkarılmış değer olarak kabul edilecek.
Bu kapsamda kredi, borç, avans, teminat, devir, temlik, alım, satım, repo, ters repo veya benzeri işlem ve sözleşmeler yoluyla ilişkili taraflar, hâkim ortaklar, yöneticiler, bunların doğrudan veya dolaylı kontrol ettikleri kişiler ya da diğer üçüncü kişiler lehine çıkarılan veya aktarılan para, sermaye piyasası aracı, mal, hak ve alacaklar ile bunların yerine geçen veya değerlendirilmesi sonucunda elde edilen değerler bu kapsamda değerlendirilecek. Söz konusu işlemler nedeniyle fonun zarara veya kayba uğratıldığı kabul edilecek.
Zarar veya kayıptan öncelikle fonun kurucusu ve/veya yöneticisi olan portföy yönetim şirketi sorumlu olacak. Bu tutarın portföy yönetim şirketinden tamamen veya kısmen tahsil edilememesi ya da tahsil edilemeyeceğinin açıkça belli olması halinde, fonun zarara veya kayba uğratılmasında sorumluluğu SPK tarafından belirlenen gerçek ve tüzel kişiler ile bu kişilerle birlikte hareket ettiği tespit edilenler şahsen sorumlu tutulabilecek.
İlgili kişilerin görevlerinden ayrılmış olması, görev yaptıkları veya yönetim ya da kontrolü ellerinde bulundurdukları dönemde gerçekleştirilen işlem ve kararlardan doğan sorumluluklarını ortadan kaldırmayacak.
SPK, düzenlemede belirtilen diğer hükümler kapsamında bulunmayan durumlarda, tasfiye işlemleri ile denetim ve inceleme sonuçlarını dikkate alarak her bir fon bakımından zarar veya kayıp tutarını, sorumluları ve sorumlu oldukları tutarları belirleyerek TMSF'ye bildirecek.
SPK'nin bildirimi üzerine TMSF, sorumluların mal varlıklarından geri kazanım sağlanması amacıyla Amme Alacaklarının Tahsil Usulü Hakkında Kanun kapsamında tahsil ve takip işlemlerini başlatacak. TMSF, söz konusu süreçte ilgili kanun ile Bankacılık Kanunu'nun ilgili hükümlerini uygulama yetkisine sahip olacak. Bu hüküm kapsamında açılacak davalarda İstanbul idare mahkemeleri yetkili olacak.
Sorumluların Mal Varlıklarına El Konulabilecek
Kanun kapsamında yer alan fonlarla bağlantılı fiiller nedeniyle yürütülen soruşturmalarda, Ceza Muhakemesi Kanunu'nun (CMK) ilgili hükümleri uyarınca mal varlığı değerlerine el konulabilecek.
Ceza soruşturması veya kovuşturması kapsamında el konulan ya da müsadere edilen mal varlığı değerleri, fonla hukuki ve ekonomik bağlantısı bulunduğu ölçüde geri kazanım sistemine dahil edilecek.
El konulan mal varlığı değerleri arasında doğrudan fona iadesi hukuken mümkün olan para ve sermaye piyasası araçlarının bulunması halinde, bunlar CMK'nin ilgili hükümleri uyarınca cumhuriyet savcısı, hâkim veya mahkeme tarafından ilgili fona ya da geri kazanım hesabına iade edilecek. SPK'nin bu düzenleme kapsamında yaptığı suç duyurularına dayanak raporlar da CMK'nin ilgili hükümleri kapsamında suçtan elde edilen değere ilişkin rapor sayılacak.
Doğrudan fona devredilemeyen ve sorumlulara ait gayrimenkuller gibi diğer mal varlığı değerleri bakımından TMSF kayyum olarak atanabilecek. TMSF, Bankacılık Kanunu'nda kendisine tanınan yetkileri kullanarak bu değerleri dava sonucunu beklemeksizin satabilecek veya tasfiye edebilecek.
Yargılama sonucunda müsaderesine karar verilen ve suçtan zarar gören fonun mal varlığından çıktığı veya fon zararının karşılığı olduğu mahkemece belirlenen değerlerin, Hazine'ye gelir kaydedilmeden ilgili yatırım fonuna aktarılmasına karar verilebilecek. Tasfiyenin tamamlanmış olması halinde ise söz konusu değerler geri kazanım hesabına aktarılacak.
Her Fon İçin Ayrı Geri Kazanım Hesabı Açılacak
Kanunla, tahsil edilen ve iade edilen tutarların izlenmesi ve yatırımcılara dağıtılması için her bir fon özelinde ayrı geri kazanım hesapları oluşturulması öngörüldü.
Bu kapsamda tahsil veya iade edilen tutarlar ile suçla bağlantılı mal varlığı değerlerinden ilgili fona ya da fon pay sahiplerine aktarılmasına karar verilen tutarlar, TMSF nezdinde her fon için ayrı alt hesaplarda izlenecek. Söz konusu tutarlar TMSF'nin kendi mal varlığından ayrı tutulacak.
Geri kazanım hesaplarındaki tutarlar yalnızca ilgili fonun tasfiyesi ve fon pay sahiplerine yapılacak ödemeler için kullanılabilecek. Bu tutarlar başka bir amaçla kullanılamayacak, teminat gösterilemeyecek ve kamu alacakları için dahi haczedilemeyecek. Ayrıca bu hesaplar üzerine ihtiyati tedbir veya ihtiyati haciz konulamayacak.
Geri kazanım hesaplarında biriken tutarlar, zorunlu masraflar düşüldükten sonra TMSF tarafından tasfiye ile görevli kuruluşa aktarılacak. Tasfiyenin tamamlanmış olması halinde ise tutarlar, SPK tarafından bildirilen fon pay sahiplerine ödenmek üzere YTM'ye gönderilecek.
Ödemeler YTM tarafından yatırımcıların katılma payı sahipliği oranında gerçekleştirilecek.
Nihai dağıtım hariç olmak üzere, dağıtım sonucunda bir fon pay sahibine yapılacak ödemenin, işlem ve aktarım maliyetleri dikkate alınarak SPK tarafından belirlenecek asgari ödeme tutarının altında kalması halinde söz konusu tutar fon pay sahibi adına izlenecek. Birikmiş tutar, sonraki dağıtımlarda hak kazanılan miktarlara eklenecek ve asgari ödeme tutarına ulaşıldığında yatırımcıya ödeme yapılacak.
Birden Fazla Fonla Bağlantılı Tutarların Dağıtımını SPK Belirleyecek
Geri kazanım hesabına aktarılan bir tutarın birden fazla fonla bağlantılı olması halinde, fonlar arasındaki dağıtımın usul ve esasları SPK tarafından belirlenecek.
Bu belirlemede fon türleri, likidite yeterlik oranı, fon katılma payı sahipliği yapısı, yatırımcıların korunması, ilgili fonlardaki tasfiye oranı ve benzeri kriterler dikkate alınacak.
Kanunla ayrıca, düzenlemenin uygulanmasında gerekli görülen durumlarda SPK ve YTM'nin dışarıdan avukatlık hizmeti ile muhasebe ve yazılım geliştirme hizmetleri temin edebilmesine imkân sağlandı. Bu hizmetlerin teminine ilişkin koşullar SPK Kurul Karar Organı tarafından belirlenecek.
Düzenlemenin uygulanmasına ilişkin usul ve esaslar, TMSF'nin görev alanına giren konularda TMSF'nin görüşü alınarak SPK tarafından belirlenecek. Kanunda hüküm bulunmayan durumlarda ise Sermaye Piyasası Kanunu, CMK, Bankacılık Kanunu ve ilgili diğer mevzuatın düzenlemeye aykırı olmayan hükümleri uygulanacak.
Kanunla birlikte, tasfiye kapsamındaki yatırım fonlarında yatırımcıların haklarının belirlenmesi, fon mal varlığından çıkarılan değerlerin geri kazanılması, sorumluların tespiti ve elde edilen kaynakların yatırımcılara dağıtılması için kapsamlı bir yasal çerçeve oluşturulmuş oldu.