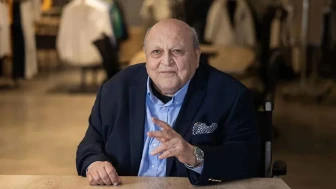



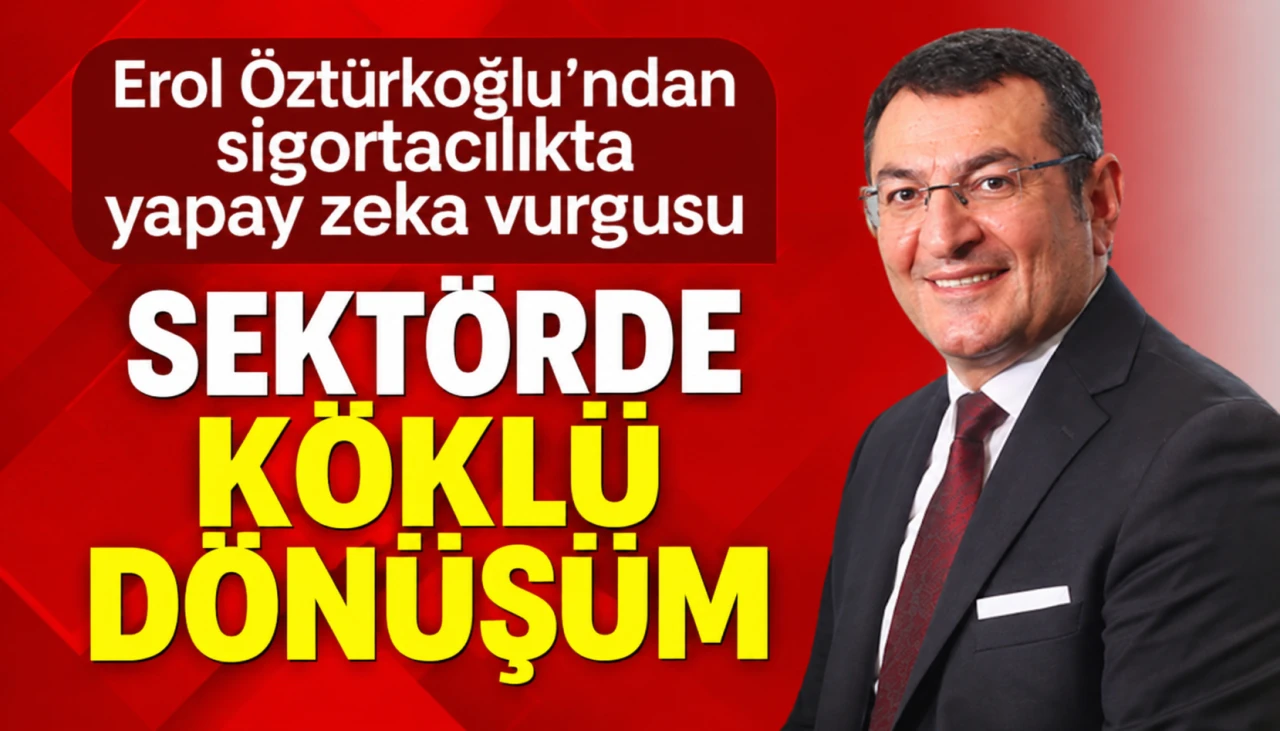
HDI Fiba Emeklilik ve Hayat Genel Müdürü Erol Öztürkoğlu, yapay zekanın sigorta sektöründe köklü bir değişimin önünü açabileceğine dikkat çekti. Öztürkoğlu'nun değerlendirdiği McKinsey araştırması ise yapay zekanın sigorta şirketlerinin maliyetlerinden müşteri ilişkilerine kadar sektörü nasıl değiştirebileceğini rakamlarla ortaya koydu.
Sigortacılıkta yapay zeka dönemi başlıyor
Yapay zeka, sigorta sektöründe yalnızca işlemleri hızlandıran bir teknoloji olmaktan çıkıyor. Risklerin önceden belirlenmesi, müşteri ihtiyaçlarının analiz edilmesi, poliçe süreçlerinin yönetilmesi ve operasyonel maliyetlerin azaltılması gibi alanlarda yeni fırsatlar ortaya çıkıyor.
HDI Fiba Emeklilik ve Hayat Genel Müdürü Erol Öztürkoğlu, LinkedIn hesabından yaptığı değerlendirmede, yapay zekanın sigortacılık üzerindeki etkisinin teknolojik yeniliklerden çok daha kapsamlı olduğunu belirtti. Öztürkoğlu, McKinsey tarafından hazırlanan "How AI will reshape the economics of insurance" başlıklı araştırmaya dikkat çekerek sektörün ekonomik yapısından dağıtım modellerine kadar önemli bir dönüşümün yaşanabileceğini ifade etti.
McKinsey araştırmasında dikkat çeken rakamlar
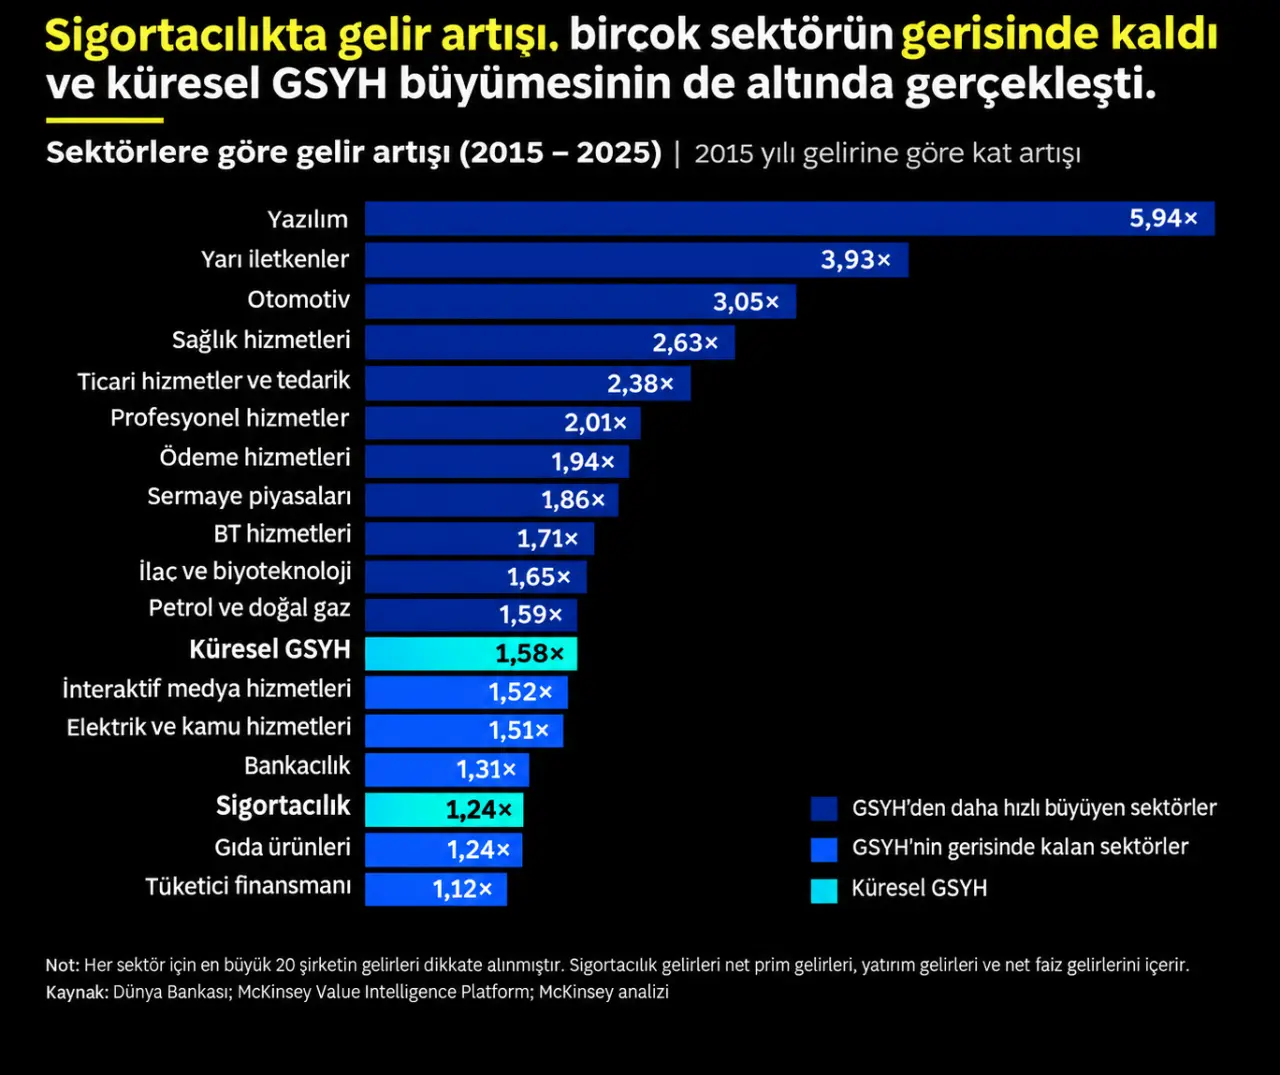
McKinsey'nin 23 Temmuz 2026 tarihinde yayımladığı araştırmaya göre küresel sigorta sektöründe yazılan brüt primler, 2005 yılından bu yana yıllık ortalama %4,9 büyüyerek 2025 yılında yaklaşık 8,3 trilyon dolara ulaştı. Ancak sektörün vergi öncesi kârındaki yıllık ortalama büyüme aynı dönemde yaklaşık %4,3 seviyesinde kaldı.
Araştırma, sigorta sektörünün büyümesine rağmen maliyet yapısında beklenen iyileşmeyi sağlayamadığını gösteriyor. McKinsey'nin aktardığı bulgulara göre yapay zeka destekli dönüşüm uygulamalarında müşteri kazanım maliyetlerinde %20 ile %40 arasında azalma, sigorta acentelerinin verimliliğinde ise %10 ile %20 arasında artış elde edilebiliyor.
Bu oranlar sektörün tamamı için gerçekleşmiş sonuçları değil, belirli dönüşüm uygulamalarında gözlemlenen kazanımları ifade ediyor.
Sigorta dağıtım maliyetleri değişebilir
Araştırmanın öne çıkan bölümlerinden biri de sigorta şirketlerinin dağıtım maliyetleri oldu. McKinsey'ye göre hayat dışı sigortalarda komisyonlar ve müşteri kazanım giderleri, prim gelirlerinin %10 ile %25'i arasında değişebiliyor. Hayat sigortalarında ise bu giderler ilk yıl priminin %80'ine kadar ulaşabiliyor. Yapay zekanın poliçe karşılaştırma, teklif hazırlama, müşteri bilgilendirme ve yenileme süreçlerinde kullanılması, bu maliyetlerin azaltılması açısından önemli fırsatlar sunuyor.
Araştırmada ayrıca Kuzey Amerika'daki müşterilerin yaklaşık yarısının bireysel sigorta satın alma süreçlerinde yapay zekadan yararlandığı belirtiliyor. Bu gelişme, gelecekte müşterilerin poliçe araştırması ve karşılaştırması için doğrudan sigorta şirketlerine veya aracılara başvurmak yerine yapay zeka asistanlarını daha fazla kullanabileceğine işaret ediyor.
Erol Öztürkoğlu risk ortaklığı modeline dikkat çekti
Erol Öztürkoğlu'nun değerlendirmesinde özellikle sigortacılığın geleneksel risk transferi anlayışından uzaklaşarak yeni bir modele dönüşebilme ihtimali öne çıktı. Geleneksel sigortacılıkta şirketler, poliçe kapsamında gerçekleşen zararların finansal sonuçlarını karşılıyor. Yapay zeka ise risklerin gerçekleşmeden önce analiz edilmesine ve önleyici tedbirlerin geliştirilmesine yardımcı olabilecek.
McKinsey araştırmasında da bu dönüşüm, risk transferinden risk ortaklığına geçiş olarak ele alınıyor. Örneğin araç sigortalarında sürüş verileriyle riskli davranışların belirlenmesi, ticari sigortalarda uydu ve sensör verileriyle olası zararların izlenmesi, sağlık sigortalarında ise kişiye özel risk değerlendirmelerinin geliştirilmesi mümkün olabilecek.
Böylece sigorta şirketleri yalnızca hasar sonrasında ödeme yapan kuruluşlar değil, müşterilerinin risklerini azaltmasına yardımcı olan iş ortakları haline gelebilecek.
Yapay zekayı etkin kullanan şirketler öne çıkabilir
McKinsey'nin araştırmasında dikkat çeken bir diğer bulgu da yapay zeka dönüşümünde başarılı olan sigorta şirketleriyle geride kalanlar arasındaki performans farkı. Araştırmada aktarılan önceki McKinsey bulgularına göre yapay zeka alanında öncü sigorta şirketleri, geride kalan şirketlere kıyasla toplam hissedar getirisi açısından altı kat daha yüksek performans gösterdi.
Ancak araştırma, yalnızca yapay zeka araçlarını kullanmanın yeterli olmadığını da vurguluyor.
Şirketlerin veri altyapılarını geliştirmesi, karar alma süreçlerini hızlandırması ve çalışanlarını yeni teknolojilere uygun şekilde hazırlaması gerekiyor. McKinsey'ye göre yapay zekanın gerçek ekonomik değer yaratabilmesi için teknolojinin mevcut iş süreçlerine eklenmesinden ziyade şirketlerin çalışma biçimlerinin yeniden tasarlanması önem taşıyor.
Sigortacılıkta rekabetin kuralları değişebilir
Araştırma, yapay zekanın sigorta sektöründeki etkisinin yalnızca maliyet tasarrufuyla sınırlı kalmayacağını ortaya koyuyor. Poliçe fiyatlarının daha doğru hesaplanması, hasar süreçlerinin hızlandırılması, dolandırıcılık girişimlerinin tespit edilmesi ve müşterilere daha uygun ürünlerin sunulması, dönüşümün öne çıkan alanları arasında yer alıyor.
Bununla birlikte McKinsey, yapay zekanın yeni riskler oluşturabileceğine de dikkat çekiyor. Özellikle siber saldırılar, ortak teknoloji altyapılarındaki kesintiler ve yapay zeka sistemlerinden kaynaklanan sorumluluklar, sigorta şirketlerinin değerlendirmek zorunda kalacağı yeni risk alanlarını oluşturuyor. Erol Öztürkoğlu'nun değerlendirmesi de bu noktada önem kazanıyor. Öztürkoğlu'na göre önümüzdeki dönemin temel meselesi yapay zekanın kullanılıp kullanılmayacağı değil, bu teknolojinin müşteriler ve sigorta şirketleri açısından nasıl anlamlı bir değere dönüştürüleceği olacak.
Sigortacılıkta önümüzdeki yılların rekabeti, yalnızca en uygun fiyatı sunan şirketler arasında değil, riskleri daha erken belirleyebilen, müşterilerini doğru yönlendirebilen ve teknolojiyi iş süreçlerine etkin biçimde entegre edebilen şirketler arasında da şekillenebilir.