

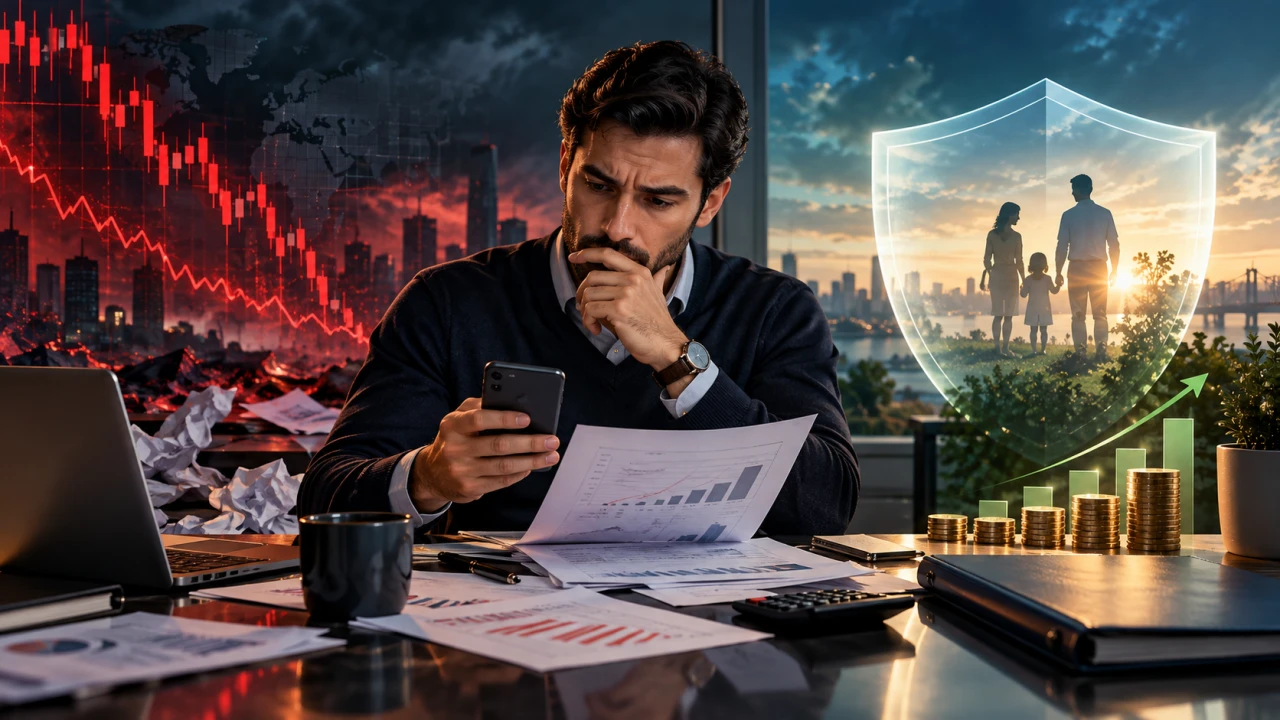
Türkiye'de son dönemde yaşanan fon krizi, binlerce yatırımcının birikimlerini nasıl koruyabileceğini yeniden sorgulamasına neden oldu. Sermaye piyasalarında yaşanan sert kayıpların ardından alternatif arayışları hız kazanırken, birikimli hayat sigortaları hem finansal güvence hem de uzun vadeli tasarruf imkânıyla dikkat çekiyor. Peki, hayat sigortasına yatırım yapmak gerçekten mantıklı mı?
Türkiye'de yatırımcıların son dönemde yaşadığı en büyük sorunlardan biri, yüksek getiri beklentisiyle girdikleri finansal ürünlerde beklenmedik kayıplarla karşılaşmaları oldu. Özellikle bazı yatırım fonlarında ortaya çıkan likidite sorunları ve sert değer kayıpları, yatırımcıların finansal sisteme duyduğu güveni sarstı.
Yaşanan gelişmelerin ardından yalnızca yüksek kazanç elde etmek değil, birikimleri korumak ve geleceğe yönelik güvence oluşturmak da önem kazandı.
Bu noktada uzun yıllardır sigortacılık sektöründe kullanılan ancak yatırımcıların yeterince tanımadığı bir finansal ürün yeniden gündeme geliyor: Birikimli hayat sigortası.
Hayat sigortası yatırım alternatifi olabilir mi?
Hayat sigortası denildiğinde birçok kişinin aklına yalnızca vefat durumunda aileye ödenen teminat geliyor. Ancak hayat sigortalarının tamamı aynı özellikleri taşımıyor. Özellikle birikimli hayat sigortaları, sigorta güvencesiyle uzun vadeli tasarruf yapma imkânını bir araya getiriyor.
Bu sistemde sigortalı, belirlenen dönemlerde prim ödeyerek poliçe koşullarına göre birikim oluşturabiliyor. Bazı ürünlerde döviz bazlı birikim veya belirli finansal varlıkların getirilerine bağlı kazanç seçenekleri de bulunabiliyor. Böylece kişi yalnızca yatırım yapmayı değil, aynı zamanda kendisi ve ailesi için finansal güvence oluşturmayı hedefleyebiliyor.
Ancak hayat sigortalarının yatırım fonlarından farklı bir yapıya sahip olduğu, her poliçenin getiri garantisi sunmadığı ve ürün seçiminin dikkatle yapılması gerektiği unutulmamalı.
Ayşenur Kahraman: Önemli olan yalnızca kazanmak değil, geleceği de güvence altına almak
Hayat sigortaları ve uzun vadeli finansal planlama konusunda değerlendirmelerde bulunan Ayşenur Kahraman, son dönemde yaşanan piyasa gelişmelerinin tasarruf sahipleri açısından önemli dersler içerdiğine dikkat çekiyor. Kahraman'ın değerlendirmesinde öne çıkan temel yaklaşım, yatırım kararlarının yalnızca yüksek getiri beklentisiyle değil, kişinin gelecekteki ihtiyaçları ve ailesinin finansal güvenliği dikkate alınarak verilmesi gerektiği yönünde. Birikimli hayat sigortalarının bu açıdan değerlendirilmesi gerektiğini belirten yaklaşım, sigortanın yalnızca beklenmedik olaylara karşı alınan bir önlem değil, uzun vadeli finansal planlamanın da parçası olabileceğini ortaya koyuyor.
Özellikle düzenli gelir elde eden ve geleceğine yönelik birikim oluşturmak isteyen kişiler açısından sigorta güvencesi ile tasarruf özelliğini birleştiren ürünler alternatif oluşturabiliyor.
Hayat sigortasında vergi avantajı da var
Hayat sigortalarının dikkat çeken özelliklerinden biri de belirli koşullarda sağladıkları gelir vergisi avantajı. Türkiye'deki mevcut düzenlemelere göre birikim priminin alındığı hayat sigortalarında ödenen primlerin yüzde 50'si, mevzuattaki sınırlar dahilinde gelir vergisi matrahından indirilebiliyor.
Yalnızca vefat gibi riskleri teminat altına alan hayat sigortalarında ise uygun şartları taşıyan primlerin tamamı indirim kapsamında değerlendirilebiliyor. Bu avantaj, özellikle ücretli çalışanlar ve gelir vergisi mükellefleri açısından önemli olabiliyor.
Ancak vergi matrahından indirim, ödenen primin aynı tutarda geri alınması anlamına gelmiyor. Gerçek vergi avantajı, kişinin gelir vergisi dilimine ve yararlanabildiği indirim tutarına göre değişiyor.
Fonlardan farkı ne?
Yatırım fonları ile birikimli hayat sigortaları arasında önemli farklılıklar bulunuyor. Yatırım fonlarında temel amaç, seçilen yatırım stratejisine göre getiri elde etmek. Fonun değeriyse portföyündeki varlıkların piyasa performansına bağlı olarak artabiliyor veya azalabiliyor.
Birikimli hayat sigortalarında ise uzun vadeli tasarruf ve sigorta güvencesi birlikte sunulabiliyor. Bununla birlikte poliçenin getiri modeli, kesintileri ve yatırım riski üründen ürüne değişiyor. Dolayısıyla birikimli hayat sigortası, yatırım fonlarına göre her durumda daha güvenli ya da daha kazançlı bir seçenek olarak değerlendirilemez.
Özellikle poliçeden erken ayrılmak isteyen kişilerin kesintilerle karşılaşabilmesi, uzun vadeli planlama yapılmasını önemli hale getiriyor.
Kimler için mantıklı olabilir?
Birikimli hayat sigortaları, özellikle düzenli gelir sahibi olan, uzun vadeli birikim yapmak isteyen ve aynı zamanda ailesinin finansal geleceğini güvence altına almayı hedefleyen kişiler açısından değerlendirilebilir. Çocuklarının eğitimi için birikim oluşturmak isteyen aileler, gelecekteki ihtiyaçlarına hazırlık yapan çalışanlar veya yatırım portföyünü farklı finansal ürünlerle çeşitlendirmeyi düşünen tasarruf sahipleri bu seçenekleri inceleyebilir.
Ancak kısa vadede parasına ihtiyaç duyabilecek kişiler açısından erken çıkış kesintileri önemli bir dezavantaj oluşturabilir.
Bu nedenle poliçe satın almadan önce getiri koşullarının, teminatların, toplam maliyetlerin ve erken ayrılma hükümlerinin ayrıntılı olarak incelenmesi gerekiyor.
Fon krizinden çıkarılacak ders: Bütün birikimi tek yere bağlamamak
Son dönemde yaşanan fon krizi, yatırımcılar açısından önemli bir gerçeği bir kez daha gündeme taşıdı: Yüksek getiri beklentisi, tek başına sağlıklı bir yatırım stratejisi oluşturmak için yeterli değil. Birikimlerin farklı finansal araçlara dağıtılması, risklerin anlaşılması ve gelecekte ortaya çıkabilecek ihtiyaçların hesaba katılması giderek daha fazla önem kazanıyor.
Hayat sigortaları da bu planlamanın bir parçası olabilir. Özellikle birikim özelliği bulunan poliçeler, doğru ürün ve uygun vade seçildiğinde tasarruf ile finansal güvenceyi bir araya getirebilir. Ancak her hayat sigortasının risksiz olmadığı ve sigorta güvencesinin yatırım getirisinin garanti edildiği anlamına gelmediği unutulmamalı.
Fon krizinin ardından yatırımcıların sorması gereken soru belki de yalnızca "Paramı nereye yatırmalıyım?" değil, "Birikimimi değerlendirirken kendimin ve ailemin geleceğini nasıl güvence altına alabilirim?" olmalı.