

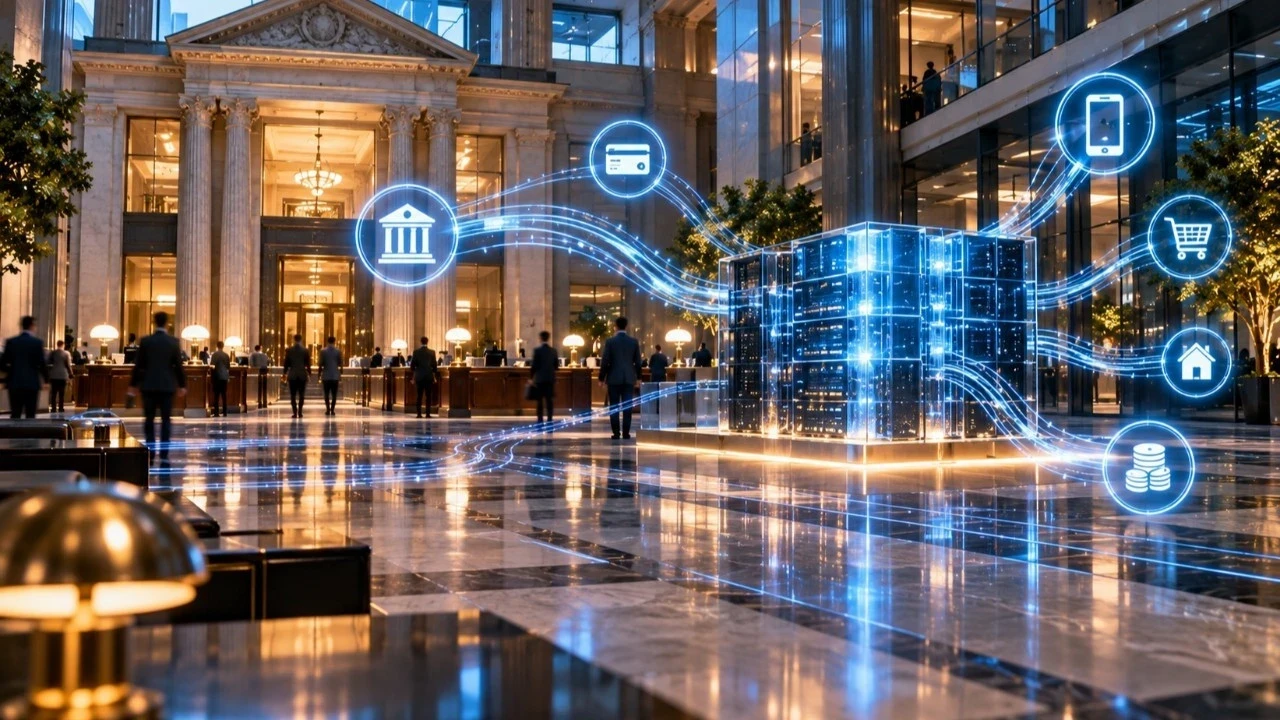
İngiltere’deki yedi büyük finans kuruluşu, bankacılık sistemini kripto varlıkların en önemli özelliklerinden biri olan programlanabilirlik ile buluşturan çığır açıcı bir adım attı. Barclays, HSBC UK, Lloyds Banking Group, Monzo, Nationwide, NatWest ve Santander, Great British Tokenised Deposit (GBTD) girişimi kapsamında tokenize sterlin mevduatları kullanarak gerçek müşterilerle ilk canlı işlemleri hayata geçirdi.
Geleneksel bankacılık altyapısını blokzincir ve dijital ağ yetenekleriyle harmanlayan bu yeni sistem, ödeme süreçlerinde devrim niteliğinde yenilikler vad ediyor.
Sistemin Çalışma Prensibi ve "Para Hesaptan Hemen Çıkmıyor" Modeli
Klasik banka mevduatlarının dijital ağ üzerinde programlanabilir hale getirildiği bu yapıda, en dikkat çeken özellik paranın transfer anında karşı tarafa geçmek zorunda olmaması:
Koşullu Bloke (Escrow Benzeri Yapı): Para, önceden belirlenen koşullar (örneğin ürünün başarıyla teslim edilmesi) gerçekleşene kadar müşterinin hesabında kilitli (bloke) tutulabiliyor. Koşul yerine geldiğinde ise ödeme otomatik olarak satıcıya serbest bırakılıyor.
Faiz Kazanmaya Devam: Müşteri, para işlem tamamlanana kadar kendi hesabında tutulduğu için belirli durumlarda faiz kazanmaya devam edebiliyor.
Dolandırıcılığa Karşı Güvenlık: İnternet alışverişlerinde tarafların birbirini tanımadığı durumlarda dolandırıcılık ve ödeme riskini en aza indiren yeni bir kullanım alanı sunuluyor.
İlk Canlı Uygulama Alanları: Konut Kredileri ve E-Ticaret
Sistemin ilk gerçek dünya testleri ve canlı uygulamaları iki kritik alanda gerçekleştirildi:
Konut İşlemleri: İki yeniden finansman (remortgage) işleminde müşterilerin mevduatı hesaplarında kilitlendi; işlem tamamlandığı anda manuel kontrollere gerek kalmaksızın otomatik olarak serbest bırakıldı.
Kişiler Arası Alışverişler: Çevrim içi platformlarda yapılan alışverişlerde, ürün teslimatı onaylanana kadar fonların güvenle bloke edilmesi sağlandı.
Stablecoin Değil, Düzenlenmiş Banka Mevduatı
Tokenize mevduatları mevcut kripto para veya stablecoin projelerinden ayıran en temel unsur hukuki statüsü ve güven yapısıdır:
Yasal Koruma: Yeni sistemde kullanılan para ayrı bir dijital varlık değil; müşterinin bankadaki geleneksel mevduatının dijital ağ üzerindeki temsilidir.
Güvence: Mevcut ticari banka parasının sağladığı düzenleyici koruma ve güven yapısı eksiksiz bir şekilde korunurken sistem programlanabilir hale getiriliyor.
Ortak Altyapı ve Gelecek Hedefleri
Uygulamanın en önemli yönlerinden biri, tek bir bankanın kendi kapalı ekosistemiyle sınırlı kalmayıp yedi büyük bankanın Quant tarafından geliştirilen ortak bir altyapı üzerinde buluşmasıdır. Farklı kurumların tokenize mevduatlarının aynı sistemde sorunsuz hareket edebilmesi, gelecekte finans kuruluşları arası entegrasyonun önünü açıyor.
Önümüzdeki dönemde projenin kapsamının genişletilerek dijital varlıklar ve dijital borçlanma araçlarının alım satım süreçleriyle doğrudan bağlanması hedefleniyor.