

CVK Maden (CVKMD), 2026 yılının ilk dokuz ayında 1,86 milyar TL net kâr açıkladı. Ancak finansal tabloların ayrıntılarına bakıldığında dikkat çekici bir tablo ortaya çıkıyor. Şirketin 2,27 milyar TL’lik kârı enflasyon muhasebesinden kaynaklanırken, bu tutar çıkarıldığında vergi öncesi kâr yalnızca 36 milyon TL’ye düşüyor. Öte yandan altın üretiminin satışlara yansıması şirketin operasyonel kârlılığını güçlendirdi.
CVK Maden İşletmeleri’nin (CVKMD) 2026 yılı dokuz aylık finansal sonuçları, açıklanan net kârın ne kadarının şirketin faaliyetlerinden, ne kadarının muhasebe işlemlerinden kaynaklandığı sorusunu gündeme getirdi.
Şirket, yılın ilk dokuz ayında ana ortaklık payına düşen 1 milyar 858 milyon TL net kâr açıkladı. Ancak gelir tablosunda yer alan 2 milyar 273 milyon TL’lik net parasal pozisyon kazancı, açıklanan kârın en dikkat çekici kalemi oldu.
Enflasyon muhasebesinden kaynaklanan bu tutar, şirketin TL cinsinden parasal varlık ve yükümlülüklerinin enflasyon karşısındaki durumundan doğuyor. Başka bir ifadeyle şirketin kasasına giren gerçek bir nakit gelirini ifade etmiyor.
Nitekim 2 milyar 309 milyon TL olarak açıklanan vergi öncesi kârdan bu kalem çıkarıldığında geriye yalnızca 36 milyon TL kalıyor.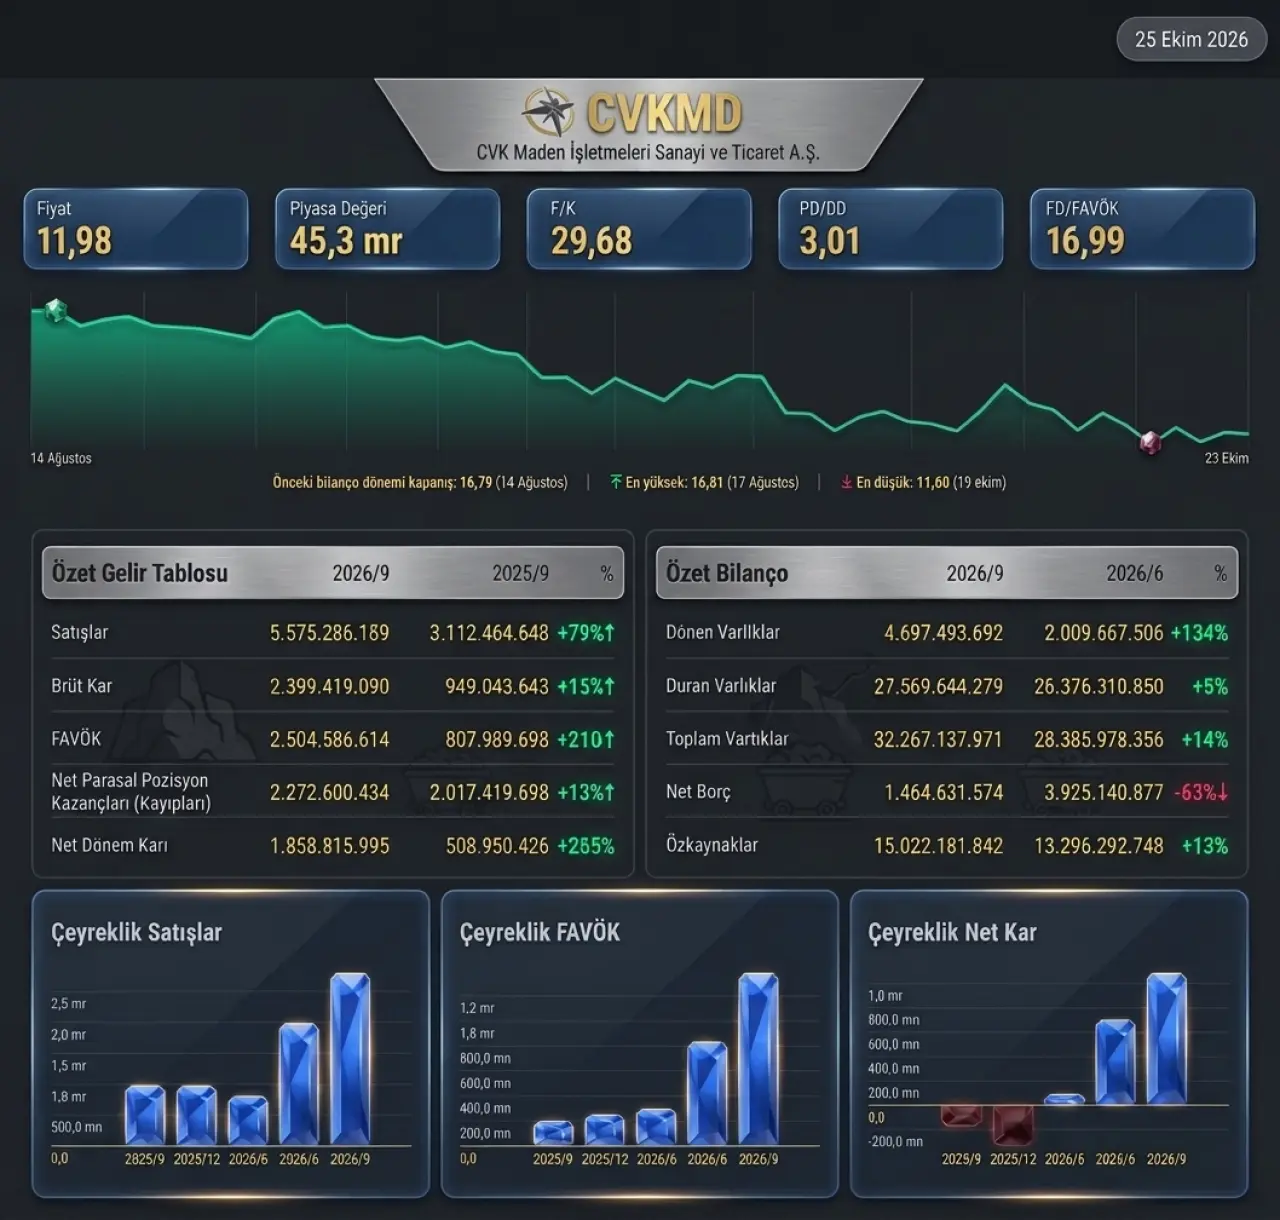
1,78 milyar TL finansman gideri kârı baskıladı
CVKMD’nin kârlılığını olumsuz etkileyen en önemli kalemlerden biri finansman giderleri oldu.
Şirket, dokuz aylık dönemde toplam 1 milyar 779 milyon TL finansman gideri kaydetti. Bu tutarın 427 milyon TL’si kredi ve leasing faizlerinden, 1 milyar 349 milyon TL’si ise kur farkı giderlerinden oluştu.
Geçen yılın aynı döneminde kur farkı gideri 2 milyar 45 milyon TL seviyesindeydi.
Şirketin 30 Eylül 2026 itibarıyla 10 milyar 762 milyon TL, yaklaşık 225,6 milyon dolar tutarında net açık döviz pozisyonu bulunuyor. Bu pozisyonun kur riskine karşı korunmamış olması dikkat çekiyor.
Söz konusu açık döviz pozisyonu, şirketin 15,4 milyar TL’lik özkaynağının yaklaşık yüzde 70’ine karşılık geliyor.
Altın satışları başladı, gelirler yüzde 79 arttı
Finansal tablolarda olumsuz kalemler kadar şirketin faaliyetleri açısından önemli gelişmeler de bulunuyor.
CVKMD’nin dokuz aylık satış gelirleri, geçen yılın aynı dönemindeki 3 milyar 112 milyon TL’den 5 milyar 575 milyon TL’ye yükseldi. Böylece ciro yüzde 79 arttı.
Ancak bu büyümenin temel kaynağı krom satışları değil, ilk kez gelir tablosuna yansıyan altın konsantresi satışları oldu.
Şirketin yurt dışı krom satışları 2 milyar 41 milyon TL’den 2 milyar 194 milyon TL’ye yükselirken, yurt içi krom satışları 874 milyon TL’ye geriledi.
Buna karşılık geçen yıl bulunmayan altın konsantresi satışlarından dokuz ayda 2 milyar 215 milyon TL gelir elde edildi. Bu tutarın 1 milyar 426 milyon TL’si yalnızca üçüncü çeyrekte gerçekleşti.
Altın satışlarının başlaması şirketin kârlılık oranlarına da olumlu yansıdı.
Brüt kâr marjı yüzde 30,5’ten yüzde 43’e yükselirken, FAVÖK marjı yüzde 44,9’a ulaştı. Dokuz aylık FAVÖK 2 milyar 504 milyon TL, faaliyet kârı ise 1 milyar 551 milyon TL olarak gerçekleşti.
Dolayısıyla şirketin faaliyetlerinden kâr elde edemediğini söylemek doğru değil. Ancak faaliyet kârının önemli bölümü finansman giderleri nedeniyle vergi öncesi kâra yansımadı.
Kasadaki para arttı ama avanslara dikkat!
CVKMD’nin nakit ve nakit benzerleri üçüncü çeyrekte 558 milyon TL’den 3 milyar 192 milyon TL’ye yükseldi.
İlk bakışta güçlü görünen bu artışın değerlendirilmesinde müşteri avansları da önem taşıyor.
Şirketin ertelenmiş gelirler kalemindeki artış 2 milyar 594 milyon TL oldu. Toplam alınan sipariş avansları ise 3 milyar 934 milyon TL’ye ulaştı.
Burada dikkat çeken ayrıntı, uzun vadeli ertelenmiş gelirlerin 113 milyon TL’den 2 milyar 624 milyon TL’ye yükselmesi.
Ancak bu değişimin önemli bölümü, kısa vadeli avansların uzun vadeli olarak yeniden sınıflandırılmasından kaynaklandı. Kısa vadeli avanslar 3 milyar 548 milyon TL’den 1 milyar 301 milyon TL’ye geriledi.
Böylece toplam avans bakiyesindeki dokuz aylık gerçek artış yaklaşık 250 milyon TL ile sınırlı kaldı.
CVKMD’nin borcu gerçekten 1,46 milyar TL mi?
Şirketin bilançosunda finansal borçlar 4 milyar 681 milyon TL, net finansal borç ise 1 milyar 465 milyon TL seviyesinde bulunuyor.
Son 12 aylık 2 milyar 752 milyon TL FAVÖK dikkate alındığında net borç/FAVÖK oranı 0,53 olarak hesaplanıyor.
Ancak bilançoda yalnızca banka kredileri ve finansal kiralama borçları bulunmuyor.
Şirketin 6 milyar 143 milyon TL tutarında diğer borçları da var. Bu tutarın 5 milyar 473 milyon TL’si, Orta Truva Madencilik ve Virtus Mining şirketlerinin 2024 yılında satın alınmasından kaynaklanan ertelenmiş satın alma bedellerinden oluşuyor.
Üstelik söz konusu yükümlülükler döviz cinsinden.
Bu borçlar da hesaplamaya dahil edildiğinde düzeltilmiş net borç yaklaşık 7,2 milyar TL’ye, net borç/FAVÖK oranı ise yaklaşık 2,6 seviyesine yükseliyor.
Dolayısıyla yalnızca finansal borçlara bakılarak yapılan değerlendirme, şirketin toplam borç yükünü tam olarak yansıtmıyor.
Kısa vadeli borçlar varlıkları 2,31 milyar TL aştı
CVKMD’nin bilançosunda dikkat çeken bir diğer konu ise işletme sermayesi açığı.
30 Eylül 2026 itibarıyla şirketin kısa vadeli yükümlülükleri, kısa vadeli varlıklarını 2 milyar 311 milyon TL aşıyor.
Şirket yönetimi, finansal tablo dipnotlarında bu açığın beklenen operasyonel kârlılık, pozitif işletme nakit akışı ve ihtiyaç duyulması halinde ilişkili taraflar ile finans kuruluşlarından sağlanacak desteklerle karşılanacağını belirtiyor.
Aynı dönemde şirketin yatırım harcamaları 3 milyar 491 milyon TL’ye ulaştı. Amortisman giderleri ise 575 milyon TL ile geçen yılın yaklaşık iki katına çıktı.
Ödenmiş sermaye de 1,4 milyar TL’den 3,78 milyar TL’ye yükseldi.
Şirketin 2026 yılı dokuz aylık finansal tablolarının sınırlı bağımsız denetimden geçmediği de unutulmamalı.
CVKMD bilançosunda yatırımcı neye dikkat etmeli?
CVKMD’nin finansal sonuçları iki farklı tablo ortaya koyuyor.
Bir tarafta altın konsantresi satışlarının başlamasıyla büyüyen ciro, yüzde 44,9’a ulaşan FAVÖK marjı ve 1,55 milyar TL faaliyet kârı bulunuyor.
Diğer tarafta ise yüksek finansman giderleri, 10,76 milyar TL’lik açık döviz pozisyonu, ertelenmiş satın alma borçları ve işletme sermayesi açığı yer alıyor.
Asıl dikkat çekici nokta, 1,86 milyar TL net kâr açıklayan şirketin, enflasyon muhasebesinden kaynaklanan 2,27 milyar TL’lik kazanç hariç tutulduğunda yalnızca 36 milyon TL vergi öncesi kârının kalması.
Bu nedenle CVKMD’nin bilançosunu değerlendirirken yalnızca açıklanan net kâra değil, altın satışlarının sürdürülebilirliğine, finansman giderlerine, döviz yükümlülüklerine ve nakit akışına da bakılması gerekiyor.