

Ereğli Demir ve Çelik Fabrikaları (EREGL), son üç yılda yatırımcısına yaklaşık %76 nominal fiyat getirisi sağlarken, şirketin bilançosunda dikkat çekici değişimler yaşandı. Borçluluğun azalması, kârlılıkta başlayan toparlanma ve hissenin uzun vadeli yükselen trend desteğine yaklaşması, EREGL'yi yeniden yatırımcıların gündemine taşıdı. Peki, Ereğli hisselerinde yükseliş devam edebilir mi?
EREGL hisselerinde son üç yılda neler yaşandı?
Borsa İstanbul'un köklü sanayi şirketlerinden Ereğli Demir ve Çelik Fabrikaları, son üç yılda dalgalı bir performans sergiledi.
11 Ekim 2023 tarihinde 21,30 TL seviyesinde bulunan EREGL hisseleri, 12 Ekim 2026 itibarıyla 37,44 TL seviyesine ulaştı. Böylece üç yıllık nominal fiyat artışı yaklaşık %75,9 oldu.
Ancak bu yükselişin önemli bir bölümü 2026 yılında gerçekleşti. Hisse, 2025 yılını 23,82 TL seviyesinde tamamlarken, 2026 içerisinde 45,10 TL'ye kadar yükseldi. Zirvenin ardından gelen satışlarla fiyat yeniden 37 TL seviyelerine geriledi.
Söz konusu performans, Ereğli yatırımcısının uzun süre yatay ve dalgalı bir fiyat hareketiyle karşı karşıya kaldığını, esas yükselişin ise son dönemde yoğunlaştığını gösteriyor.
Ereğli'nin satış gelirleri artıyor ancak kârlılık aynı hızda büyümüyor
Ereğli'nin finansal tablolarında en dikkat çekici ayrıntı, satış gelirlerindeki büyümeye rağmen kârlılığın oldukça dalgalı bir görünüm sergilemesi.
Şirketin enflasyon muhasebesine göre düzeltilmiş yıllık hasılatı 2023 yılında 147,9 milyar TL seviyesindeyken, 2024 yılında 204,1 milyar TL'ye, 2025 yılında ise 208,9 milyar TL'ye yükseldi.
Haziran 2026 itibarıyla son 12 aylık satış gelirleri 238,5 milyar TL'ye ulaştı.
| Dönem | Satış gelirleri | FAVÖK | Net kâr |
|---|---|---|---|
| 2023 | 147,9 milyar TL | 17,0 milyar TL | 4,0 milyar TL |
| 2024 | 204,1 milyar TL | 21,1 milyar TL | 13,5 milyar TL |
| 2025 | 208,9 milyar TL | 20,5 milyar TL | 0,5 milyar TL |
| Son 12 ay | 238,5 milyar TL | 24,6 milyar TL | 7,7 milyar TL |
Şirketin 2025 yılında yalnızca 500 milyon TL net kâr açıklaması, çelik sektöründeki kârlılık baskısını ortaya koydu.
Buna karşılık 2026 yılının ikinci çeyreğinde elde edilen yaklaşık 8,9 milyar TL net kâr, toparlanma açısından dikkat çekici bir gelişme oldu.
Ancak faaliyet kârlılığına bakıldığında henüz güçlü bir marj genişlemesi görülmüyor. 2023 yılında %11,5 olan FAVÖK marjı, son 12 aylık dönemde %10,3 seviyesinde bulunuyor.
Dolayısıyla Ereğli'nin satış gelirleri büyürken, bu büyümenin aynı ölçüde operasyonel kâra yansıdığı henüz söylenemiyor.
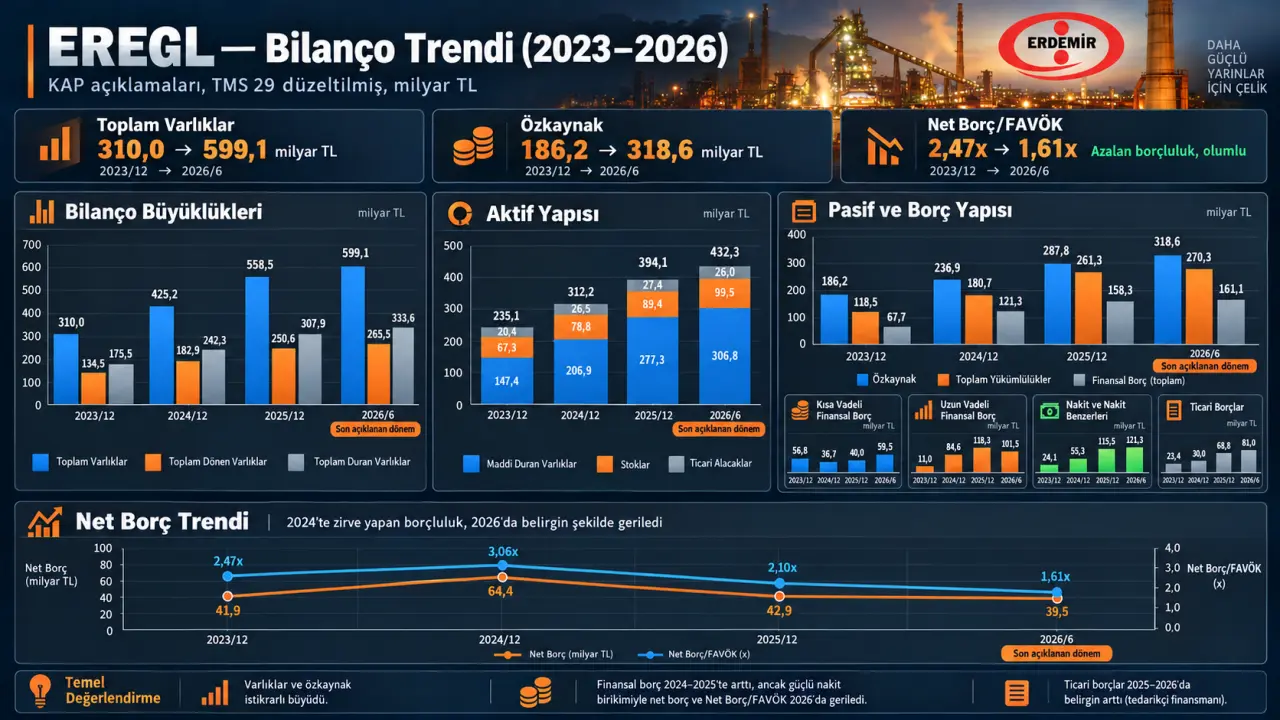
EREGL bilançosunda en önemli değişim: Borçluluk azalıyor
Ereğli'nin finansal görünümündeki en olumlu gelişmelerden biri borçluluk göstergelerinde yaşandı.
2024 yılı sonunda 64,4 milyar TL seviyesinde bulunan net finansal borç, Haziran 2026 itibarıyla 39,5 milyar TL'ye geriledi.
Net Borç/FAVÖK oranı da 2025 yılında 3 seviyesinin üzerinde seyrederken, Haziran 2026 itibarıyla 1,61 seviyesine indi.
Bu değişim, şirketin finansal yükünün operasyonel kârlılığına kıyasla önemli ölçüde hafiflediğini gösteriyor.
Öte yandan 2023 yılının üçüncü çeyreğinde 161,8 milyar TL seviyesinde bulunan özkaynaklar, Haziran 2026 itibarıyla 318,6 milyar TL'ye yükseldi.
Bununla birlikte özkaynaklardaki nominal büyümenin tamamı faaliyetlerden elde edilen kazanç olarak değerlendirilmemeli. Enflasyon muhasebesinin bilanço üzerindeki etkileri de dikkate alınmalı.
Ereğli hisseleri ucuz mu? PD/DD oranı dikkat çekiyor
12 Ekim 2026 itibarıyla 37,44 TL fiyat üzerinden Ereğli'nin piyasa değeri yaklaşık 262,1 milyar TL seviyesinde bulunuyor.
Şirketin güncel değerleme göstergeleri ise şöyle:
| Gösterge | Değer |
|---|---|
| Fiyat/Kazanç (F/K) | 33,9 |
| Piyasa Değeri/Defter Değeri | 0,82 |
| Firma Değeri/FAVÖK | 12,2 |
| Net Borç/FAVÖK | 1,61 |
| Yatırılan Sermaye Getirisi (ROIC) | %3,5 |
Özellikle 0,82 seviyesindeki PD/DD oranı, şirketin borsada muhasebesel özkaynak değerinin altında fiyatlandığını gösteriyor.
Ancak bu durum tek başına hissenin ucuz olduğu anlamına gelmiyor.
Şirketin yıllıklandırılmış özkaynak kârlılığı yaklaşık %2,4 seviyesinde bulunurken, F/K oranının 33,9 olması mevcut kârlılığın piyasa değerini desteklemek için henüz yeterince güçlü olmadığını düşündürüyor.
Bu nedenle Ereğli'de değerleme açısından belirleyici unsur, önümüzdeki dönemlerde net kârın ve faaliyet marjlarının ne ölçüde toparlanacağı olacak.
EREGL teknik analiz: Dört yıllık yükselen trend sınanıyor
Haftalık fiyat grafiğinde Ereğli hisselerinin uzun vadeli yükselen trend çizgisine yeniden yaklaştığı görülüyor.
2022 yılından bu yana izlenen ana yükselen trend üzerinde bulunan hisse, 2026 yılında 45,10 TL seviyesini test ettikten sonra düzeltme sürecine girdi.
37–38 TL bölgesi, mevcut grafik görünümünde önemli bir teknik destek alanı olarak öne çıkıyor.
Bu bölgenin korunması halinde ilk aşamada 40–42 TL, ardından 45,10 TL direnç seviyeleri takip edilebilir.
45,10 TL üzerinde kalıcı haftalık kapanışların gerçekleşmesi durumunda ise 49–55 TL bandı teknik açıdan gündeme gelebilir.
Buna karşılık 37 TL bölgesindeki desteğin kaybedilmesi, 34–35 TL seviyelerine doğru yeni bir düzeltme riskini artırabilir.
Haftalık RSI göstergesinin 50 seviyesinin üzerinde bulunması ve uzun vadeli yükselen destek çizgisine yakın seyretmesi de teknik görünüm açısından izlenmesi gereken unsurlar arasında yer alıyor.
Bununla birlikte trend çizgilerinin tek başına fiyat hareketlerini garanti etmediği, olası yukarı yönlü hareketin işlem hacmi ve haftalık kapanışlarla desteklenmesi gerektiği unutulmamalı.
EREGL 2027 yılında 50 TL'yi aşabilir mi?
Ereğli için 2027 yılına ilişkin fiyat potansiyelini değerlendirirken şirketin gelecekte üretebileceği FAVÖK önemli bir gösterge olarak öne çıkıyor.
Haziran 2026 itibarıyla son 12 aylık FAVÖK yaklaşık 24,6 milyar TL seviyesinde bulunuyor.
Şirketin önümüzdeki dönemde operasyonel kârlılığını artırması halinde farklı değerleme senaryoları ortaya çıkabilir.
39,5 milyar TL net finansal borç ve 7 milyar adet pay varsayımıyla hesaplanan teorik fiyat seviyeleri şöyle:
| Yıllık FAVÖK | 10x FD/FAVÖK | 12x FD/FAVÖK |
|---|---|---|
| 25 milyar TL | 30,1 TL | 37,2 TL |
| 30 milyar TL | 37,2 TL | 45,8 TL |
| 35 milyar TL | 44,4 TL | 54,4 TL |
| 40 milyar TL | 51,5 TL | 62,9 TL |
Bu tablo, şirketin FAVÖK'ünü 35 milyar TL seviyesine yükseltmesi ve 12x FD/FAVÖK çarpanıyla değerlenmesi durumunda teorik pay değerinin yaklaşık 54,4 TL olabileceğini gösteriyor.
Ancak mevcut 24,6 milyar TL'lik FAVÖK'ün 35 milyar TL'ye yükselmesi yaklaşık %42 oranında büyüme gerektiriyor.
Bu büyümenin gerçekleşmesi; küresel çelik fiyatları, üretim maliyetleri, talep koşulları, kapasite kullanımı ve şirketin faaliyet marjlarına bağlı olacak.
Hesaplamalar analist hedef fiyatı niteliğinde olmayıp varsayımsal senaryolardan oluşuyor. Net borçtaki değişim, sermaye hareketleri ve piyasanın uygulayacağı çarpanlar sonuçları değiştirebilir.
Ereğli hisselerinde yükselişin devamı için ne gerekiyor?
Ereğli'nin son üç yıllık görünümü, güçlü bilanço büyüklüğüne sahip bir sanayi şirketinin döngüsel kârlılık baskısıyla karşı karşıya kaldığını gösteriyor.
2025 yılında önemli ölçüde zayıflayan net kârın 2026'da toparlanması ve borçluluk göstergelerindeki iyileşme, şirket açısından olumlu gelişmeler olarak değerlendirilebilir.
Ancak yüksek F/K oranı, düşük sermaye getirisi ve henüz belirgin biçimde genişlemeyen faaliyet marjları, temkinli olunması gereken başlıklar arasında bulunuyor.
Teknik tarafta ise dört yıllık yükselen trend desteğine yaklaşılması, EREGL hisselerini kritik bir fiyat bölgesine taşımış durumda.
Önümüzdeki dönemde Ereğli açısından temel soru, şirketin yalnızca satışlarını değil, kârlılığını da sürdürülebilir biçimde büyütüp büyütemeyeceği olacak.
Çünkü EREGL'nin yeni bir yükseliş dönemine girip girmeyeceğini yalnızca grafik değil, çelik sektöründeki toparlanmanın şirket bilançosuna ne ölçüde yansıdığı da belirleyecek.
Not: Analiz, 12 Ekim 2026 itibarıyla sağlanan fiyat ve finansal verilere dayanmaktadır. Geçmiş fiyatlar temettü ve enflasyon etkisinden arındırılmamıştır. İçerik yatırım tavsiyesi değildir.