





Orzaks İlaç ve Kimya (ORZAX), 2026 yılının ilk dokuz ayında satışlarını yüzde 30,4 artırırken borçluluğunu önemli ölçüde azalttı. Türkiye'de OTC (reçetesiz sağlık ürünleri) pazarının lideri olan şirket, yüzde 32'yi aşan FAVÖK marjı, ikiye katlanan ihracatı ve yeni yatırım planlarıyla dikkat çekiyor. Hissede değerleme çarpanlarının halka arz sonrası en düşük seviyelerine yaklaşması ise finansal performans ile piyasa fiyatı arasındaki ilişkiyi yeniden gündeme taşıdı.
Pazar liderliğinde en yakın rakibine büyük fark
ORZAX'ın en güçlü taraflarından biri, faaliyet gösterdiği pazardaki konumu. Eylül 2026 itibarıyla yılbaşından bu yana kutu bazında yüzde 21,95 pazar payına ulaşan şirketin en yakın rakibi yüzde 8,49, üçüncü sıradaki firma ise yüzde 4,10 seviyesinde bulunuyor. Böylece ORZAX, en yakın rakibinin yaklaşık 2,6 katı büyüklüğünde pazar payına sahip.
2019 yılından bu yana OTC pazarında liderliğini sürdüren şirket, 30 bini aşkın eczaneye ulaşırken 48 ülkede faaliyet gösteriyor. FDA denetiminden geçmiş Nuvita üretim altyapısı da şirketin uluslararası büyüme hedeflerini destekleyen unsurlar arasında yer alıyor.
Satışlar 7,6 milyar TL'yi, net kâr 1 milyar TL'yi aştı
Şirketin 2026 yılının ilk dokuz ayındaki satış gelirleri, geçen yılın aynı dönemine göre yüzde 30,4 artarak 5,84 milyar TL'den 7,61 milyar TL'ye yükseldi. Üçüncü çeyrekte ise 2,84 milyar TL satış geliri ve 727 milyon TL net kâr elde edildi. Bir önceki çeyrekte 70 milyon TL zarar açıklayan şirketin kârlılığa güçlü dönüş yapması dikkat çekti.
Son 12 aylık satışların 10,06 milyar TL'ye ulaşması da büyümenin ölçeğini ortaya koydu. Dokuz aylık dönemde brüt kâr marjı yüzde 65,5, FAVÖK marjı ise yüzde 32,1 olarak gerçekleşti. Üçüncü çeyrekte FAVÖK marjının yüzde 35,3'e yükselmesi, ikinci çeyrekte yaşanan marj baskısının ardından operasyonel toparlanmaya işaret etti.
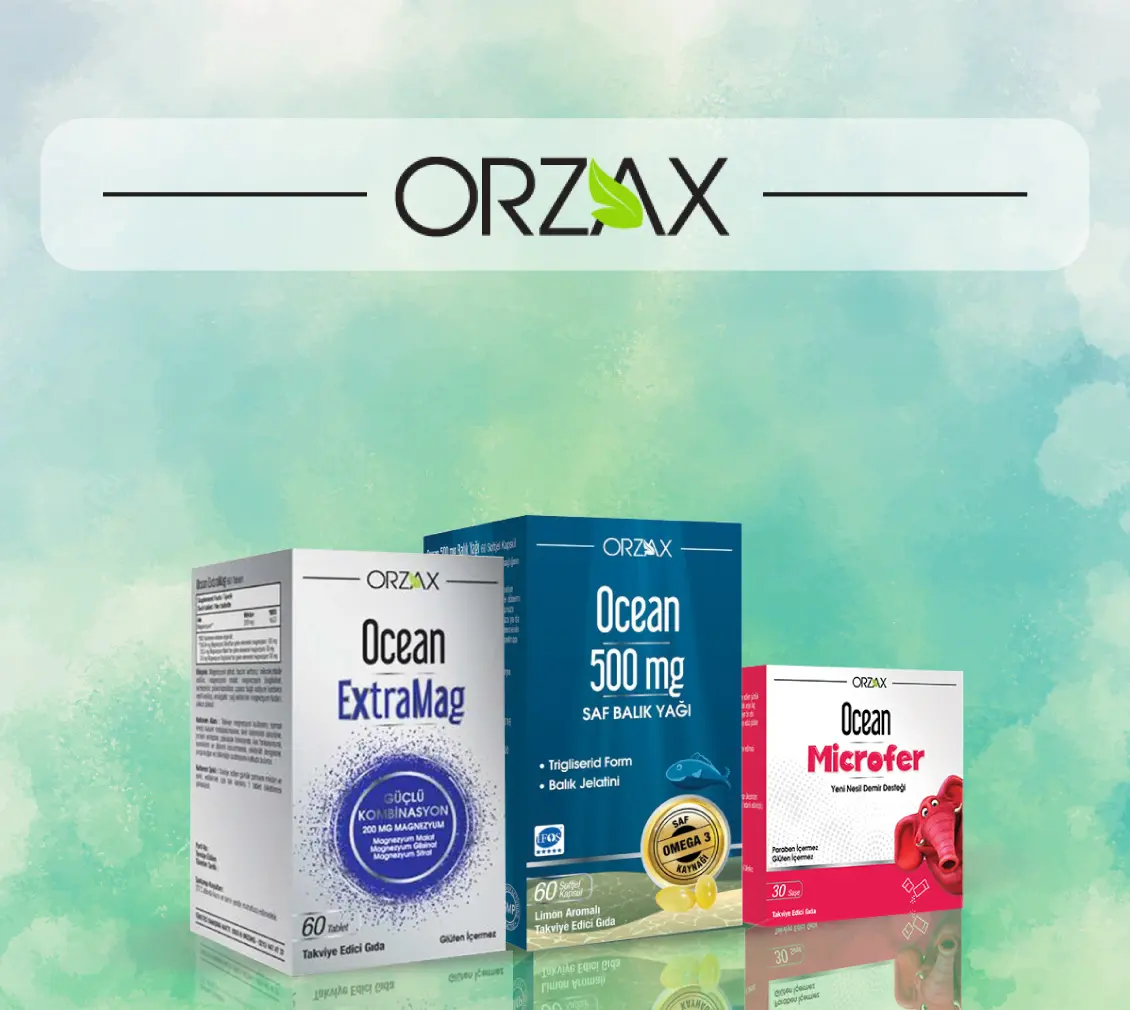
Borç yarıya indi, bilanço güçlendi
ORZAX'ın bilançosundaki en önemli gelişmelerden biri net borçta yaşandı. İkinci çeyrek sonunda 4,41 milyar TL olan net borç, üçüncü çeyrek itibarıyla 2,19 milyar TL'ye geriledi. Net borç/FAVÖK oranı da 1,36 seviyesinden 0,65'e düştü.
Aynı dönemde özkaynakların 3,74 milyar TL'den 6,55 milyar TL'ye yükselmesi, şirketin finansal yapısındaki iyileşmeyi destekledi. Halka arzın ardından güçlenen sermaye yapısı ve azalan borçluluk, finansman maliyetlerine karşı daha dayanıklı bir bilanço oluşturdu.
İhracat ikiye katlandı, 37 ülkeye satış yapıldı
Şirketin ihracat gelirleri yılın ilk dokuz ayında 354 milyon TL'den 717 milyon TL'ye yükselerek yüzde 103 büyüdü. Böylece ihracatın toplam satışlar içerisindeki payı yüzde 9,4'e ulaştı.
Rusya, 314 milyon TL ile ihracat gelirlerinin yaklaşık yüzde 44'ünü oluştururken diğer 37 ülkeye yapılan satışlardan 294 milyon TL gelir elde edildi. Fas, Moldova ve Irak gibi pazarlarda da satış faaliyetleri devam etti. İhracattaki bu büyüme, şirketin yalnızca Türkiye pazarına bağımlı kalmadan yeni gelir kaynakları oluşturabildiğini gösteriyor.
Sermaye verimliliğinde rakiplerinin önünde
ORZAX'ın yatırım yapılan sermaye getirisi (ROIC) yüzde 27,8 seviyesinde bulunuyor. Karşılaştırma grubundaki SELEC'in yüzde 17,2, MEDTR'nin ise yüzde 7,4 seviyesinde kaldığı dikkate alındığında şirketin sermayesini kâra dönüştürme kabiliyeti öne çıkıyor.
Bu gösterge, ORZAX'ın değerlemesinde yalnızca büyüme beklentilerinin değil, mevcut faaliyetlerinden sağladığı yüksek getiri oranının da önemli olduğunu ortaya koyuyor.
Lilyum İlaç ve yeni ürünlerle büyüme hedefleniyor
ORZAX'ın önümüzdeki dönemde büyümesini destekleyebilecek gelişmelerden biri de Lilyum İlaç'ın yüzde 51 hissesinin satın alınmasına yönelik inceleme süreci. Ocak 2027'de tamamlanması hedeflenen olası işlem, şirketin reçeteli ilaç pazarına girişini sağlayabilir. Ancak satın alma henüz kesinleşmiş değil.
Şirket ayrıca SHINIQ markasıyla dermokozmetik alanında büyümeyi, yerli probiyotik ve postbiyotik üretimiyle de ithal hammadde bağımlılığını azaltmayı hedefliyor. 280'i aşkın marka tescili ve devam eden 13 patent başvurusu, ürün geliştirme faaliyetlerinin önemli bir parçasını oluşturuyor.

ORZAX hissesi tarihsel olarak düşük çarpanlarda
Operasyonel büyümeye rağmen ORZAX hissesi, halka arz sonrasındaki değerleme aralığının alt sınırına yakın işlem görüyor. 16 Kasım 2026 verilerine göre şirketin FD/FAVÖK çarpanı 7,6, fiyat/kazanç oranı 16,2 ve FD/Satış oranı 2,53 seviyesinde bulunuyor.
Hissenin zirve seviyesine göre yaklaşık yüzde 42,5 gerilemiş olması ve halka arz fiyatına yakın seyretmesi dikkat çekiyor. Bununla birlikte düşük tarihsel çarpanlar, hissenin mutlaka ucuz olduğu anlamına gelmiyor. Gelecek dönem kârlılığı, nakit üretimi ve büyümenin sürdürülebilirliği değerleme açısından belirleyici olacak.
Nakit akışında iyileşme var ancak riskler bitmedi
Şirketin ilk dokuz ayda işletme faaliyetlerinden elde ettiği nakit 1,18 milyar TL'ye ulaşırken üçüncü çeyrekte 546 milyon TL pozitif nakit akışı sağlandı. Bununla birlikte son 12 aylık serbest nakit akışının yaklaşık 1,82 milyar TL negatif olması, dikkatle izlenmesi gereken başlıklar arasında yer alıyor.
Yatırım harcamaları ve işletme sermayesi ihtiyacındaki artış, nakit akışı üzerinde baskı oluşturuyor. Büyümenin devam etmesi halinde bu ihtiyaçların sürmesi mümkün. Dolayısıyla güçlü kârlılığın serbest nakit akışına ne ölçüde dönüşeceği, önümüzdeki bilançoların en önemli göstergelerinden biri olacak.
Genel değerlendirme
ORZAX, yüzde 21,95 pazar payı, yüksek operasyonel kârlılık, azalan net borç ve hızla büyüyen ihracatıyla finansal açıdan güçlü bir görünüm sergiliyor. Şirketin mevcut pazar liderliğinin yanı sıra reçeteli ilaç, dermokozmetik ve biyoteknoloji alanlarındaki girişimleri de gelecekteki büyüme potansiyelini artırabilir.
Buna karşılık serbest nakit akışındaki negatif görünüm, artan pazarlama giderleri ve yeni yatırımların yaratabileceği finansman ihtiyacı göz ardı edilmemeli. ORZAX açısından asıl belirleyici unsur, yüksek kâr marjlarının korunması ve açıklanan kârın sürdürülebilir nakit üretimine dönüşmesi olacak.