

Borsa İstanbul’da son dönemde sert yükseliş yaşamış ve aşırı alım bölgesine girmiş hisseler yerine, henüz momentumun erken aşamasında olabilecek şirketleri ayırmak için yapılan teknik taramada dört hisse öne çıktı. Taramada yalnızca fiyat artışı dikkate alınmadı. Hacmin anlamlı şekilde yükselmesi, hissenin haftalık bazda pozitif performans göstermesi, RSI göstergesinin 35-45 bandında bulunması ve yukarı yönlü hareket etmesi, uzun vadeli trendin ise mümkün olduğunca korunması temel kriterler olarak kullanıldı.
Bu filtre sonucunda Enerjisa Enerji (ENJSA), Forte Bilgi İletişim Teknolojileri (FORTE), ATP Yazılım ve Teknoloji (ATATP) ile Koray Gayrimenkul Yatırım Ortaklığı (KGYO) teknik görünüm açısından diğer hisselerden ayrıştı. Ancak dört şirkette oluşan teknik görünüm aynı güçte değil. Özellikle bilanço yapıları dikkate alındığında hisselerin risk profilleri belirgin şekilde farklılaşıyor.
ENJSA teknik görünümde en dengeli aday
Taramanın en dengeli hisselerinden biri ENJSA oldu.
Hisse fiyatı yaklaşık 110,5 TL seviyesinde bulunurken 200 günlük hareketli ortalama yaklaşık 107 TL seviyesinde. Böylece fiyat, uzun vadeli trend göstergesi olarak takip edilen 200 günlük ortalamanın üzerinde kalmayı sürdürüyor. ENJSA aynı zamanda son zirvesinin yalnızca yaklaşık %13,6 altında bulunuyor. Bu oran taramadaki diğer hisselerle karşılaştırıldığında oldukça sınırlı bir geri çekilmeye işaret ediyor.

Teknik tarafta dikkat çeken diğer veri ise hacim hareketi. İşlem hacminde yaklaşık %92'lik artış görülürken RSI göstergesi 43 seviyesinde bulunuyor. RSI’daki yaklaşık 8 puanlık yükseliş, momentumun güç kazanmaya başladığını gösteriyor. Hisse haftalık bazda da yaklaşık %3 pozitif durumda.
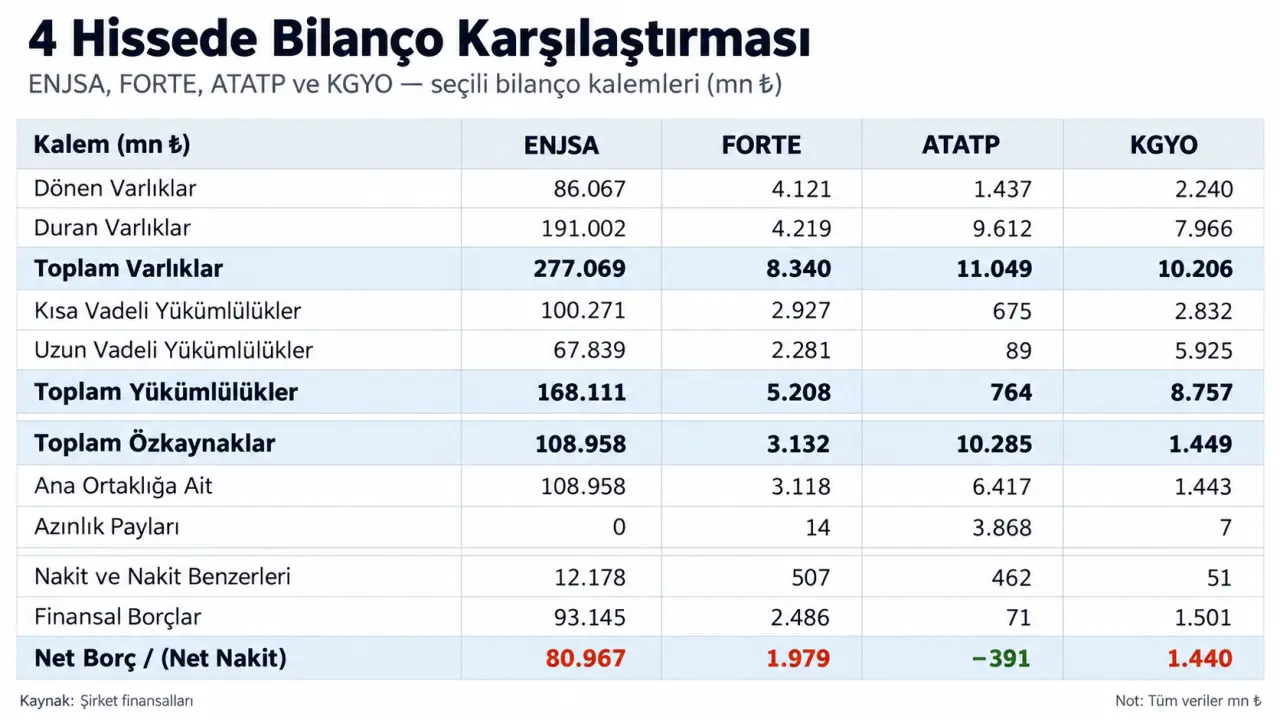
ENJSA'nın avantajlarından biri de likiditesi. Yaklaşık 2,6 milyar TL'lik işlem hacmi, büyük yatırımcıların da rahat işlem yapabileceği bir piyasa derinliğine işaret ediyor. Bununla birlikte bilanço tarafında şirketin yüksek borçluluğu göz ardı edilmemeli. Yaklaşık 277 milyar TL toplam varlığa sahip şirketin net borcu yaklaşık 80,97 milyar TL seviyesinde. Net borcun özkaynağa oranı yaklaşık 0,74 seviyesinde bulunuyor.
Enerji sektöründeki şirketlerde yüksek finansman ihtiyacı olağan kabul edilse de faiz giderleri ve operasyonel nakit akışı ENJSA açısından yakından izlenmesi gereken göstergeler arasında.
FORTE'de RSI düşük, haftalık momentum güçlü
Teknik taramada dikkat çeken ikinci hisse FORTE oldu. Hisse yaklaşık 104,2 TL seviyesinde işlem görürken 200 günlük ortalaması yaklaşık 99,3 TL seviyesinde. Böylece fiyat uzun vadeli trend çizgisinin üzerinde kalıyor.
FORTE'nin RSI göstergesi ise yaklaşık 36 seviyesinde. Bu seviye hissenin aşırı alım bölgesinden oldukça uzakta olduğunu gösterirken RSI'daki yaklaşık 2,6 puanlık yükseliş, kısa vadeli momentumun yeniden toparlanmaya başladığı şeklinde yorumlanabilir.
Hissenin haftalık getirisi yaklaşık %8,8 seviyesinde. İşlem hacminde ise yaklaşık %24'lük artış bulunuyor. ENJSA veya KGYO kadar güçlü bir hacim patlaması görülmese de fiyat hareketinin hacim tarafından desteklenmesi teknik açıdan olumlu bir ayrıntı. FORTE son zirvesinin yaklaşık %28,7 altında bulunuyor.

Bilanço tarafında ise şirket daha dengeli bir görüntü verse de borçluluk tamamen göz ardı edilecek seviyede değil. Şirketin yaklaşık 1,98 milyar TL net borcu bulunurken net borç/özkaynak oranı yaklaşık 0,63 seviyesinde. Dolayısıyla FORTE'de teknik momentum olumlu görünürken, bilanço tarafında borçluluk ve operasyonel nakit üretimi önemli olmaya devam ediyor.
ATATP bilanço tarafında öne çıkıyor
Dört şirket arasında finansal yapı bakımından en güçlü görüntülerden biri ATATP tarafında bulunuyor. Hisse yaklaşık 254 TL seviyesinde işlem görürken 200 günlük ortalaması yaklaşık 196,9 TL seviyesinde. Bu görünüm ATATP'nin uzun vadeli ana trendinin hâlâ yukarı yönlü kaldığını gösteriyor. Hissenin RSI göstergesi yaklaşık 39,7 seviyesinde ve son dönemde yaklaşık 3,7 puanlık yükseliş göstermiş durumda.
Haftalık performans yaklaşık %4,1, işlem hacmindeki artış ise yaklaşık %27 seviyesinde. ATATP zirve seviyesinin yaklaşık %31,1 altında bulunuyor. Bu nedenle ENJSA'ya göre daha derin bir düzeltme yaşamış olsa da fiyatın 200 günlük ortalamanın üzerinde bulunması uzun vadeli trend açısından olumlu. Şirketin asıl dikkat çekici noktası ise bilançosu. ATATP'nin özkaynak oranı yaklaşık %93 seviyesinde. Finansal borç neredeyse yok denecek kadar sınırlı olurken şirket yaklaşık 391 milyon TL net nakit pozisyonuna sahip.

Bu yapı ATATP'yi taramadaki diğer şirketlerden önemli ölçüde ayırıyor. Diğer taraftan şirketin varlıklarının önemli bölümünün duran varlıklardan, özellikle yazılım ve entelektüel varlıklardan oluşması nedeniyle bilanço yapısının klasik sanayi şirketlerinden farklı değerlendirilmesi gerekiyor. Dönen varlıkların yaklaşık 1,4 milyar TL seviyesinde olması nedeniyle kısa vadeli likidite de takip edilmeli.
KGYO'da hacim patladı ancak risk daha yüksek
Listenin en dikkat çekici ancak aynı zamanda en riskli şirketlerinden biri KGYO oldu. Hisse yaklaşık 9,45 TL seviyesinde bulunurken 200 günlük hareketli ortalama yaklaşık 9,42 TL seviyesinde. Başka bir ifadeyle fiyat uzun vadeli trend çizgisinin hemen üzerinde bulunuyor.
KGYO'yu diğer hisselerden ayıran temel unsur ise işlem hacmi. Hacimde yaklaşık %133'lük artış görülürken hisse haftalık bazda yaklaşık %10,9 yükseldi. Bu iki veri birlikte değerlendirildiğinde piyasadaki ilginin belirgin şekilde arttığı görülüyor. Ancak RSI tarafındaki hareket daha sınırlı. RSI'daki yükseliş yalnızca yaklaşık 1,2 puan seviyesinde. Ayrıca fiyatın 50 günlük ortalamanın altında olması ve 200 günlük ortalamaya yeni temas etmiş olması teknik görünümü ENJSA, FORTE ve ATATP'ye göre daha kırılgan hale getiriyor.

KGYO'nun zirve seviyesinden uzaklığı yaklaşık %32,5. Bilanço tarafındaki görünüm de risk seviyesini yükseltiyor. Şirket varlıklarının yaklaşık %86'sı borçla finanse ediliyor. Özkaynaklar yaklaşık 1,45 milyar TL, net borç ise yaklaşık 1,44 milyar TL seviyesinde.
Böylece şirketin net borcu neredeyse özkaynak büyüklüğüne ulaşmış durumda. Gayrimenkul yatırım ortaklıklarında portföy değerlemeleri bilançodaki özkaynak rakamlarını önemli ölçüde etkileyebildiği için KGYO'da borçlulukla birlikte gayrimenkul portföyünün yapısı ve değerleme değişimleri de yakından takip edilmeli.
Teknik tarama ne söylüyor?
Ortaya çıkan tablo dört hisse arasında net bir ayrışmaya işaret ediyor.
ENJSA, teknik görünüm ve likiditenin birlikte değerlendirildiği noktada en dengeli adaylardan biri olarak öne çıkıyor. Fiyatın 200 günlük ortalamanın üzerinde olması, RSI'ın 43 seviyesinde bulunması ve hacmin güçlü biçimde artması teknik görünümü destekliyor.
ATATP, teknik sinyale güçlü bilanço yapısını ekleyen şirket olarak ayrışıyor. Net nakit pozisyonu ve düşük borçluluk şirketi diğer adaylardan farklılaştırıyor.
FORTE, RSI'ın henüz düşük seviyede olması ve güçlü haftalık performansıyla dikkat çekerken borçluluk tarafı izlenmesi gereken başlıca risk olarak öne çıkıyor.
KGYO ise en güçlü hacim artışını gösteren hisse olmasına rağmen gerek teknik trendin henüz tam güç kazanmaması gerekse yüksek bilanço kaldıracı nedeniyle listenin daha yüksek riskli tarafında bulunuyor.
Bu nedenle tarama sonucunda teknik açıdan ENJSA, FORTE ve ATATP daha dengeli, KGYO ise daha agresif ve yüksek riskli bir görünüm sunuyor.
Neden RSI 35-45 bandı?
RSI göstergesinde genel olarak 70 üzeri aşırı alım, 30 altı ise aşırı satım bölgesi olarak takip ediliyor. Ancak güçlü hareketlerin önemli bölümü RSI henüz 70'e ulaşmadan başlayabiliyor. Bu nedenle RSI'ın 35-45 bandından yukarı dönmesi, özellikle artan hacim ve pozitif fiyat hareketiyle birlikte gerçekleştiğinde momentumun erken aşamalarını yakalamak için kullanılabilecek göstergelerden biri. Tek başına RSI ise yeterli değil. Hacim artışının sürekliliği, 50 ve 200 günlük hareketli ortalamalar, şirketin borçluluğu, kârlılığı ve açıklayacağı yeni finansal sonuçlar fiyat hareketinin devam edip etmeyeceğinde belirleyici olacak.
Not: Çalışma teknik ve finansal göstergeler üzerinden hazırlanmış bir piyasa taramasıdır. Yatırım tavsiyesi niteliği taşımaz.