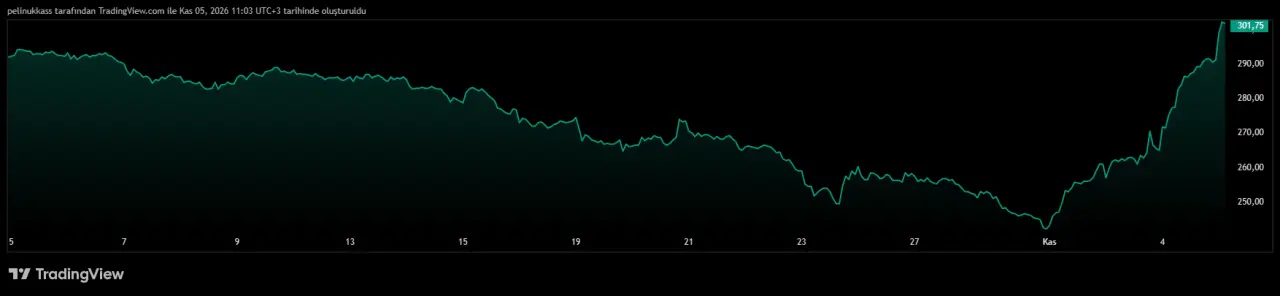


İş Yatırım, Türk Hava Yolları (THYAO) hisseleri için hedef fiyatını 455 TL'den 490 TL'ye yükseltti. Kurum, THYAO için AL tavsiyesini korurken, 291,25 TL seviyesindeki kapanış fiyatına göre yüzde 68 yükseliş potansiyeline işaret etti. Hedef fiyat güncellemesi, Türk Hava Yolları'nın 2026 yılı üçüncü çeyrek finansal sonuçlarının ardından yayımlanan analiz raporunda yer aldı.
Türk Hava Yolları, 2026 yılının üçüncü çeyreğinde 1 milyar 290 milyon dolar net kâr açıkladı. Şirketin net kârı yıllık bazda yüzde 6 gerilemesine rağmen İş Yatırım'ın 1 milyar 108 milyon dolarlık ve piyasanın 1 milyar 38 milyon dolarlık beklentisinin yüzde 24 üzerinde gerçekleşti.
THY'nin üçüncü çeyrek satış gelirleri ise yıllık yüzde 19 artışla 8,3 milyar dolara ulaştı.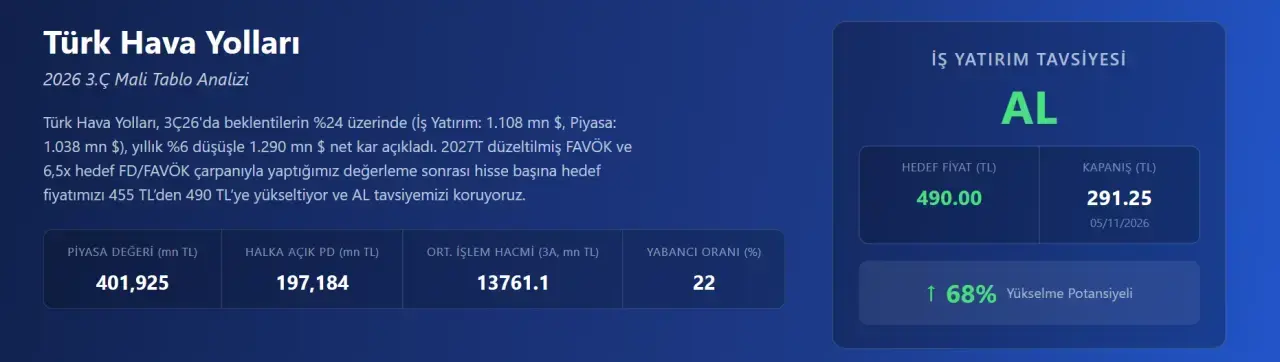
İş Yatırım'ın THY Hedef Fiyatı 490 TL Oldu
İş Yatırım, 2027 yılı düzeltilmiş FAVÖK tahmini ve 6,5x hedef FD/FAVÖK çarpanını esas alan değerlemesi sonucunda THYAO için hedef fiyatını 490 TL'ye çıkardı. Kurum, hisse için AL tavsiyesini sürdürdü.
Raporda, savaşın olumsuz etkilerinin hisse fiyatına büyük ölçüde yansıdığı değerlendirilirken, THY hisselerinin 2027 tahmini 4,5x FD/FAVÖK çarpanıyla uluslararası benzerlerine kıyasla yaklaşık yüzde 13 iskontolu işlem gördüğü belirtildi.
THY'nin 9 Aylık Net Kârı Yüzde 15 Geriledi
Türk Hava Yolları'nın 2026 yılının ilk dokuz ayında elde ettiği konsolide satış gelirleri, geçen yılın aynı dönemine göre yüzde 20 artarak 21,42 milyar dolara ulaştı.
Buna karşın şirketin FAVÖK'ü yüzde 16 düşüşle 3,15 milyar dolar, FAVKÖK'ü ise yüzde 11 azalışla 3,78 milyar dolar olarak gerçekleşti. İlk dokuz aylık net kâr yüzde 15 düşüşle 1,71 milyar dolar seviyesinde kaydedildi.
Üçüncü çeyrekte FAVÖK 1,86 milyar dolar olurken, FAVÖK marjı geçen yılın aynı dönemindeki yüzde 26,9 seviyesinden yüzde 22,5'e geriledi.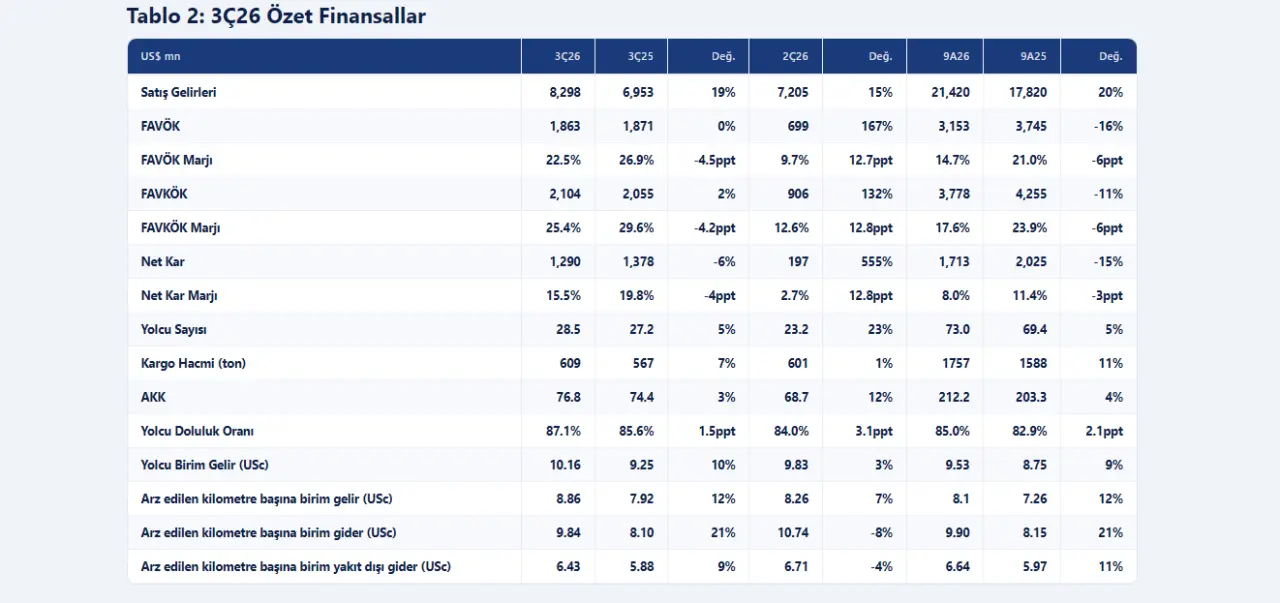
Yolcu ve Kargo Trafiğinde Büyüme Devam Etti
THY, 2026 yılının üçüncü çeyreğinde 28,5 milyon yolcu taşıyarak yıllık bazda yüzde 5 büyüme kaydetti. Aynı dönemde kargo hacmi yüzde 7 artışla 609 bin tona ulaştı.
Yolcu doluluk oranı 1,5 puan yükselerek yüzde 87,1'e çıkarken, yolcu birim geliri de yüzde 10 artışla 10,16 ABD dolar sentine yükseldi.
İlk dokuz aylık dönemde toplam yolcu sayısı 73 milyona, kargo hacmi ise 1,76 milyon tona ulaştı.
Artan Yakıt Maliyetleri Kârlılık Üzerinde Baskı Oluşturdu
Brent petrol fiyatları ve jet yakıtı crack marjındaki yükselişin etkisiyle THY'nin yakıt giderleri 2026 yılının üçüncü çeyreğinde yıllık yüzde 53,5 arttı.
Toplam arz edilen koltuk kilometre başına birim gider (CASK) yüzde 21,4 yükselerek 9,84 ABD dolar sentine çıktı. Yakıt dışı birim giderler de aynı dönemde yüzde 9 artış gösterdi.
İş Yatırım, 2026 yılı genelinde THY'nin toplam birim giderlerinde yüzde 24 artış bekliyor.
THY'nin Net Borcu 9,7 Milyar Dolara Yükseldi
Türk Hava Yolları'nın net borç pozisyonu, devam eden filo yatırımları ve kur etkilerinin katkısıyla 2025 yıl sonundaki 8,3 milyar dolar seviyesinden 2026 yılının ilk dokuz ayı sonunda 9,7 milyar dolara yükseldi.
Net Borç/FAVÖK oranı da 1,6x seviyesinden 2,2x'e çıktı. Bununla birlikte şirket, 2026 yılının üçüncü çeyreğinde yaklaşık 569 milyon dolar serbest nakit akışı üretti.
İş Yatırım'ın 2026 ve 2027 THY Beklentileri
İş Yatırım, Türk Hava Yolları'nın 2026 yılı konsolide satış gelirlerinin yıllık bazda yüzde 20 artışla 28,86 milyar dolara ulaşmasını bekliyor.
Raporda, 2026 yılı için ortalama 90 dolar Brent petrol fiyatı ve 65 dolar jet yakıtı crack marjı varsayımı kullanıldı. Bu doğrultuda THY'nin 2026 yılı FAVKÖK'ünün yıllık yüzde 22 düşüşle 4,5 milyar dolar seviyesinde gerçekleşeceği tahmin edildi.
2026 yılı FAVKÖK marjı beklentisi yüzde 15,5 olarak açıklanırken, konsolide net kâr tahmini 1,6 milyar dolar oldu.
2027 yılına ilişkin beklentilerde ise daha olumlu bir görünüm öne çıkıyor. Şirketin dolar bazında satış gelirlerinde yüzde 5 büyüme kaydetmesi beklenirken, jet yakıtı fiyatlarında öngörülen yaklaşık yüzde 20 düşüşün katkısıyla FAVKÖK'ün yüzde 30 artacağı tahmin ediliyor.
İş Yatırım ayrıca düzeltilmiş Net Borç/FAVÖK oranının 2026 yılındaki 3,3x seviyesinden 2027 yılında 2,8x'e gerilemesini öngörüyor.
THY 4. Çeyrek 2026 Beklentileri Neler?
Türk Hava Yolları, 2026 yılının son çeyreğinde yolcu kapasitesinde geçen yılın aynı dönemine göre yüzde 1-3 büyüme hedefliyor.
Şirketin 4Ç26 beklentileri şöyle:
- Konsolide gelir artışı: Yüzde 15
- FAVKÖK marjı: Yüzde 5-10
- Yolcu kapasite büyümesi: Yüzde 1-3
- Yakıt hariç birim gider artışı: Orta-yüksek tek haneli
İş Yatırım, güçlü kargo gelirlerindeki büyümenin yılın son çeyreğinde de devam etmesini beklemekle birlikte, ikinci ve üçüncü çeyrekte görülen olağanüstü performansın bir miktar yavaşlayabileceğine dikkat çekiyor.
Türk Hava Yolları, güçlü yolcu ve kargo performansına rağmen artan yakıt maliyetlerinin etkisiyle marj baskısıyla karşı karşıya bulunuyor. İş Yatırım ise 2027 yılında jet yakıtı maliyetlerindeki olası düşüş ve operasyonel kârlılıktaki toparlanma beklentisiyle THYAO için 490 TL hedef fiyat ve AL tavsiyesini sürdürüyor.