



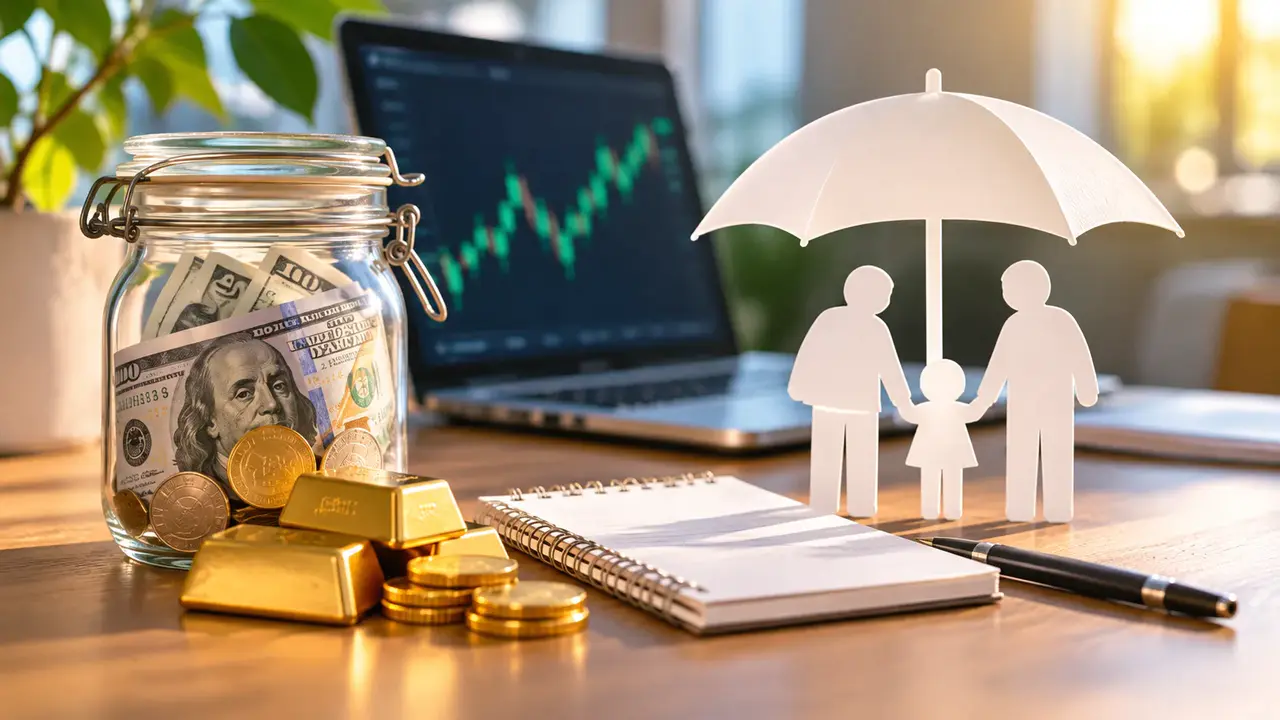
Yatırım yapmak için büyük paralar gerekmiyor. Her ay düzenli olarak ayrılan 100 dolar, zaman içerisinde önemli bir birikime dönüşebilir. Peki 100 dolarla hangi yatırımlar yapılabilir? Altın, borsa, yatırım fonları ve birikimli hayat sigortası seçeneklerini karşılaştırdık.
Birikim yapmak isteyen pek çok kişi, yatırım için önce yüksek miktarda para biriktirmesi gerektiğini düşünüyor. Oysa küçük tutarlarla da uzun vadeli bir finansal plan oluşturmak mümkün.
Örneğin her ay 100 dolar ayıran bir kişi, herhangi bir yatırım getirisi elde etmese bile 5 yılın sonunda 6.000 dolar, 10 yılın sonunda ise 12.000 dolar biriktirebilir.
Elbette paranın hangi araçta değerlendirildiği, elde edilecek getiriyi ve üstlenilecek riski doğrudan etkiliyor.
1. Birikimli hayat sigortası ile hem geleceğinizi hem ailenizi düşünün
Birikim yapmak isteyenlerin değerlendirebileceği seçeneklerden biri de birikimli hayat sigortaları.
Bu ürünlerin en önemli özelliği, belirli şartlarla birikim oluşturma imkânını hayat sigortası güvencesiyle bir araya getirmesi.
Özellikle çocuk sahibi olanlar, ailesinin geleceğini güvence altına almak isteyenler ve düzenli para ayırmakta zorlananlar açısından dikkate değer bir seçenek olabilir.
Birikimli hayat sigortasında ödenen primlerin bir bölümü sigorta güvencesine, bir bölümü ise poliçede belirlenen esaslara göre birikime ayrılabilir. Bazı ürünlerde döviz, altın veya farklı varlıklara endeksli seçenekler bulunabilir.
Buradaki önemli avantaj, yatırımcının sadece para biriktirmeyi değil, beklenmedik bir durumda ailesine sağlanacak maddi güvenceyi de planlayabilmesidir.
Üstelik hayat sigortası primleri, mevzuatta belirlenen şartlar ve sınırlar çerçevesinde gelir vergisi matrahından indirilebiliyor. Birikim priminin alındığı hayat sigortalarında primlerin %50'si, ilgili yasal sınırlar dahilinde indirim hesabına girebiliyor. Bu indirim doğrudan primin yarısının geri alınması anlamına gelmiyor.
Reklam:
2. Altın ile küçük tutarlarda birikim yapmak
Türkiye'de birikim denildiğinde ilk akla gelen araçlardan biri altın.
100 dolarlık bütçeyle gram altının tamamını satın almak zorunda değilsiniz. Bankaların veya yetkili kuruluşların sunduğu uygun ürünler aracılığıyla küçük miktarlarda altın biriktirmek de mümkün.
Altın, uzun vadeli portföylerde çeşitlendirme amacıyla tercih edilebilir. Ancak fiyatı sürekli yükselmez. Uluslararası altın fiyatlarının yanı sıra dolar/TL kuru ve alım satım makası da yatırımın sonucunu etkiler.
3. Hisse senetleriyle şirketlere ortak olmak
100 dolarla hisse senedi yatırımı yapmak da mümkün.
Borsa İstanbul'da işlem gören şirketlerden bütçeye uygun hisseler alınabileceği gibi, erişim sağlanan yurt dışı piyasalarda da yatırım seçenekleri değerlendirilebilir.
Ancak düşük fiyatlı bir hissenin mutlaka ucuz veya kazançlı olduğu düşünülmemeli. Şirketlerin kârlılığı, borçluluğu, büyüme potansiyeli ve piyasa değeri birlikte incelenmeli.
Özellikle yatırım hayatına yeni başlayanların tek bir hisseye bütün birikimini yatırmak yerine risk dağılımına önem vermesi gerekiyor.
4. Yatırım fonlarıyla profesyonel yönetimden yararlanmak
Hangi hisseyi alacağına karar vermekte zorlanan kişiler için yatırım fonları başka bir seçenek oluşturuyor.
Yatırım fonları, birden fazla varlığa yatırım yapma imkânı sunabiliyor. Hisse senedi, altın, para piyasası ve yabancı varlıklara yatırım yapan farklı fon türleri bulunuyor.
100 dolarlık bir bütçenin Türk lirası karşılığıyla, fonun asgari işlem koşullarına göre yatırım yapılabilir.
Ancak fonlar da zarar edebilir. Fonun risk seviyesi, yönetim ücreti, portföy dağılımı ve geçmiş performansı yatırım öncesinde incelenmeli.
5. Her ay 100 dolar biriktirerek uzun vadeli bir plan oluşturmak
Birikimde yalnızca hangi yatırım aracının seçildiği değil, paranın ne kadar düzenli ayrıldığı da önemli.
Her ay 100 dolar biriktirildiğinde, herhangi bir getiri hesaba katılmadan ortaya çıkan tablo şöyle:
| Süre | Toplam birikim |
|---|---|
| 1 yıl | 1.200 dolar |
| 3 yıl | 3.600 dolar |
| 5 yıl | 6.000 dolar |
| 10 yıl | 12.000 dolar |
| 20 yıl | 24.000 dolar |
Bu rakamlar yalnızca yatırılan ana parayı gösteriyor. Enflasyon nedeniyle paranın satın alma gücü zamanla değişebilir.
Birikimli hayat sigortaları bu noktada uzun vadeli plan yapmak isteyenler için öne çıkan alternatiflerden biri olabilir. Düzenli prim ödeme yapısı, belirli bir hedef doğrultusunda birikim oluşturmayı kolaylaştırabilir.
Diğer taraftan, sigortanın sunduğu koruma ile yatırım araçlarının getirisini doğrudan karşılaştırmak doğru olmayabilir. Hayat sigortasının temel farkı, poliçede tanımlanan riskler gerçekleştiğinde sağladığı finansal güvencedir.
100 dolarla yatırım yaparken nelere dikkat edilmeli?
Küçük tutarlarla yatırıma başlayanların ilk hedefi kısa sürede yüksek kazanç elde etmek yerine sürdürülebilir bir birikim alışkanlığı kazanmak olmalı.
Acil ihtiyaçlar için ayrılan paranın uzun vadeli ve erken çıkış maliyeti bulunan ürünlere bağlanmaması da önemli.
Altın, hisse senedi, yatırım fonu veya hayat sigortası arasında seçim yaparken yatırım süresi, risk toleransı, likidite ihtiyacı ve ailevi sorumluluklar birlikte değerlendirilmeli.
Özellikle birikimli hayat sigortası düşünenlerin poliçenin kapsamını ve ayrılma koşullarını anlaması, uzun vadeli planın sağlıklı ilerlemesine yardımcı olacaktır.
Bu içerik genel bilgilendirme amacıyla hazırlanmıştır. Yatırım tavsiyesi veya kişiye özel sigorta önerisi niteliği taşımaz. Sigorta ürünlerinin getirileri, teminatları ve kesintileri poliçeye göre değişebilir.