

2011 yılında cebinizde 100 bin TL olduğunu düşünün. Bu parayı dolara, altına, konuta, Borsa İstanbul’a, mevduata ya da ABD’nin en büyük şirketlerini takip eden S&P 500 endeksine yatırmış olsaydınız bugün nasıl bir tabloyla karşılaşırdınız?
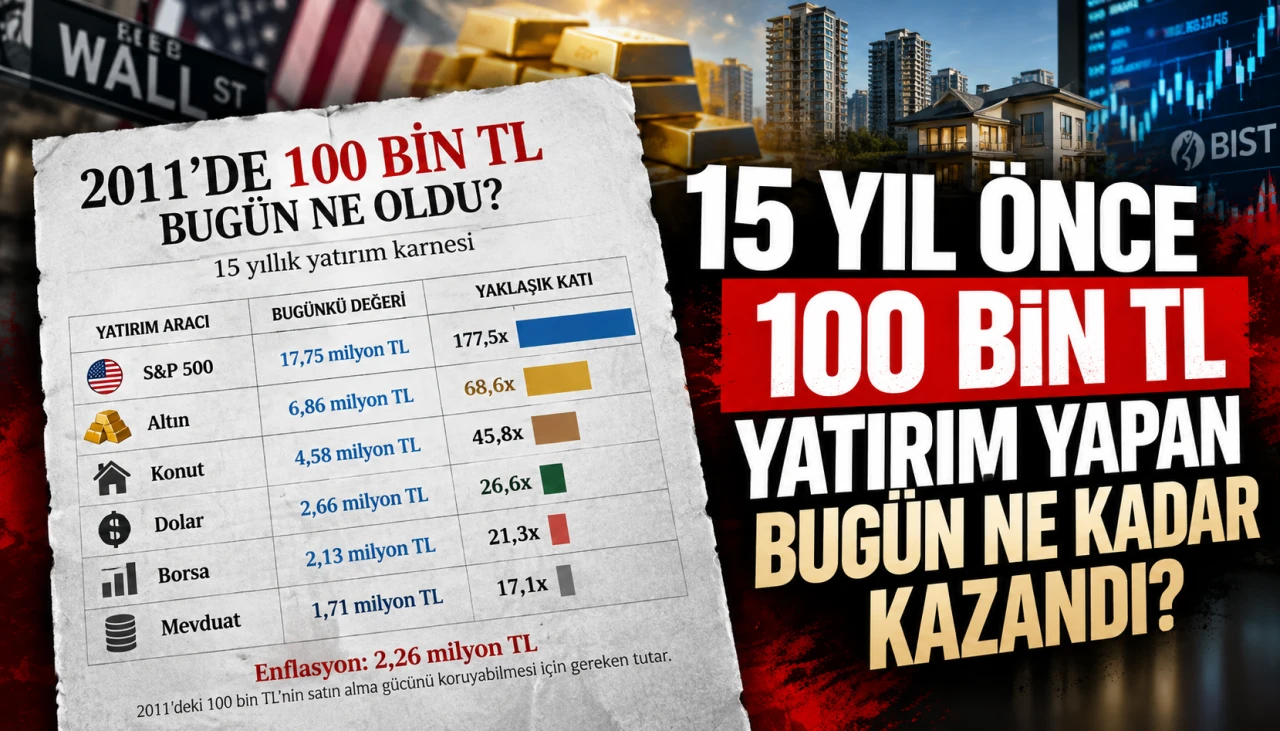
28 Eylül 2011’den Eylül 2026’ya uzanan yaklaşık 15 yıllık dönem, yatırım araçları arasındaki farkın ne kadar açılabileceğini gösteriyor. Görseldeki hesaplamaya göre 100 bin TL’nin bugünkü karşılığı yatırım aracına bağlı olarak 1,71 milyon TL ile 17,75 milyon TL arasında değişiyor.
Ancak burada yalnızca “kaç TL oldu?” sorusuna bakmak yeterli değil. Çünkü aynı dönemde enflasyon da paranın satın alma gücünü önemli ölçüde aşındırdı. Bu nedenle gerçek kazancı anlamak için nominal getiriyi, enflasyon karşısındaki performansla birlikte değerlendirmek gerekiyor.
100 bin TL hangi yatırımda ne kadar oldu?
Görselde kullanılan verilere göre 2011 yılında yapılan 100 bin TL’lik yatırımın 2026’daki yaklaşık karşılıkları şöyle:
| Yatırım aracı | 100 bin TL'nin bugünkü değeri | Yaklaşık katı |
|---|---|---|
| S&P 500 | 17,75 milyon TL | 177,5 kat |
| Altın | 6,86 milyon TL | 68,6 kat |
| Konut | 4,58 milyon TL | 45,8 kat |
| Dolar | 2,66 milyon TL | 26,6 kat |
| Borsa İstanbul | 2,13 milyon TL | 21,3 kat |
| Mevduat | 1,71 milyon TL | 17,1 kat |
Bu karşılaştırmada enflasyon nedeniyle 2011’deki 100 bin TL’nin satın alma gücünü koruyabilmesi için bugün yaklaşık 2,26 milyon TL’ye ulaşması gerektiği kabul ediliyor.
Dolayısıyla sadece paranın nominal olarak büyümesi, yatırımcının gerçekten zenginleştiği anlamına gelmiyor.
Açık ara önde: S&P 500 yatırımı 17,75 milyon TL’ye ulaştı
Listenin en dikkat çekici sonucu S&P 500’de görülüyor.
2011 yılında 100 bin TL’yi dolara çevirip S&P 500 endeksine yatıran bir yatırımcının portföyünün bugünkü karşılığı, temettüler hariç hesaplamada yaklaşık 17,75 milyon TL seviyesine ulaşıyor. Buradaki yüksek getirinin iki temel kaynağı bulunuyor.
Birincisi, ABD hisse senedi piyasalarının son 15 yıldaki güçlü yükselişi. Özellikle teknoloji şirketleri bu dönemde endeksin büyümesinde önemli rol oynadı. Apple, Microsoft, Amazon, Nvidia ve benzeri büyük şirketlerin piyasa değerlerindeki artış S&P 500’ün uzun vadeli performansını destekledi.
İkinci önemli etken ise Türk lirasının dolar karşısındaki değer kaybı. Türkiye’de yaşayan bir yatırımcı açısından S&P 500 yatırımı yalnızca ABD borsasının yükselişinden değil, aynı zamanda dolar/TL kurundaki artıştan da etkilendi. Bu nedenle TL bazındaki getiri, endeksin dolar bazındaki getirisinden çok daha yüksek gerçekleşti.
Üstelik hesaplamada temettü gelirlerinin dahil edilmemesi, gerçek toplam getirinin farklılaşabileceği anlamına geliyor.
Altın 100 bin TL’yi 6,86 milyon TL yaptı
Türkiye’de uzun vadeli tasarruf denildiğinde ilk akla gelen yatırım araçlarından biri olan altın da güçlü bir performans sergiledi. 2011’de 100 bin TL ile alınan gram altının bugünkü karşılığı yaklaşık 6,86 milyon TL olarak hesaplanıyor.
Altının performansında iki ayrı fiyat hareketi aynı anda etkili oldu: ons altının uluslararası piyasalardaki seyri ve dolar/TL kurunun yükselmesi. Gram altının TL fiyatı kabaca ons altın ile dolar/TL kurunun birleşiminden oluştuğu için Türk yatırımcı açısından altın, aynı zamanda kur riskine karşı da önemli bir koruma aracı haline geldi.
Özellikle yüksek enflasyon, jeopolitik riskler, küresel merkez bankalarının para politikaları ve ekonomik belirsizlik dönemleri altına olan talebi destekleyen faktörler arasında yer aldı.
Konut yatırımında 100 bin TL yaklaşık 4,58 milyon TL oldu
Konut tarafında da oldukça güçlü bir nominal artış görülüyor. TCMB'nin Konut Fiyat Endeksi, Türkiye'deki konut fiyat hareketlerini izlemek amacıyla hesaplanıyor ve veriler EVDS üzerinden zaman serisi olarak yayımlanıyor. Bknz: Türkiye Cumhuriyet Merkez Bankası
Görseldeki hesaplamaya göre 2011’de konuta yönlendirilen 100 bin TL, fiyat endeksi bazında bugün yaklaşık 4,58 milyon TL seviyesine ulaştı. Burada önemli bir ayrıntı var: Bu hesaplama yalnızca konutun fiyat artışını dikkate alıyor. Kira gelirleri hesaba dahil değil.
Dolayısıyla gerçekten 2011’de bir konut satın alıp 15 yıl boyunca kiraya veren yatırımcının toplam getirisi, kira geliri ve giderlere bağlı olarak bu rakamdan farklı olabilir.
Öte yandan konut yatırımında bakım, vergi, sigorta, boş kalma riski ve alım-satım maliyetleri de bulunuyor. Bu nedenle bir fiyat endeksi ile gerçek bir konut yatırımının net getirisi birebir aynı değil.
Dolar 100 bin TL’yi 2,66 milyon TL’ye taşıdı
2011’de sadece dolar alan bir yatırımcının 100 bin TL’si yaklaşık 2,66 milyon TL’ye ulaştı. Bu sonuç ilk bakışta oldukça yüksek görünse de enflasyon eşiği dikkate alındığında tablo değişiyor. 100 bin TL’nin satın alma gücünü koruyabilmesi için yaklaşık 2,26 milyon TL’ye ulaşması gerektiği varsayılırsa, dolar yatırımı enflasyonun yalnızca sınırlı ölçüde üzerinde kalmış oluyor.
Başka bir ifadeyle dolar, bu dönemde TL karşısında çok güçlü yükselmiş olsa da Türkiye’de yaşanan yüksek enflasyon nedeniyle gerçek satın alma gücü kazancı nominal getirinin ima ettiği kadar yüksek değil.
Bu, yatırım analizlerinde önemli bir ayrımı ortaya koyuyor: Kur artışı ile gerçek servet artışı aynı şey değil.
Borsa İstanbul’da 100 bin TL 2,13 milyon TL oldu
BIST 100 tarafında görselde kullanılan fiyat endeksine göre 100 bin TL yaklaşık 2,13 milyon TL’ye yükseldi. Borsa İstanbul'un resmi verilerinde BIST 100, TL bazında hesaplanan temel gösterge endekslerden biri olarak izleniyor. Borsa İstanbul
Ancak burada özellikle dikkat edilmesi gereken bir unsur var: Kullanılan BIST 100 verisi fiyat endeksi niteliğinde. Başka bir ifadeyle şirketlerin yatırımcılara ödediği temettüler bu karşılaştırmaya dahil edilmiyor.
Bu nedenle uzun vadeli bir yatırımcının bütün temettülerini yeniden Borsa İstanbul’a yatırdığı bir senaryoda sonuç farklılaşabilir. Yine de yalnızca fiyat endeksi açısından bakıldığında Borsa İstanbul'un 15 yıllık nominal getirisi, görseldeki yaklaşık enflasyon eşiğinin altında kalıyor.
Nitekim 2026 Eylül sonunda BIST 100 endeksi 12 bin puan civarında işlem görüyordu; 30 Eylül 2026 kapanışı 11.958,76 seviyesindeydi.
Mevduatta para büyüdü ama satın alma gücü aynı ölçüde artmadı
Mevduat, listenin en düşük nominal sonucunu ortaya koyuyor. 2011’de 100 bin TL’yi kısa vadeli TL mevduatta sürekli yenileyen bir yatırımcının parasının yaklaşık 1,71 milyon TL’ye ulaştığı hesaplanıyor. Burada kullanılan hesaplamanın brüt ve stopaj öncesi olduğu belirtiliyor. Dolayısıyla vergiler hesaba katıldığında yatırımcının eline geçen net tutar daha düşük olabilir.
Mevduat yatırımının en büyük avantajı düşük fiyat oynaklığı ve likidite olsa da uzun dönem boyunca yüksek enflasyon yaşandığında faiz geliri her zaman satın alma gücünü korumaya yetmeyebiliyor. Bu 15 yıllık dönem de bunun belirgin örneklerinden biri.
Enflasyon hesaba katıldığında sıralama değişiyor
Yatırımları yalnızca nominal TL rakamlarıyla karşılaştırmak yanıltıcı olabilir. Görseldeki hesaplamada 2011’deki 100 bin TL’nin bugünkü satın alma gücünü koruyabilmesi için yaklaşık 2,26 milyon TL olması gerektiği belirtiliyor. Bu eşiğe göre bakıldığında tablo daha anlamlı hale geliyor.
S&P 500 yatırımı, enflasyon eşiğinin yaklaşık 7,9 katına çıkarken altın yaklaşık 3 katına, konut ise yaklaşık 2 katına ulaşıyor. Dolar yaklaşık yüzde 18 oranında enflasyon eşiğinin üzerinde kalıyor. BIST 100 fiyat endeksi ise yaklaşık yüzde 6; mevduat ise yaklaşık yüzde 24 oranında bu eşiğin altında kalıyor.
Bu karşılaştırma, nominal olarak milyonlarca liraya ulaşmanın tek başına gerçek bir kazanç göstergesi olmadığını ortaya koyuyor.
S&P 500 neden bu kadar fark attı?
S&P 500’ün diğer yatırım araçlarına göre çok daha yüksek bir TL getirisi üretmesinin temelinde birkaç unsur aynı anda bulunuyor. ABD şirketlerinin uzun vadeli kâr büyümesi, teknoloji sektörünün yükselişi, doların Türk lirası karşısında ciddi değer kazanması ve küresel hisse senedi piyasalarındaki uzun vadeli yükseliş eğilimi bunların başında geliyor.
Ayrıca ABD borsasında yatırımı bulunan Türk yatırımcı aynı anda iki farklı fiyat hareketine maruz kalıyor. Endeks yükselirken dolar/TL de yükseldiğinde iki etki birbirini çarpan biçimde güçlendiriyor.
Bu nedenle “S&P 500 yüzde kaç yükseldi?” sorusu ile “Türkiye’de 100 bin TL yatıran kişi ne kadar kazandı?” sorusunun cevabı aynı değil.
Altını güçlü tutan faktörler nelerdi?
Altının 15 yıllık performansı da tek bir nedene bağlanamaz. Dolar/TL'deki yükselişin yanı sıra küresel finansal krizlerin etkileri, pandemi, jeopolitik gerilimler, merkez bankalarının altın rezervlerini artırması, yüksek küresel enflasyon ve faiz beklentilerindeki değişiklikler altının fiyatını etkileyen başlıca unsurlar arasında yer aldı.
Türkiye’deki yatırımcı açısından ise TL'deki değer kaybı gram altının yükselişini ayrıca hızlandırdı.
Bu nedenle altın, uzun dönemde hem küresel altın fiyatından hem de kur hareketinden faydalanmış oldu.
Konut fiyatlarını ne yükseltti?
Konut tarafında ise dinamikler daha yerel. Türkiye’de inşaat maliyetlerindeki yükseliş, arsa fiyatları, enflasyon, dönemsel kredi kampanyaları, nüfus hareketleri, büyükşehirlerde konut arzındaki sınırlamalar ve yatırım amaçlı gayrimenkul talebi fiyatları etkileyen başlıca unsurlar arasında yer aldı.
TCMB, konut fiyat hareketlerini düzenli olarak Konut Fiyat Endeksi ile takip ediyor; Ağustos 2026 verileri de 16 Eylül 2026'da yayımlandı. Bknz: Türkiye Cumhuriyet Merkez Bankası Ancak Türkiye ortalamasını gösteren bir endeks ile İstanbul, Kocaeli, Ankara, İzmir veya turistik bölgelerde alınan belirli bir evin getirisi aynı olmayabilir.
Lokasyon, konutun yaşı ve niteliği sonucu ciddi biçimde değiştirebilir.
Borsa neden altın ve konutun gerisinde kaldı?
Borsa İstanbul’un nominal olarak ciddi yükselmesine rağmen uzun vadeli enflasyon karşılaştırmasında daha sınırlı kalmasının birkaç nedeni bulunuyor. TL'nin değer kaybı, yüksek enflasyon dönemleri, şirket değerlemelerindeki dalgalanmalar, Türkiye risk primi, faiz politikaları ve yatırımcıların dönemsel olarak döviz ve altına yönelmesi endeks performansını etkiledi.
Ancak burada tekrar altını çizmek gerekiyor: BIST 100 fiyat endeksi temettüyü hesaba katmıyor. Bu nedenle “Türkiye’de hisselere yatırım yapmak 15 yılda sadece 21 kat kazandırdı” şeklinde kesin bir genelleme yapmak doğru olmaz. Tek tek şirketlerin performansı, temettüler ve yeniden yatırım sonucu çok farklı tablolar oluşabilir.
100 bin TL gerçekte ne kadar kazandırdı?
15 yıllık tablo, yatırım açısından belki de en önemli dersi veriyor: Kazanç, sadece başlangıçtaki paranın kaç katına çıktığıyla ölçülmüyor. 2011’de 100 bin TL yatırıp bugün 2 milyon TL’ye ulaşan biri nominal olarak parasını 20 katına çıkarmış görünebilir. Ancak aynı dönemde fiyatlar da benzer ölçüde yükseldiyse yatırımcının gerçek satın alma gücü artmamış olabilir.
Bu nedenle uzun vadeli yatırım karşılaştırmalarında üç rakama birlikte bakılması gerekiyor: nominal getiri, enflasyondan arındırılmış getiri ve yatırımın içerdiği risk. Bu örnekte 15 yıllık dönemin en çarpıcı sonucu ise oldukça net: Yatırım aracının seçimi aynı 100 bin TL'nin bugün 1,71 milyon TL ile 17,75 milyon TL arasında tamamen farklı bir değere ulaşmasına neden olmuş durumda.
Ve aradaki fark, başlangıçta yatırılan paranın tam 160 katından fazla.
Not: Hesaplamalar paylaşılan grafikteki 28 Eylül 2011–Eylül 2026 verileri esas alınarak değerlendirilmiştir. BIST 100 hesabında fiyat endeksi, konutta TCMB Konut Fiyat Endeksi kullanılmış; kira ve temettü gelirleri dahil edilmemiştir. Mevduat hesabı brüt ve stopaj öncesidir. Bu nedenle rakamlar belirli bir yatırımcının gerçekleşmiş net kazancı değil, yatırım araçlarını uzun vadede karşılaştırmaya yönelik yaklaşık göstergelerdir.