

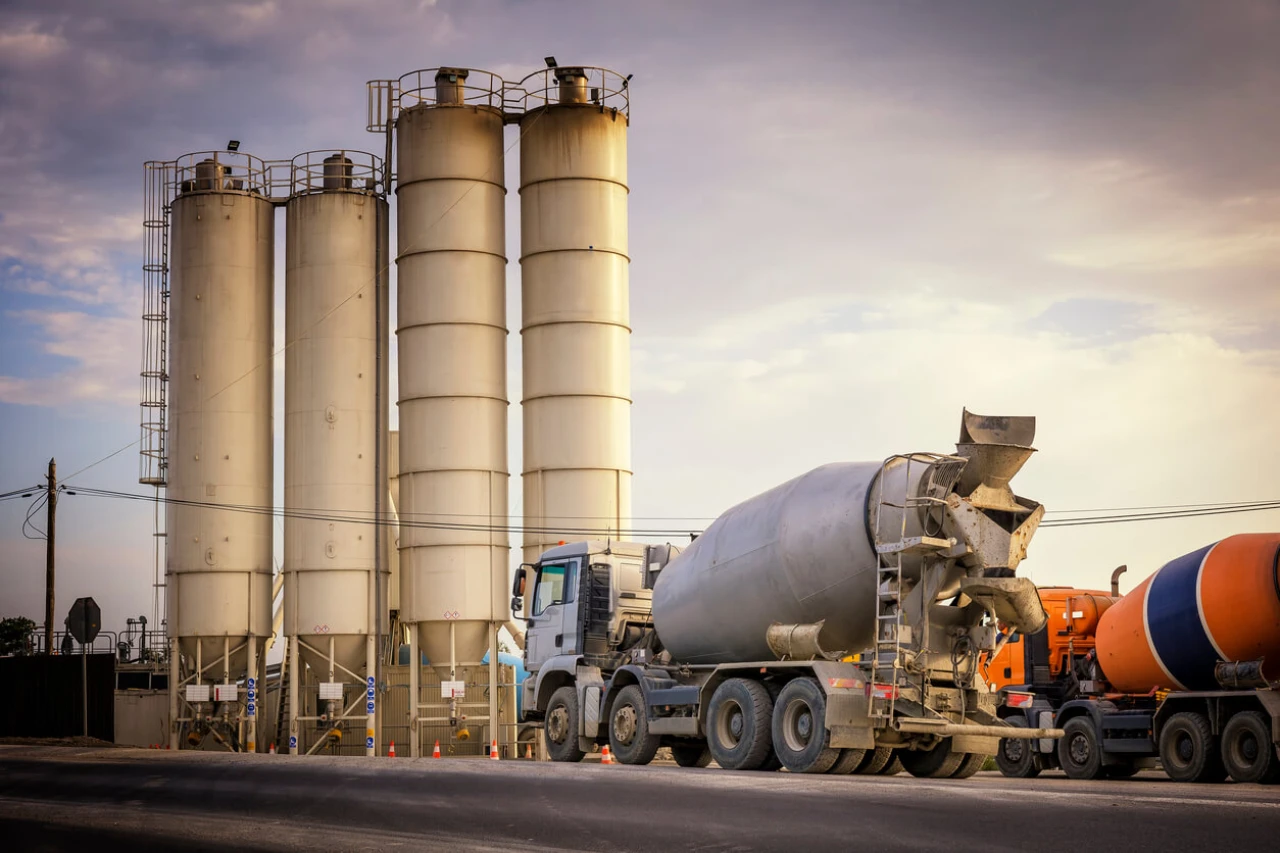
Konut kredilerinde indirim beklentisi, ilk el konut satışlarındaki artış ve inşaat sektörüne ilişkin yeni veriler, Borsa İstanbul'da taş-toprak hisselerini yeniden gündemin merkezine taşıdı. Türkiye Cumhuriyet Merkez Bankası'nın (TCMB) 22 Ekim 2026'da politika faizini yüzde 37'den yüzde 36'ya indirmesi, finansman maliyetlerinin gerileyebileceği beklentilerini güçlendirirken, sektör hisselerinde kısa vadeli bir hareketlilik gözlendi.
Borsa İstanbul'da inşaat, çimento, seramik, doğal taş ve yapı malzemeleri alanlarında faaliyet gösteren 26 şirketi kapsayan BIST Taş Toprak Endeksi (XTAST), faiz politikası ve konut piyasasındaki gelişmelerle yakındından ilişkisini sürdürüyor. Endeksin toplam piyasa değeri 297 milyar 838 milyon TL, fiili dolaşımdaki paylar dikkate alınarak hesaplanan ağırlıklı piyasa değeri ise 71 milyar 578 milyon TL düzeyinde bulunuyor. Türkiye'deki yaklaşık 6,70 milyonluk pay senedi yatırımcısının 1 milyon 56 bin 490'ı (yaklaşık yüzde 15,76) sektörün yakın takibinde yer alıyor.
Sektörde Kısa Vadeli Hareketlilik ve Hisseler Bazında Ayrışma
Hafta başından itibaren BIST XTAST endeksinde iki günlük işlemlerde yaklaşık yüzde 2, günlük bazda ise yüzde 1'lik bir yükseliş kaydedildi. Ancak bu yükseliş tüm hisselere eşit şekilde yayılmadı:
En Çok Değer Kazananlar: DOGUB yüzde 20,95'lik iki günlük yükselişle ilk sırada yer alırken, QUAGR yüzde 6,92, CIMSA yüzde 6,73 ve BIENY yüzde 3,92 değer kazandı. OYAKC yüzde 3,83, LMKDC yüzde 3,18 ve ISVEA yüzde 2,92 oranında yükseliş kaydetti.
Gerileyen Hisseler: Sektördeki genel olumlu havaya karşın NIBAS yüzde 3,66, KUTPO yüzde 1,45 ve KLSER yüzde 1,04 oranında değer kaybetti. Uzmanlar bu tabloyu, kısa vadeli toparlanmanın güçlü bir yayılımdan ziyade hisseler arasında farklılaşan bir fiyatlama olduğuna işaret ediyor.
Yılbaşından bu yana getiriler incelendiğinde, sektör genelindeki baskının sürdüğü görülüyor. 26 hisselik endekste yalnızca AKCNS yüzde 11,68 ile pozitif getiri sağlarken, diğer tüm hisseler yılbaşından bu yana negatif bölgede seyrediyor.
Konut Satışları, İnşaat Üretimi ve Maliyet Baskıları
Konut Piyasası: TÜİK eylül ayı verilerine göre Türkiye genelinde konut satışları yıllık yüzde 9,3 gerileyerek 142 bin 390 olurken; ilk el konut satışları yüzde 3,9 artışla 51 bin 519'a, ipotekli satışlar ise yüzde 5,1 artışla 23 bin 397'ye yükseldi. Buna karşılık ikinci el konut satışlarının yüzde 15,3 gerilemesi piyasada dengeli bir toparlanma olmadığını gösteriyor.
İnşaat Üretimi: Ağustos ayı verilerine göre inşaat üretimi aylık yüzde 4, yıllık yüzde 2,3 arttı. Bina inşaatı endeksi yıllık yüzde 0,9 gerilerken, bina dışı yapıların inşaatı yüzde 21,8 yükseldi. Ekim ayına ilişkin inşaat sektörü güven endeksi ise 83,0'ten 83,3'e yükselmesine rağmen 100 eşik değerinin altında kalarak temkinli görünümün korunduğunu gösterdi.
Maliyet ve Kapasite: Çimento, Cam, Seramik ve Toprak Ürünleri İhracatçıları Birliği Başkanı Ender Şahin'in eylül ayındaki açıklamalarına göre, enerji yoğun üretim yapan sektörlerde kömür başta olmak üzere temel girdilerde yüzde 40'a varan maliyet artışları kâr marjlarını sınırlandırmaya devam ediyor.