

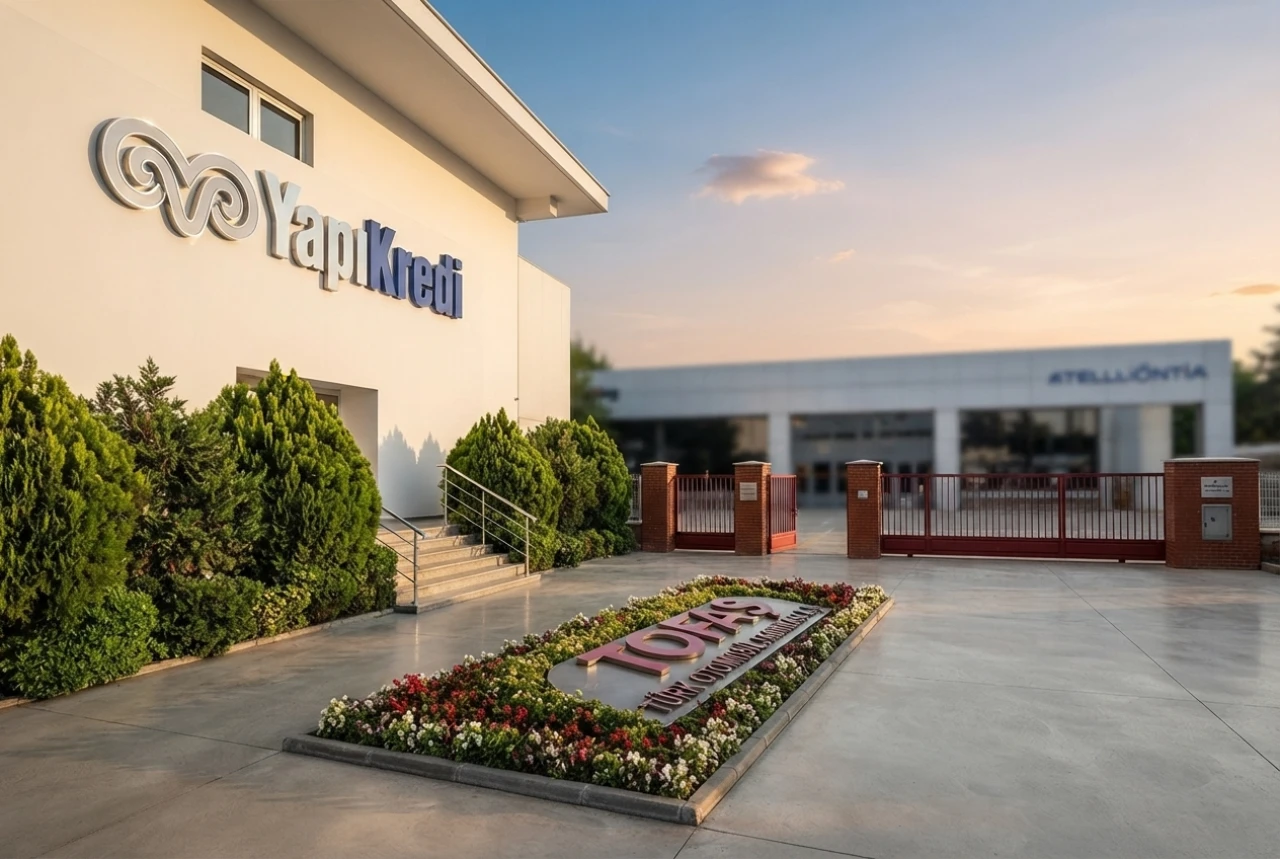
Yapı Kredi Yatırım, Borsa İstanbul'da TOASO koduyla işlem gören Tofaş Otomotiv'in Eylül ayı ihracat verilerini değerlendirerek hisse için 494 TL hedef fiyatını ve AL tavsiyesini koruduğunu açıkladı.
Eylül İhracatı Beklentilerin Altında Kaldı
Yapı Kredi Yatırım raporuna göre, TOASO hisseleriyle öne çıkan şirketin Eylül ayındaki ihracatı yıllık bazda yüzde 46 artışla 5 bin 704 adet olarak gerçekleşti. Aylık bazda ise ihracat hacminde yüzde 26'lık bir yükseliş kaydedildi. Yıllık artışta K0 Scudo modelinin katkısı ön plana çıkarken, aylık toparlanmada Ağustos ayındaki bakım duruşunun sona ermesi etkili oldu.
Öte yandan, Eylül ihracatının yaklaşık 8 bin adetlik piyasa beklentisinin altında kalması, ihracat momentumunda bir miktar yumuşamaya işaret etti. Bu durumun TOASO hisseleri üzerinde sınırlı ve negatif bir piyasa tepkisine yol açabileceği belirtildi.
Son Çeyrekte Toparlanma Beklentisi
Kurum, K0 Scudo satışlarının Kuzey Amerika pazarında başlamasının desteğiyle, ihracat hacminin 2026'nın son çeyreğinde yeniden toparlanmasını bekliyor. Ekim ayında ihracatın yaklaşık 7 bin 800 adet seviyesine ulaşması öngörülüyor. Eylül ayındaki zayıf görünüme rağmen, Tofaş'ın yıl sonu beklentileri açısından mevcut aşamada herhangi bir risk görülmediği vurgulandı.
Toplam Satışlar ve Kârlılık Vurgusu
Yurt içi satışların da dahil edilmesiyle Tofaş’ın Eylül ayındaki toplam araç satışı 22 bin 788 adet oldu ve toplam satışlar yıllık bazda yüzde 33 geriledi. Buna karşın, yerli üretim araçların görece daha iyi bir performans sergilemesi, kârlılık açısından daha destekleyici bir ürün karmasına işaret etti.
Yapı Kredi Yatırım değerlendirmesinde, "K9 Doblo ailesinin Ekim ayından itibaren katkısının artmasıyla dördüncü çeyrek performansının iyileşmesini bekliyoruz. TOASO için AL tavsiyemizi ve 12 aylık 494 TL hisse hedef fiyatımızı koruyoruz" ifadelerine yer verildi.