

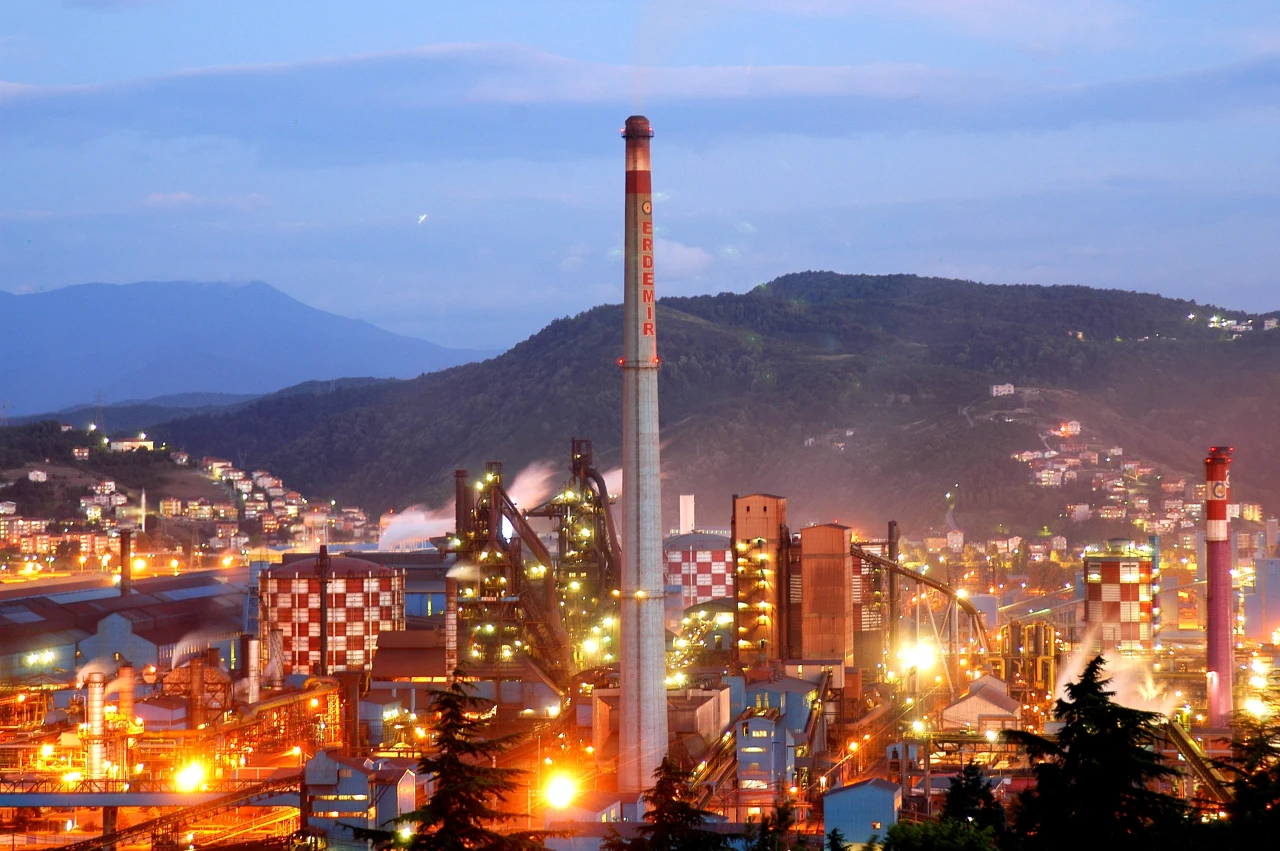
Ak Yatırım, Ereğli Demir ve Çelik Fabrikaları'nın (Erdemir - EREGL) üçüncü çeyrek finansal sonuçlarının ardından hisseye ilişkin değerlendirme ve tahminlerini güncelledi. Kurum, 12 aylık hedef fiyatını 46 TL'den 45 TL'ye düşürürken, hissenin son üç ayda kaydettiği yüzde 29'luk değer kaybı sonrasında oluşan potansiyel nedeniyle tavsiyesini “Nötr”den “Endeksin Üzerinde Getiri”ye yükseltti.
Yayımlanan raporda, yaşanan düşüşlerin ardından güncel hedef fiyata göre yükseliş potansiyelinin yüzde 42'ye ulaştığı vurgulandı.
Üçüncü Çeyrekte Net Kâr Beklentileri Aştı
Net Kâr Artışı: Erdemir, yılın üçüncü çeyreğinde geçen yılın aynı dönemine göre yüzde 239 artışla 2,21 milyar TL net kâr açıkladı. Açıklanan bu net kâr rakamı piyasa beklentisinin yüzde 13 üzerinde gerçekleşti.
Satış Gelirleri ve FAVÖK: Şirketin satış gelirleri yıllık bazda yüzde 35 artarak 71,29 milyar TL'ye yükselirken, faiz, amortisman ve vergi öncesi kârı (FAVÖK) yüzde 68 artışla 7,98 milyar TL seviyesine ulaştı.
Net Borç ve Yatırım Harcamaları Görünümü
Net Borç Artışı: Ak Yatırım, Erdemir'in zayıf nakit yaratımına dikkat çekerek şirketin net borcunun üçüncü çeyrekte 50,5 milyar TL'ye yükseldiğini belirtti.
Yıl Sonu Beklentisi: Kurum, devam eden yatırım harcamaları ve işletme sermayesi ihtiyacı nedeniyle net borcun yıl sonunda yaklaşık 1,4 milyar dolara ulaşmasını bekliyor.