



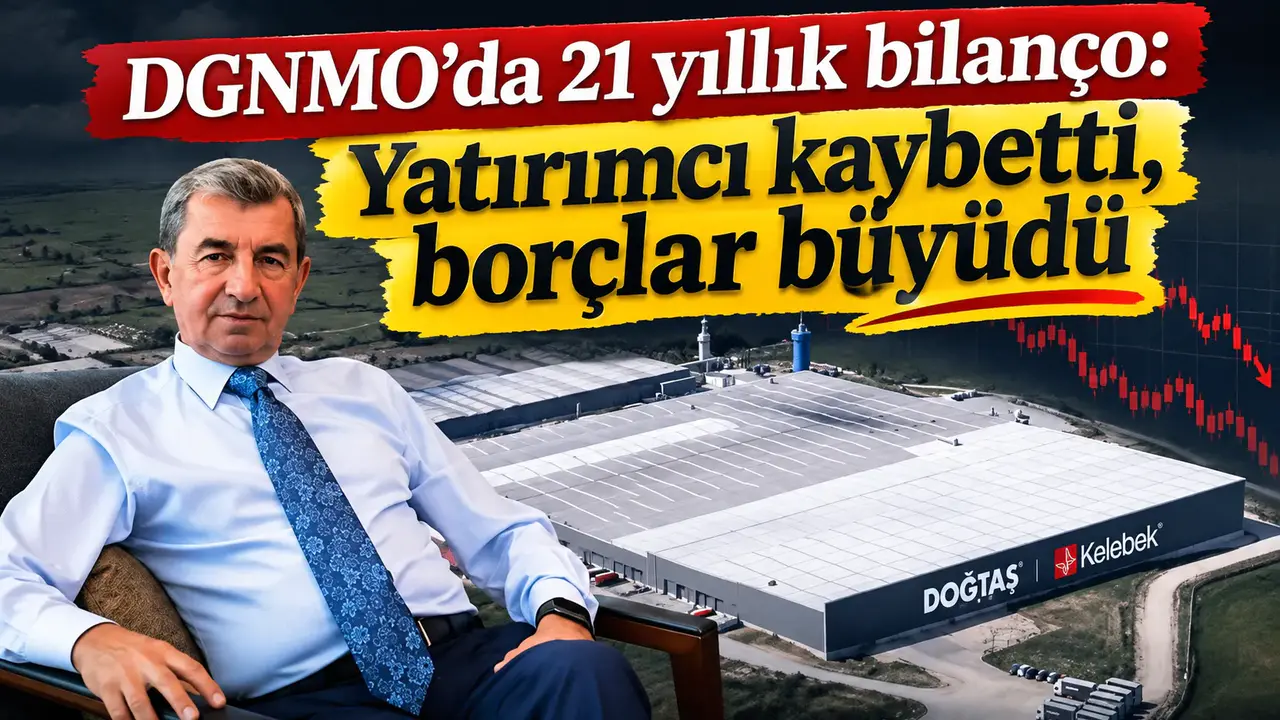

Borsa İstanbul'da DGNMO koduyla işlem gören Doğanlar Mobilya Grubu'nun uzun vadeli hisse performansı ile son finansal tabloları arasındaki fark dikkat çekiyor. Hisse, 2005 yılından bu yana nominal olarak yaklaşık 9,6 kat değer kazanırken aynı dönemde BIST 100 endeksi yaklaşık 40 kat yükseldi. Şirketin net borcu ise 2026 yılının dokuz aylık döneminde 7,55 milyar TL seviyesine ulaştı.
21 yılda endeksin oldukça gerisinde kaldı
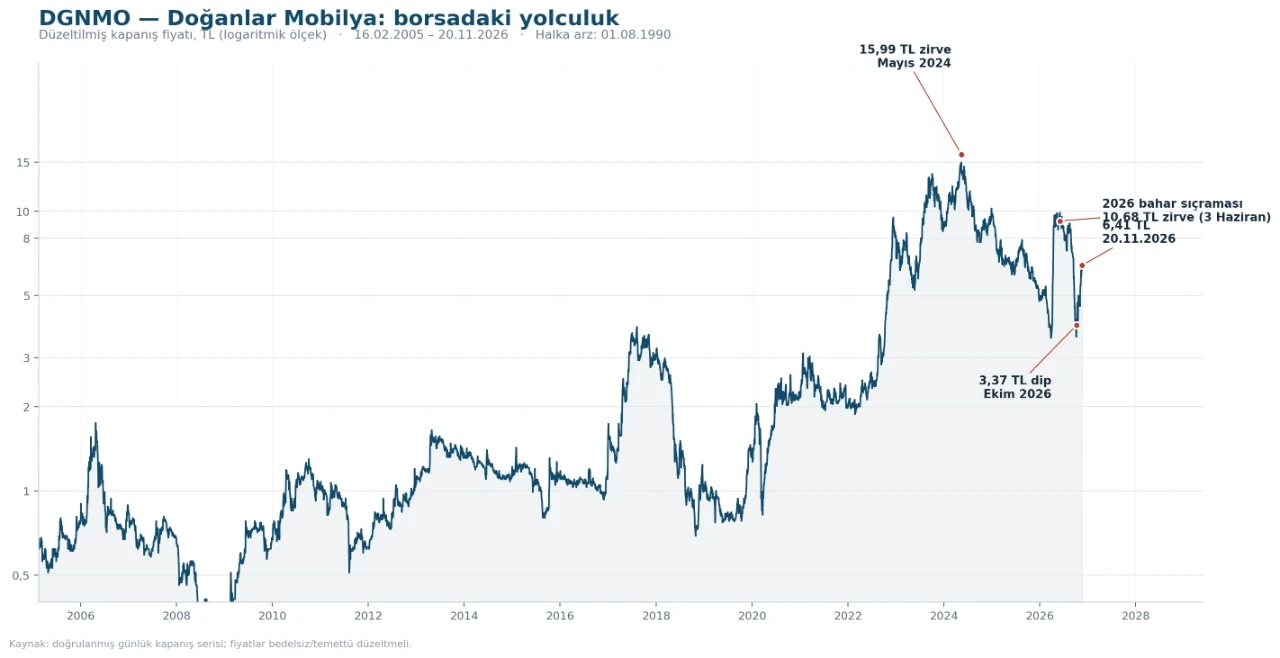
Doğanlar Mobilya Grubu hisselerinin düzeltilmiş fiyat verileri 16 Şubat 2005 tarihine kadar uzanıyor. Bu tarihten 20 Kasım 2026'ya kadar DGNMO'nun fiyatı 0,67 TL'den 6,41 TL'ye yükseldi.
Yaklaşık 21 yıllık dönemde hissenin nominal getirisi yüzde 856,7 olurken BIST 100 endeksindeki yükseliş yaklaşık yüzde 3.900'e ulaştı.
Başka bir ifadeyle, aynı dönemde BIST 100'e yatırım yapanların elde ettiği nominal getiri, DGNMO yatırımcılarının getirisinin oldukça üzerinde gerçekleşti.
Üstelik bu karşılaştırma enflasyondan arındırılmış değil. Türkiye'de söz konusu dönemde yaşanan yüksek enflasyon dikkate alındığında, hissenin nominal yükselişi yatırımcının satın alma gücünü koruduğu anlamına gelmiyor.
Karşılaştırma fiyat ve endeks seviyeleri üzerinden yapılıyor; temettülerin yeniden yatırıma yönlendirildiği toplam getiri hesabı değil.
Zirveden alan yatırımcının kaybı yüzde 60'a yaklaştı
DGNMO hisseleri 15 Mayıs 2024 tarihinde 15,99 TL seviyesini görerek incelenen fiyat serisindeki zirvesine ulaştı.
Ancak 20 Kasım 2026 kapanışında fiyat 6,41 TL'ye kadar gerilemiş durumda.
Bu da zirve seviyesinden yaklaşık yüzde 59,9'luk kayıp anlamına geliyor.
Hissede yalnızca 2026 yılı içerisinde yaşanan fiyat hareketleri de oldukça dikkat çekici.
31 Mart'ta 3,54 TL seviyesinde bulunan DGNMO, 30 Nisan'da 9,07 TL'ye yükseldi. Bir ay içerisinde yaşanan bu yükseliş yüzde 156'yı buldu.
3 Haziran'da gün içerisinde 10,68 TL'yi gören hisse, 8 Ekim'de 3,37 TL'ye kadar geriledi. Böylece haziran zirvesinden ekim dibine kayıp yüzde 68,4'e ulaştı.
Kasım ayında yeniden yükselişe geçen DGNMO, 20 Kasım itibarıyla 6,41 TL'den işlem gördü.
Ekim dibinden yaklaşık yüzde 90 toparlanan hissenin, 2024 zirvesinin hâlâ yüzde 60 altında olması dikkat çekti.
Sert yükselişin ardından Borsa İstanbul açıklama istedi
Nisan 2026'da yaşanan olağan dışı fiyat hareketleri Borsa İstanbul'un da gündemine geldi.
14 Nisan 2026 tarihinde şirketten olağan dışı fiyat ve miktar hareketlerine ilişkin açıklama istendi.
Doğanlar Mobilya Grubu, kamuya açıklanmamış özel bir durum bulunmadığını bildirdi.
Aynı tarihte Volatilite Bazlı Tedbir Sistemi kapsamında DGNMO paylarına yönelik açığa satış ve kredili işlem yasağı getirildi. Tedbir 13 Mayıs 2026 tarihine kadar uygulandı.
İşlem hacmindeki değişim de dikkat çekiciydi.
Mart 2026'da ortalama günlük işlem hacmi 15,4 milyon TL seviyesindeyken nisan ayında 122 milyon TL'ye yükseldi.
Böylece aylık ortalama günlük işlem hacmi yaklaşık sekiz katına çıktı.
Ancak yüksek işlem hacmi tek başına fiyat hareketlerinin manipülatif olduğunu veya belirli kişiler tarafından yönlendirildiğini göstermiyor.
Şirketin net borcu 7,55 milyar TL'ye ulaştı
Hisse fiyatındaki sert hareketlerin yanında şirketin finansal tabloları da önemli risklere işaret ediyor.
30 Eylül 2026 itibarıyla Doğanlar Mobilya Grubu'nun net borcu 7,55 milyar TL olarak hesaplandı.
Aynı dönemde ana ortaklık özkaynakları 1,41 milyar TL seviyesinde bulunuyor.
Buna göre şirketin net borcu, özkaynaklarının yaklaşık 5,4 katına ulaşıyor.
20 Kasım 2026 itibarıyla 2,24 milyar TL piyasa değerine sahip olan şirketin net borcu, borsa değerinin de yaklaşık 3,4 katı seviyesinde.
Bu tablo, şirketin finansal yapısında borçluluğun ne kadar önemli bir yer tuttuğunu ortaya koyuyor.
10,2 milyar TL ciroya rağmen faaliyet zararı sürüyor
Doğanlar Mobilya Grubu'nun 2026 yılının ilk dokuz ayındaki hasılatı 10,27 milyar TL oldu.
Geçen yılın aynı döneminde 12,26 milyar TL olan satışlar, enflasyon muhasebesi uygulanmış finansal tablolara göre yüzde 16,3 geriledi.
Brüt kâr 2,75 milyar TL'den 2,91 milyar TL'ye yükselirken brüt kâr marjı yüzde 22,4'ten yüzde 28,3'e çıktı.
Ancak brüt kârdaki iyileşme faaliyetlerin bütünüyle kârlı hâle gelmesini sağlayamadı.
Şirketin esas faaliyet zararı 813 milyon TL olarak gerçekleşti.
Geçen yılın aynı dönemindeki 1,08 milyar TL'lik faaliyet zararına göre iyileşme yaşansa da operasyonel tarafta zarar devam etti.
Net zarar azaldı ama faaliyet kârlılığı zayıf
Doğanlar Mobilya Grubu, 2025 yılının ilk dokuz ayında 2,31 milyar TL ana ortaklık net zararı açıklamıştı.
2026 yılının aynı döneminde ise bu rakam 36 milyon TL'ye geriledi.
İlk bakışta oldukça güçlü bir iyileşme görülse de şirketin finansman giderlerindeki gerileme bu tabloda önemli rol oynadı.
Net finansman gideri 2,78 milyar TL'den 1,79 milyar TL'ye düştü.
Diğer taraftan çeyreklik FAVÖK verileri operasyonel kârlılığın henüz istikrarlı bir toparlanma göstermediğine işaret ediyor.
2026 yılının ilk çeyreğinde 166 milyon TL pozitif FAVÖK açıklayan şirket, ikinci çeyrekte 109 milyon TL, üçüncü çeyrekte ise 37 milyon TL negatif FAVÖK kaydetti.
Üçüncü çeyrekte net zarar 319 milyon TL oldu.
7,55 milyar TL borca karşılık yıllık FAVÖK 51 milyon TL
Şirketin son 12 aylık FAVÖK'ü yaklaşık 51 milyon TL seviyesinde bulunuyor.
Buna karşılık net borç 7,55 milyar TL.
Bu iki rakam üzerinden hesaplanan Net Borç/FAVÖK oranı yaklaşık 147,6 seviyesine ulaşıyor.
Söz konusu oran, şirketin mevcut operasyonel kazanç yaratma kapasitesine kıyasla oldukça yüksek bir borç yükü taşıdığını gösteriyor.
Ancak FAVÖK'ün sıfıra çok yakın olduğu dönemlerde bu çarpanın aşırı yükseldiği ve tek başına iflas riski ölçütü olarak kullanılamayacağı da unutulmamalı.
Şirketin nakit akışları incelendiğinde son 12 aylık işletme faaliyetlerinden 1,58 milyar TL, serbest nakit akışından ise yaklaşık 1,51 milyar TL pozitif değer görülüyor.
Bununla birlikte nakit akışındaki iyileşmenin önemli bölümünün işletme sermayesi hareketlerinden kaynaklanması, operasyonel kârlılığın ayrıca değerlendirilmesini gerektiriyor.
Özkaynaklar iki yıldan kısa sürede ciddi şekilde eridi
Doğanlar Mobilya Grubu'nun 2024 yılı sonunda 5,20 milyar TL seviyesinde bulunan özkaynakları, 30 Eylül 2026 itibarıyla 1,41 milyar TL'ye geriledi.
Böylece şirketin özkaynaklarında yaklaşık yüzde 73'lük azalma yaşandı.
Bu gelişme, borçluluk oranlarının yükselmesine ve finansal yapının daha kırılgan hâle gelmesine neden oldu.
Şirketin piyasa değeri/defter değeri oranı 1,59 seviyesinde bulunmasına rağmen özkaynaklardaki ciddi gerileme nedeniyle bu çarpanın tek başına ucuzluk göstergesi olarak değerlendirilmesi sağlıklı olmayabilir.
Dolaşımdaki pay oranı da geriledi
DGNMO'da dikkat çeken bir başka gelişme ise fiili dolaşımdaki pay oranında yaşandı.
30 Eylül 2026 tarihinde yüzde 42,36 olarak açıklanan fiili dolaşım oranı, 20 Kasım verilerine göre yüzde 36,23 seviyesine geriledi.
Bu değişim, yaklaşık 22 milyon lotluk payın fiili dolaşım hesaplaması dışında kalmasına karşılık geliyor.
Ancak söz konusu değişimin hangi ortaklık işlemlerinden veya sınıflandırma değişikliklerinden kaynaklandığı ayrıca incelenmeden belirli bir ortak tarafından hisse toplandığı sonucuna varılamaz.
Dolaşımdaki pay oranındaki gerileme, işlem hacmi ve likidite açısından takip edilmesi gereken gelişmeler arasında bulunuyor.
21 yıllık performans ile son bilanço aynı soruyu gündeme getiriyor
Doğanlar Mobilya Grubu hisseleri, incelenen yaklaşık 21 yıllık dönemde nominal olarak yükselmesine rağmen BIST 100 endeksinin oldukça gerisinde kaldı.
2024 yılındaki zirve seviyesinden bugüne yaşanan yaklaşık yüzde 60'lık değer kaybı da özellikle yüksek fiyatlardan yatırım yapan yatırımcılar açısından önemli kayıplara işaret ediyor.
Şirketin finansal tarafında ise 7,55 milyar TL net borç, 1,41 milyar TL özkaynak ve son 12 ayda yalnızca 51 milyon TL FAVÖK bulunuyor.
Satışlardaki daralma, negatif faaliyet kârlılığı ve yüksek borçluluk, önümüzdeki dönem finansal tablolarında izlenmesi gereken başlıca göstergeler olarak öne çıkıyor.
DGNMO'da son haftalarda yaşanan güçlü fiyat toparlanmasının kalıcı bir finansal iyileşmeyle desteklenip desteklenmeyeceği ise gelecek dönem bilançolarında daha net görülecek.