




Bir zamanlar fabrikalarını konuşuyorduk, bugün borçlarını konuşuyoruz.
Kontrolmatik (KONTR) için geldiğimiz noktayı bundan daha kısa nasıl anlatırım, bilmiyorum.
Hikâye aslında Ekim 2020'de başladı. Kontrolmatik, Borsa İstanbul'da işlem görmeye başladığında enerji ve mühendislik alanında faaliyet gösteren, büyüme potansiyeliyle dikkat çeken bir şirketti.
Sonra hikâye değişti. Daha doğrusu büyüdü.
Pomega ile batarya fabrikaları, ABD'de üretim tesisleri, gigavatlık kapasite hedefleri, Plan S ile uzay teknolojileri, madencilik yatırımları...
Bir ara şirketin hangi alanda yatırım yapmadığını takip etmek, yaptığı yatırımları takip etmekten daha kolay hâle gelmişti.
Bu hikâyenin en çok konuşulan isimlerinden biri de kuşkusuz Sami Aslanhan oldu.
Açıklanan projeler, çizilen gelecek ve büyüme hedefleri yatırımcıda ciddi beklentiler oluşturdu. Hisse de bir dönem bu beklentilerle birlikte yükseldi.
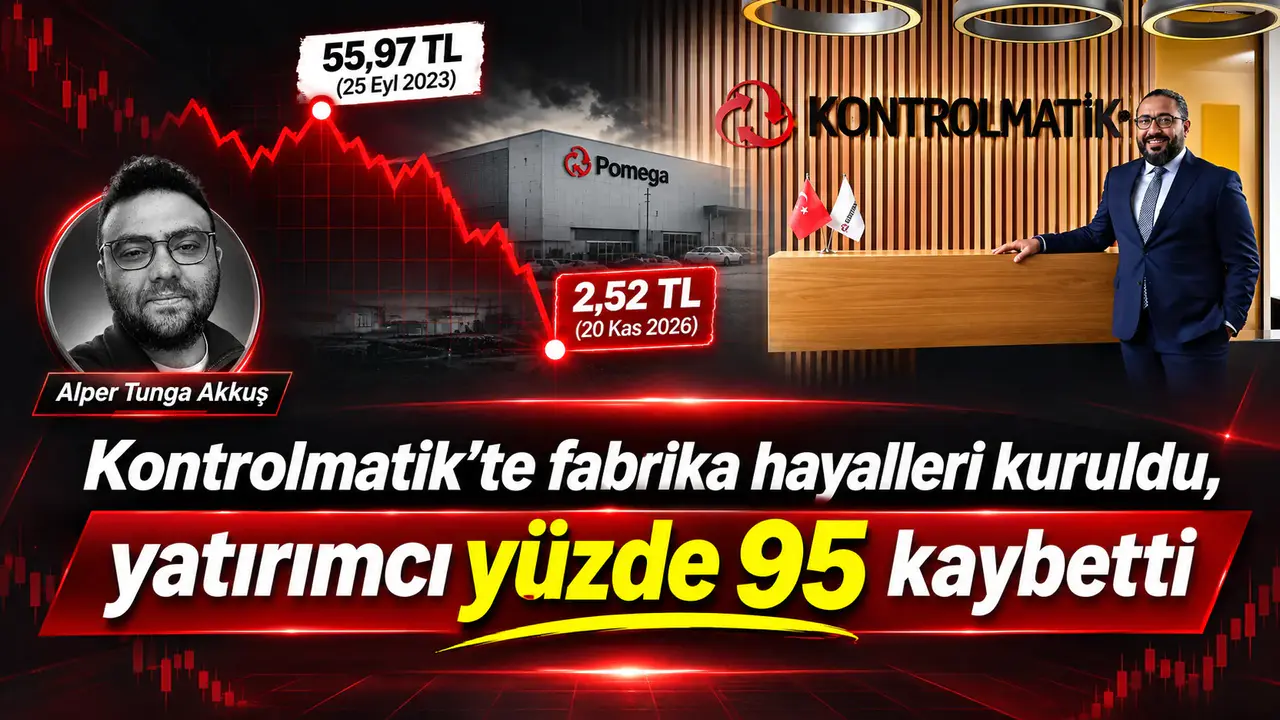
25 Eylül 2023: 55,97 TL.
20 Kasım 2026: 2,52 TL.
Zirveden kayıp yüzde 95,5.
Rakamları özellikle alt alta yazıyorum. Çünkü aradaki farkı anlatmak için uzun uzun cümle kurmaya gerek yok.
Zirvede 1 milyon TL yatıran birinin parasının bugünkü karşılığı yaklaşık 45 bin TL. Üstelik bunlar bedelsiz ve temettü için düzeltilmiş fiyatlar.
Şimdi dönüp baktığımızda karşımızda 2025 sonunda 16,76 milyar TL net borç açıklamış, finansal yükümlülüklerini zamanında yerine getirememiş ve sonunda TMSF kayyımı atanmış bir şirket var.
Peki ne oldu?
Sami Aslanhan döneminde kamuoyuna anlatılan büyüme hedefleriyle bugünkü Kontrolmatik tablosu arasındaki bu uçurum nasıl oluştu?
Benim asıl üzerinde durmak istediğim konu bu.
Borsada hisse düşer, yatırımcı para kaybeder. Bunlar piyasanın doğasında var. Ama yıllarca büyük projelerle gündeme gelen bir şirketin bugün bu noktada olmasını yalnızca piyasa şartlarına bağlamak ne kadar doğru?
Fabrikalar konuşulurken alkışladığımız yöneticilere, işler tersine döndüğünde soru sormayacak mıyız?
Kimseye peşinen bir suç yüklemiyorum. Fakat açıklanan hedeflerin ne kadarının gerçekleştiğini, milyarlarca liralık borcun nasıl oluştuğunu ve yönetim döneminde alınan kararların sonuçlarını sorgulamak da en doğal hakkımız.
Çünkü mesele artık yalnızca KONTR hissesinin fiyatı değil.
Mesele, yatırımcıya anlatılan hikâyeyle bilançoda yazan gerçeklerin neden bu kadar farklı olduğu.
Pomega, ABD fabrikası, 6 GWh hedefi... Peki bugün ne durumdayız?
Önce hakkını teslim edelim.
Kontrolmatik'in Pomega üzerinden yaptığı batarya yatırımlarının tamamı kâğıt üzerinde kalmadı. Ankara Polatlı'daki tesiste ilk faz 2023 yılında devreye alındı. Sonraki yatırımlarla kapasite 3 GWh seviyesine ulaştı.

Bunu görmezden gelemeyiz.
Ancak mesele burada bitmiyor.
Şirketin kamuoyuyla paylaştığı hedefler arasında 6 GWh üretim kapasitesi de vardı. 2024 sonunda gündeme gelen bu hedefe karşılık, 2026 yılının ilk yarısına ilişkin faaliyet raporlarında kapasite hâlâ 3 GWh seviyesindeydi.
Yani hedeflenen büyümenin tamamı gerçekleşmemişti.
Bir de ABD yatırımı vardı.
Pomega Energy Storage Technologies üzerinden ABD'de yıllık 3 GWh kapasiteli batarya hücresi ve enerji depolama sistemleri üretimi planlanıyordu.
Güzel hedef. Türkiye'den bir şirketin ABD'de üretim yapması hepimizin isteyeceği bir gelişme.
Fakat 30 Haziran 2026 itibarıyla ABD'deki yatırım henüz kuruluş ve iştirak aşamasındaydı. Üretim başlamamıştı.
Peki bu yatırım için başlangıçta öngörülen takvimler neden gerçekleşmedi? Gecikmelerin finansal maliyeti ne oldu? Şirketin nakit akışına nasıl bir etkisi vardı?
Bunları sormak gerekiyor.
Bir başka başlık da Our Next Energy (ONE) anlaşması.
2025 yılında gündeme gelen anlaşmada, 2026 için 2 GWh, 2027 için 5 GWh olmak üzere toplam 7 GWh üretim hedefinden söz ediliyordu.
Ancak 2026 yılına geldiğimizde üretim başlamamıştı. Üstelik ONE tarafında da finansal sıkıntılar ortaya çıkmıştı.
Şimdi bütün bunları yan yana koyduğumuzda benim aklıma tek bir soru geliyor:
Sayın Sami Aslanhan, yatırımcıya anlatılan bu büyük hedeflerin gerçekleşme ihtimali ve finansman riskleri o günlerde ne kadar doğru hesaplanmıştı?
Bir yatırımın gecikmesi suç değildir. Hedeflerin değişmesi de tek başına yanlış yönetim anlamına gelmez.
Ama aynı anda bu kadar farklı alanda büyümeye çalışırken şirketin finansal dayanıklılığının ne durumda olduğunu sorgulamak gerekir.
Batarya yetmedi, uzaya ve madenciliğe de girdik
Kontrolmatik'in yatırım hikâyesi yalnızca bataryadan ibaret değildi.
Plan S Uydu ve Uzay Teknolojileri ile uzay sektörü, Üç Yıldız Antimon Madencilik ile madencilik, Enwair ile batarya malzemeleri, Mcfly Robot ile robotik teknolojiler...
Bir tarafta enerji depolama, diğer tarafta uydu teknolojileri.
Araya madenciliği de ekleyelim.
Böyle bakınca insan ister istemez etkileniyor. Fakat borsada yatırımcıyı asıl ilgilendiren, bu projelerin ne kadar heyecan verici olduğu değil, şirketin finansallarına ne kattığıdır.
Örneğin Üç Yıldız Antimon Madencilik için 783 hektarlık saha, yıllık 75 bin ton cevher ve 1.500 ton antimon trioksit üretimi hedeflerinden söz ediliyordu.
Ancak 2026 yılının ilk yarısı itibarıyla bu iştirakte nakit üreten bir üretim faaliyeti bulunmuyordu.
Plan S ise faaliyet gösteren bir teknoloji girişimi olmakla birlikte Kontrolmatik'in konsolide finansallarına doğrudan büyük bir katkı sağlayan yapıda değildi.
Burada bütün iştiraklerin başarısız olduğunu söylemiyorum.
Ama yatırımcıya anlatılan büyüme hikâyesiyle şirketin kasasına giren nakit aynı şey değil.
Bugün geldiğimiz noktada bunu çok daha net görüyoruz.
Sami Aslanhan döneminde borç nasıl bu kadar büyüdü?
Gelelim işin en önemli yerine.
Bana göre Kontrolmatik'in hikâyesini anlamak isteyen herkesin önce bu rakamlara bakması gerekiyor.
2022 yılında şirketin net borcu yoktu. Aksine yaklaşık 500 milyon TL net nakit pozisyonu bulunuyordu.
Sonra tablo değişmeye başladı.
- 2023 sonu: 6,35 milyar TL net borç.
- 2024 sonu: 10,20 milyar TL net borç.
- 2025 sonu: 16,76 milyar TL net borç.
- 2026 ilk yarısı: 13,53 milyar TL net borç.
Üç yılda gelinen noktaya bakar mısınız?
Elbette büyüyen şirketler borçlanabilir. Fabrika yatırımları ciddi sermaye gerektirir. Hele enerji gibi alanlarda yatırımın geri dönüşü yıllar alabilir.
Bunların hepsi doğru.
Ama borç büyürken faaliyetlerden elde edilen kârlılığın ne olduğuna da bakmak zorundayız.
Kontrolmatik'in 2022 yılında 1,35 milyar TL olan FAVÖK'ü, 2025 sonunda 413 milyon TL'ye geriledi.
Aynı dönemde net borç 16,76 milyar TL'ye yükseldi.
2026'nın ilk altı ayında ise FAVÖK eksi 378 milyon TL oldu.
Daha açık anlatayım.
Borç büyürken şirketin faaliyetlerinden yarattığı kârlılık zayıfladı ve sonunda negatife döndü.
İşte benim asıl eleştirdiğim nokta burası.
Bir tarafta yeni yatırım hedefleri, diğer tarafta giderek ağırlaşan finansman yükü...
Sami Aslanhan'ın yönetimde bulunduğu dönemde izlenen büyüme stratejisi, şirketin finansal imkânlarının önüne mi geçti?
Bence bugün cevap aranması gereken temel sorulardan biri bu.
13,33 milyar TL kısa vadeli borç, kasada 163 milyon TL
Şimdi biraz daha yakına bakalım.
Kontrolmatik'in 30 Haziran 2026 tarihli bilançosunda 13,33 milyar TL kısa vadeli finansal borç bulunuyordu.
Peki nakit?
Sadece 163 milyon TL.
Uzun vadeli finansal borç ise yaklaşık 356 milyon TL seviyesindeydi.
Bu rakamların söylediği çok şey var.
Finansal borcun neredeyse tamamı kısa vadede yoğunlaşmış. Buna karşılık kasadaki nakit oldukça sınırlı.
Üstelik şirketin aynı dönem itibarıyla 8,96 milyar TL ticari borcu ve 5,35 milyar TL ticari alacağı bulunuyordu.
Böyle bir tabloda finansman yönetimi artık büyüme hedeflerinden çok daha önemli hâle geliyor.
Çünkü şirketlerin ayakta kalabilmesi için yalnızca satış yapması yetmez.
O satışlardan nakit yaratması, borçlarını çevirebilmesi ve günlük faaliyetlerini sürdürebilmesi gerekir.
2026 yılının ilk yarısında şirketin 1,99 milyar TL net zarar açıklaması da tablonun ne kadar ağırlaştığını gösteriyor.
Burada bir noktayı daha hatırlatmak istiyorum.
Şirketin 2026 yılının ilk altı aylık satışları, geçen yılın aynı dönemine göre yaklaşık yüzde 48,6 gerilemişti.
Yani mesele sadece artan borç değildi. Gelir tarafında da ciddi bir daralma yaşanıyordu.
Büyüme hikâyesi anlatan bir şirketin, bir noktadan sonra faaliyetlerini finanse etmekte zorlanması yatırımcı açısından çok önemli bir kırılmadır.
Bedelli sermaye artırımı da çare olmadı
2025 yılının Kasım ayında şirketin yüzde 100 bedelli sermaye artırımı kararı gündeme geldi.
Sermaye 650 milyon TL'den 1,3 milyar TL'ye yükseltildi. Pay başına nominal satış fiyatı 1 TL olarak belirlendi.
Bu işlemle şirket yaklaşık 650 milyon TL kaynak sağlamayı hedefliyordu.
Elbette bedelli sermaye artırımı şirketlerin kullanabileceği yasal bir finansman yöntemidir.
Ancak 16 milyar TL'yi aşmış net borcun yanında 650 milyon TL'nin ne kadar sınırlı kaldığı ortada.
Üstelik mevcut ortakların sermaye artırımı nedeniyle yeni kaynak koyması ya da katılmadıkları ölçüde ortaklık paylarının seyrelmesi söz konusu.
O nedenle bu süreci de büyüme stratejisinden ayrı düşünemeyiz.
Yıllarca büyük yatırımlar açıklayan Kontrolmatik, neden sonunda bu kadar ağır bir finansman baskısıyla karşı karşıya kaldı?
Ben bu sorunun cevabını yalnızca faizlerdeki artışta ya da ekonomik koşullarda aramanın eksik kalacağını düşünüyorum.
Yönetim döneminde alınan yatırım ve finansman kararlarının da değerlendirilmesi gerekiyor.
Sonra ödemeler aksadı, hisse Yakın İzleme Pazarı'na alındı
15 Mayıs 2026 tarihi şirket için önemli bir dönüm noktası oldu.
Kontrolmatik ve Pomega, finansal yeniden yapılandırma kapsamında bankalara başvuruda bulundu.
Aynı tarihte şirketin bazı borçlanma araçlarına ilişkin kupon ve itfa ödemeleri vadesinde gerçekleştirilemedi.
Ardından 5 Haziran 2026'da borçlanma araçları Gözaltı Pazarı'na, 16 Haziran'da ise KONTR payları Yakın İzleme Pazarı'na alındı.
Şirketin kamuya açıkladığı sorunlar arasında nakit akışındaki bozulma, çalışan ücretlerindeki gecikmeler, icra ve hukuki takipler de bulunuyordu.
Düşünün, birkaç yıl önce dünya çapında projeleri konuşulan şirketin geldiği nokta burası.
Benim burada üzerinde durduğum konu şu:
Bu finansal sorunlar ortaya çıkmadan önce hangi riskler görülüyordu? Yönetim bu risklere karşı hangi önlemleri aldı?
Çünkü bu büyüklükteki şirketlerde borç ve nakit akışı yönetimi bir günde bozulmaz. Finansal baskının hangi aşamalarda arttığını incelemek, yönetim performansını değerlendirmek açısından son derece önemli.
Sami Aslanhan yönetimden ayrıldı, sorular ortada kaldı
2026 yılının Temmuz ayında Sami Aslanhan, oluşan yeni yönetim kurulunda yer almadı.
Burada özellikle altını çizmek istediğim bir husus var.
Yönetimden ayrılmak, daha önceki dönemde alınmış kararlarla ilgili soruların da ortadan kalktığı anlamına gelmez.
Kaldı ki burada herhangi bir kişiye peşinen hukuki sorumluluk yüklemekten söz etmiyorum.
Ancak bir şirketin uzun yıllar boyunca belirlediği büyüme stratejisinin sonuçlarını değerlendirmek istiyorsak, o stratejiyi oluşturan ve uygulayan yöneticileri de konuşmamız gerekir.
Sami Aslanhan, Kontrolmatik'in kamuoyunda tanınan ve şirketin büyüme hikâyesiyle özdeşleşen isimlerinden biriydi.
Dolayısıyla bugün yatırımcıların kendisine soru yöneltmesi son derece doğal.
Örneğin;
ABD fabrikasının planlanan takvimde üretime geçememesinin nedenleri nelerdi?
6 GWh kapasite hedefi neden gerçekleşmedi?
Yatırımlar sürerken borçluluk seviyesinin bu kadar yükselmesi nasıl değerlendiriliyordu?
Finansal riskler büyürken hangi alternatif planlar hazırlandı?
Bunlar cevap bekleyen somut sorular.
Ve bana göre bu soruların cevaplarını bilmek, sadece Kontrolmatik yatırımcılarının değil, sermaye piyasalarının tamamının yararına.
Son perde: TMSF kayyımı
26 Ekim 2026 tarihinde İstanbul 10. Sulh Ceza Hâkimliği kararıyla TMSF, Kontrolmatik'e kayyım olarak atandı.
TMSF'nin ilk değerlendirmelerinde şirketin tesis ve fabrikalarında idari ve finansal sorunlar yaşandığı, personelin büyük bölümünün işten ayrıldığı veya çıkarıldığı ve mevcut şartlarda faaliyetlerin sürdürülemediği belirtildi.
Yani artık yalnızca bilanço rakamlarını değil, üretim faaliyetlerinin devamlılığını da konuşmak zorundaydık.
Bir dönem gelecek yıllardaki üretim kapasitesini tartıştığımız şirketin, bugün mevcut faaliyetlerini nasıl sürdüreceğini tartışıyor olması gerçekten düşündürücü.
Üstelik 2026 yılının üçüncü çeyrek finansal tabloları da henüz kamuoyuyla paylaşılmış değil. SPK tarafından şirkete 31 Aralık 2026'ya kadar ek süre verilmiş durumda.
Dolayısıyla güncel mali durumun bütün ayrıntılarını da henüz görebilmiş değiliz.
Peki bütün bunların hesabını kim verecek?
Gelelim sonuca.
Kontrolmatik'in hikâyesinde gerçekten hayata geçirilmiş yatırımlar da var. Bunu inkâr etmek doğru olmaz.
Ancak gerçekleşmeyen hedefler, giderek büyüyen borçluluk, zayıflayan kârlılık ve sonunda yaşanan finansal sorunlar da ortada.
Benim Sami Aslanhan'a yönelik eleştirim tam olarak burada başlıyor.
Bir şirketin geleceğini anlatırken kamuoyunun önünde olmak ne kadar doğalsa, o gelecek beklendiği gibi gerçekleşmediğinde yatırımcının sorularını cevaplamak da o kadar doğal olmalı.
Bugün sadece hisse fiyatına bakıp bütün sorumluluğu piyasa koşullarına yüklemek bana doğru gelmiyor.
Çünkü 55,97 TL'den 2,52 TL'ye uzanan bu süreçte yalnızca fiyat değişmedi.
Şirketin finansal yapısı değişti. Borçluluk seviyesi değişti. Faaliyet sonuçları değişti. Yönetim yapısı değişti.
Ve sonunda şirket kayyım yönetimine geçti.
Elbette yatırımcı da aldığı riskten sorumludur. Kimse hisse alırken kazanç garantisi elde etmiyor.
Ama bu durum şirket yöneticilerinin kararlarının eleştirilmesine engel değil.
Sami Aslanhan, bu kadar büyük hedefler açıklanırken finansal risklerin ne ölçüde öngörüldüğünü, hangi projelerde neden gecikme yaşandığını ve büyüme stratejisinin neden sürdürülemediğini kamuoyuna ayrıntılı biçimde anlatmanız gerektiğini düşünüyorum.
Çünkü bunlar sadece geçmişte kalmış meseleler değil. Aynı zamanda gelecekte başka şirketlere yatırım yapacak insanlar için de önemli dersler içeriyor.
Kontrolmatik'te bir dönem fabrikalar, üretim kapasitesi ve milyarlık projeler konuşuluyordu. Bugün ise borçlar, yeniden yapılandırma ve kayyım yönetimi konuşuluyor.
Benim için bu hikâyenin en çarpıcı tarafı yüzde 95'lik hisse kaybından bile önce bu değişim.
Borsada hayal satın alınabilir. Ama günün sonunda hesabı bilanço keser.
Ve o hesap geldiğinde yalnızca yatırımcıya bakmak yetmez.
O hayali anlatanlara da soru sormak gerekir.
Bu yazı, kamuya açıklanan finansal tablolar, faaliyet raporları ve şirket açıklamalarının değerlendirilmesine dayanan bir köşe yazısıdır. İfade edilen görüşler yazarın kişisel değerlendirmeleridir. Herhangi bir kişi hakkında suç isnadı veya hukuki sorumluluk tespiti içermemektedir. Yatırım tavsiyesi değildir.