

Enerjisa Enerji, uluslararası kredi derecelendirme kuruluşu Fitch Ratings tarafından değerlendirildi. Fitch, şirketin Ulusal Uzun Vadeli Kredi Notu'nu A(tur) seviyesinde korurken, not görünümünü de Stabil olarak teyit etti.
Enerjisa Enerji A.Ş. (ENJSA), kredi derecelendirme notuna ilişkin Kamuyu Aydınlatma Platformu'na (KAP) açıklamada bulundu. Şirketin 5 Kasım 2026 tarihli bildirimine göre Fitch Ratings, Enerjisa'nın Ulusal Uzun Vadeli Kredi Notu'nu A(tur) seviyesinde, kredi notu görünümünü ise Stabil olarak korudu.
Fitch Ratings tarafından 4 Kasım 2026 tarihinde yayımlanan değerlendirmede, Türkiye'de enflasyonun kademeli olarak gerilemesi ve politika faizinde beklenen indirimlerin Enerjisa'nın finansman maliyetlerini düşürerek borç ödeme kapasitesini destekleyebileceği belirtildi.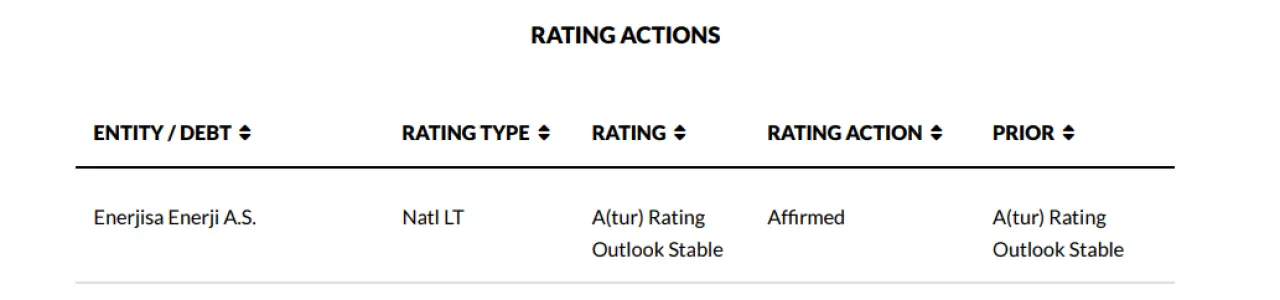
Fitch'ten Enerjisa'nın Finansal Görünümüne İlişkin Değerlendirme
Fitch Ratings, Enerjisa'nın kredi notunu destekleyen temel unsurlar arasında düzenlemeye tabi gelir yapısını, Türkiye'nin üç farklı bölgesindeki faaliyetlerinden kaynaklanan coğrafi çeşitliliği, sınırlı döviz kuru riskini ve yönetilebilir kaldıraç seviyesini gösterdi.
Bununla birlikte kuruluş, yüksek faiz giderleri, kısa vadeli borçların finansman ihtiyacı ve dış finansman kaynaklarına kesintisiz erişim gerekliliğini şirketin kredi profili açısından temel risk unsurları olarak değerlendirdi.
Fitch'in tahminlerine göre Enerjisa'nın 2023-2025 döneminde 1,3x-1,5x aralığında gerçekleşen FFO faiz karşılama oranının, 2026-2029 döneminde 1,6x-1,7x seviyesine yükselmesi bekleniyor.
Enerjisa'nın Borçluluğu ve Nakit Akışı Nasıl Değerlendirildi?
Fitch Ratings, Enerjisa'nın FFO net borçluluk oranının 2025 yılındaki 1,6x seviyesinden 2029 yılına kadar kademeli olarak 3x seviyesine yükselmesini öngörüyor. Buna rağmen söz konusu seviyenin mevcut kredi notuyla uyumlu ve güçlü kabul edildiği belirtildi.
Kuruluş, şirketin 2026-2029 döneminde yıllık ortalama yaklaşık 24 milyar TL faaliyetlerden nakit akışı yaratmasını bekliyor. Ancak yüksek yatırım harcamaları, işletme sermayesi ihtiyacı ve temettü ödemeleri nedeniyle serbest nakit akışının (FCF) aynı dönemde belirgin şekilde negatif kalacağı tahmin ediliyor.
2026-2030 yıllarını kapsayan beşinci elektrik dağıtım düzenleme döneminde ise Enerji Piyasası Düzenleme Kurumu'nun (EPDK) yatırım harcamalarını destekleyen düzenleyici çerçevesinin şirket açısından olumlu olduğu ifade edildi.
Bu kapsamda düzenlemeye tabi varlık tabanına uygulanan reel ağırlıklı ortalama sermaye maliyeti (WACC) yüzde 12,3'ten yüzde 13,5'e yükseltilirken, yatırım geri ödeme süresi 10 yıl olarak korundu. Ayrıca Enerjisa'nın yıllık yatırım harcaması ödeneğinin önceki düzenleme dönemine kıyasla reel olarak yüzde 37 artırıldığı belirtildi.
Enerjisa'nın Likidite Durumu ve Borç Yapısı
Fitch'in raporunda Enerjisa'nın likidite pozisyonuna da dikkat çekildi. 2026 yılının üçüncü çeyreği sonunda şirketin nakit ve mevduat varlıkları 12,4 milyar TL seviyesinde bulunurken, kısa vadeli borçları 47,1 milyar TL olarak açıklandı.
Şirketin 2026 yılında yaklaşık 16 milyar TL tutarında değişken faizli yerel tahvil ihracı gerçekleştirdiği, ayrıca 10 milyar TL tutarında yedi yıl vadeli tahvil ihracında bulunduğu belirtildi. Fitch, uluslararası finansman kuruluşlarından sağlanan kaynaklar ve yerel sermaye piyasalarına erişimin Enerjisa'nın finansman ihtiyacının karşılanmasında önemli rol oynadığını vurguladı.
Raporda, 2027 yılından itibaren ortaya çıkabilecek likidite açığına ve negatif serbest nakit akışının finansman ihtiyacını artırabileceğine de dikkat çekildi.
Fitch Hangi Durumlarda Enerjisa'nın Kredi Notunu Değiştirebilir?
Fitch Ratings, Enerjisa'nın kredi notunun aşağı yönlü revize edilmesine neden olabilecek riskler arasında bankacılık ve tahvil piyasalarından finansmana erişimin zayıflamasını, faiz karşılama oranının kalıcı olarak 1,7x seviyesinin altına düşmesini ve FFO net kaldıraç oranının 5,5x seviyesinin üzerine çıkmasını gösterdi.
Buna karşılık faiz karşılama oranının sürdürülebilir şekilde 2,3x seviyesinin üzerine yükselmesi, FFO net kaldıraç oranının 4,5x seviyesinin altında tutulması, likidite pozisyonunun güçlenmesi ve düzenleyici çerçevenin daha öngörülebilir hale gelmesi kredi notu açısından olumlu gelişmeler olarak değerlendirildi.
ENJSA İçin Kredi Notu A(tur), Görünüm Stabil
Fitch Ratings'in son değerlendirmesiyle Enerjisa Enerji'nin Ulusal Uzun Vadeli Kredi Notu A(tur), not görünümü ise Stabil seviyesinde teyit edilmiş oldu.
Şirketin KAP açıklaması, kredi notunda herhangi bir değişiklik yapılmadığını ve önceki değerlendirmenin korunduğunu ortaya koydu. Fitch'in değerlendirmesinde özellikle faiz oranlarındaki düşüş beklentisi, düzenlemeye tabi gelir yapısı ve yatırım döneminin finansal etkileri ön plana çıktı.