

Petkim Petrokimya Holding A.Ş. (PETKM), 2026 yılının üçüncü çeyreğinde 817 milyon TL net zarar açıkladı. İş Yatırım ve piyasa beklentisi 1,44 milyar TL net kâr yönündeyken gelen sonuçlar beklentilerin belirgin şekilde altında kaldı. Şirketin operasyonel performansındaki zayıflama ve ürün marjlarındaki gerileme dikkat çekti. İş Yatırım, Petkim hisseleri için SAT tavsiyesini ve 18 TL hedef fiyatını korudu.
Petkim 3Ç26'da 817 milyon TL net zarar açıkladı
Petkim, 2026 üçüncü çeyrek finansal sonuçlarında 817 milyon TL ana ortaklık net zararı kaydetti. Şirket, 2025 yılının aynı döneminde 1 milyar 575 milyon TL net zarar açıklamıştı. Böylece yıllık bazda net zararda iyileşme görülmesine rağmen finansal sonuçlar analist beklentilerinin oldukça gerisinde gerçekleşti.
İş Yatırım'ın tahmini ve piyasa beklentisi 1 milyar 440 milyon TL net kâr seviyesindeydi. Gerçekleşen sonuç ile beklentiler arasındaki farkta operasyonel performansın zayıf kalması, parasal kazancın tahminlerin altında gerçekleşmesi ve vergi giderinin beklentileri aşması etkili oldu.
Şirketin net zararı yıllık bazda azalsa da çeyreklik performanstaki sert bozulma öne çıktı. Petkim, 2026 ikinci çeyreğinde 4 milyar 303 milyon TL net kâr açıklamıştı.
Petkim'in satış gelirleri yıllık yüzde 11 arttı
Petkim'in 3Ç26 döneminde satış gelirleri 32 milyar 1 milyon TL olarak gerçekleşti. Bu rakam, geçen yılın aynı dönemindeki 28 milyar 839 milyon TL'ye kıyasla yüzde 11 artışa işaret etti.
Buna karşın şirketin brüt kârlılığında ciddi gerileme yaşandı. Geçen yılın üçüncü çeyreğinde 106 milyon TL olan brüt kâr, 2026'nın aynı döneminde 27 milyon TL'ye düştü. Brüt kâr marjı ise yüzde 0,4'ten yüzde 0,1'e geriledi.
Faaliyet giderleri yıllık bazda yüzde 14 azalarak 1 milyar 830 milyon TL'ye inerken faaliyet zararı 1 milyar 803 milyon TL oldu.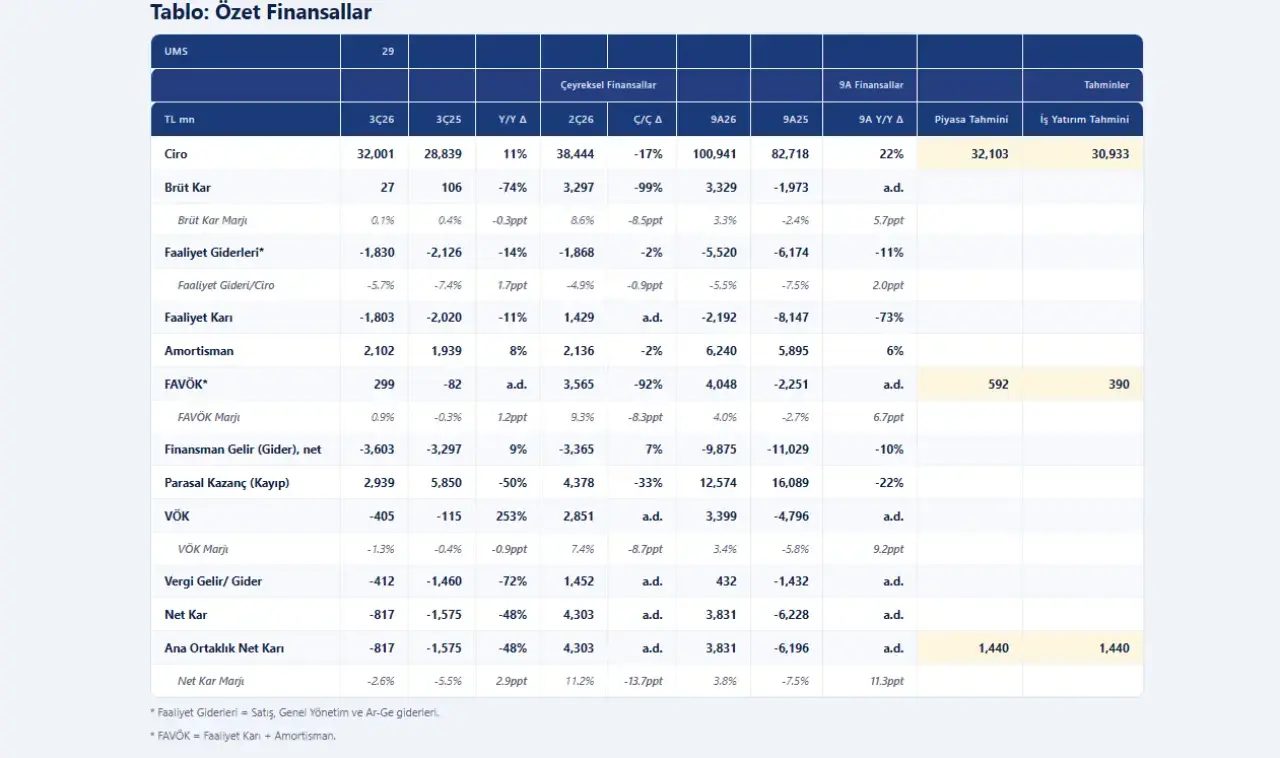
FAVÖK 299 milyon TL'ye yükseldi
Petkim'in 3Ç26 döneminde FAVÖK'ü 299 milyon TL olarak açıklandı. Şirket, geçen yılın aynı döneminde 82 milyon TL FAVÖK zararı kaydetmişti.
Böylece yıllık bazda pozitif bir değişim görülse de FAVÖK, 592 milyon TL seviyesindeki piyasa beklentisinin ve 390 milyon TL olan İş Yatırım tahmininin altında kaldı.
FAVÖK marjı ise yüzde 0,9 seviyesinde gerçekleşti. Önceki çeyrekte yüzde 9,3 olan marjın kısa sürede önemli ölçüde gerilemesi, operasyonel kârlılıktaki zayıflamayı ortaya koydu.
Petkim ürün marjı 547 dolardan 309 dolara geriledi
Üçüncü çeyrekte Petkim'in finansal performansını olumsuz etkileyen temel gelişmelerden biri ürün marjlarındaki düşüş oldu.
Şirketin ürün marjı, 2Ç26 dönemindeki 547 dolar/ton seviyesinden 3Ç26'da 309 dolar/tona geriledi. Geçen yılın aynı döneminde ise ürün marjı 331 dolar/ton seviyesindeydi.
Orta Doğu'daki çatışmalar nedeniyle mart ve nisan aylarında sert yükselen hammadde ve ürün fiyatları, ilk arz şokunun etkisinin azalması ve tedbir amaçlı alımların zayıflamasıyla savaş öncesi seviyelere doğru geriledi.
Bu gelişme Petkim'in üçüncü çeyrek operasyonel kârlılığı üzerinde baskı oluşturdu.
STAR Rafineri'den 2,73 milyar TL net kâr katkısı
Petkim'in finansallarında öne çıkan olumlu gelişmelerden biri STAR Rafineri'nin katkısı oldu.
STAR Rafineri, 3Ç26 döneminde Petkim'e özkaynak yöntemiyle 2,73 milyar TL net kâr katkısı sağladı. Bu tutar, 3Ç25 dönemindeki 1,02 milyar TL'lik katkının belirgin şekilde üzerinde gerçekleşti.
Yüzde 99 kapasite kullanım oranıyla faaliyet gösteren STAR Rafineri, Petkim'in yıllık bazda net zararını azaltan önemli unsurlardan biri oldu.
Ayrıca STAR Rafineri'nin net borcu, 2Ç26 sonundaki 104,5 milyar TL seviyesinden 3Ç26 sonunda 74,6 milyar TL'ye geriledi. Böylece şirketin net borcunda çeyreklik bazda yüzde 29 azalış kaydedildi.
Petkim 2026 yılı beklentilerini paylaştı
Petkim, 2026 yılının geri kalanına ilişkin operasyonel beklentilerini de açıkladı.
Şirketin öngörüleri şu şekilde:
- Ürün marjı: 4Ç26 döneminde ortalama 320-340 dolar/ton, 2026 genelinde 380-400 dolar/ton.
- Üretim hacmi: Yaklaşık 2,5 milyon ton.
- Satış hacmi: Yaklaşık 2,1 milyon ton.
- FAVÖK beklentisi: Yaklaşık 100 milyon dolar.
- Yatırım harcamaları: Yaklaşık 100 milyon dolar.
- Kapasite kullanım oranı: Yüzde 60-65.
Üretim beklentisine, ağırlıklı olarak etilenden oluşan yaklaşık 472 bin tonluk dahili tüketim de dahil edildi. Satış hacminin ise yurt içi talep ve ticaret faaliyetleriyle desteklenmesi bekleniyor.
Şirketin öngörüleri, yıllık ortalama Brent petrol fiyatının 95-100 dolar/varil aralığında gerçekleşeceği varsayımına dayanıyor.
Petkim, 2026 yılının ilk dokuz ayında toplam 84 milyon dolar FAVÖK üretti. Bu rakam, şirketin yıl geneli için açıkladığı 100 milyon dolarlık beklentiye ulaşabilmesi açısından son çeyrekte operasyonel performansın önemini artırıyor.
İş Yatırım'dan Petkim hisseleri için SAT tavsiyesi
İş Yatırım, Petkim'in beklentilerin altında kalan üçüncü çeyrek finansal sonuçlarının hisse performansı üzerinde hafif negatif etki yaratmasını bekliyor.
Kurum, Petkim hisseleri için SAT tavsiyesini ve 18 TL hedef fiyatını korudu.
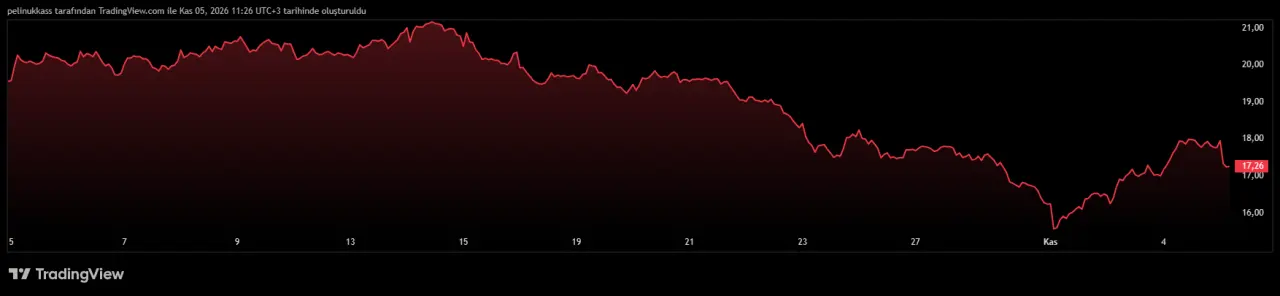
5 Kasım 2026 tarihli raporda Petkim'in kapanış fiyatı 17,77 TL olarak belirtilirken hedef fiyata göre yükseliş potansiyeli yaklaşık yüzde 1 seviyesinde hesaplandı.
Şirketin piyasa değeri 45 milyar 36 milyon TL, halka açık piyasa değeri ise 21 milyar 789 milyon TL olarak kaydedildi. Son üç aylık ortalama günlük işlem hacmi 1 milyar 640,7 milyon TL olurken yabancı yatırımcı oranı yüzde 19 seviyesinde gerçekleşti.
Petkim hisseleri yılbaşından bu yana BIST 100 endeksinin yüzde 7 üzerinde performans gösterirken son bir aylık dönemde endeksin yüzde 3 gerisinde kaldı.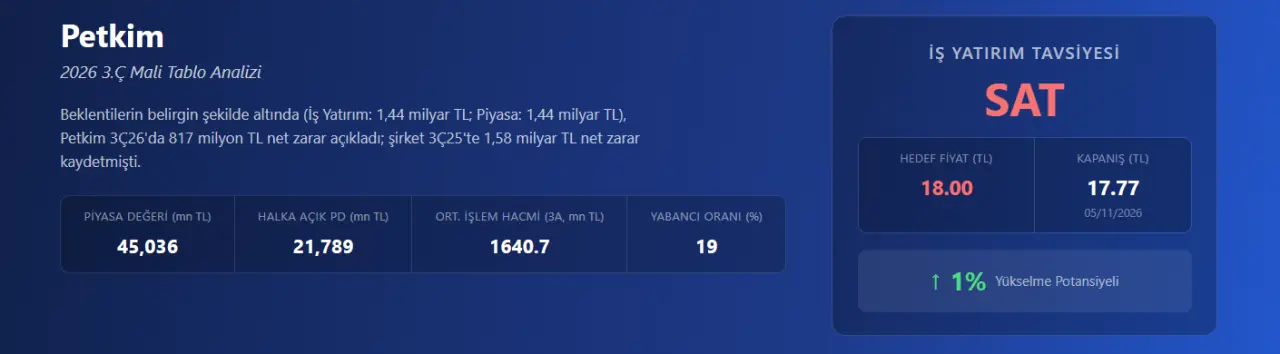
Petkim'in 3Ç26 sonuçlarında hangi gelişmeler öne çıktı?
Petkim'in üçüncü çeyrek finansalları, operasyonel kârlılıktaki zayıflamaya ve ürün marjlarındaki düşüşe işaret etti. STAR Rafineri'nin güçlü kâr katkısı ve borç azaltımı olumlu gelişmeler olarak öne çıkarken şirketin ana faaliyetlerinden elde ettiği kârlılığın baskı altında kalması dikkat çekti.
İş Yatırım, zayıf operasyonel sonuçların ve beklentilerin altında kalan net kâr performansının hisse üzerinde hafif negatif piyasa tepkisi yaratmasını bekliyor.