



Borsa İstanbul’da son iki yılda yaşanan değer kaybı, hisseler arasındaki farkı giderek büyüttü. Dolar bazında zirvesinden uzaklaşan yüzlerce şirket arasında bilançosu güçlü, borçluluğu yönetilebilir ve değerleme çarpanları makul seviyelerde bulunan hisseleri belirlemek amacıyla yapılan kapsamlı taramada, 377 şirketten yalnızca 30’u bütün kriterleri karşılayabildi.
Borsa İstanbul’da endeksin performansı ile yatırımcıların hisse bazında elde ettiği getiriler arasında ciddi bir ayrışma yaşanıyor. BIST 100 endeksi, 22 Temmuz 2024 tarihinde dolar bazında ulaştığı 340 seviyesinden 30 Ekim 2026'da 215 seviyesine kadar geriledi.
Bu düşüş yaklaşık %36,8'e karşılık geliyor. Endeks, 6 Kasım 2026 itibarıyla 229 seviyesine toparlanmış olsa da dolar bazında eski zirvesinin hâlâ %32,6 altında bulunuyor. Ancak asıl dikkat çekici tablo, endeksin arkasında kalan yüzlerce hissede ortaya çıkıyor.
Yapılan araştırmaya göre aynı dönemde incelenen 564 hissenin yalnızca 70'i dolar bazında pozitif getiri sağlayabildi. Hisselerin ortanca değer kaybı %54,9 olurken 231 hisse dolar bazında %60'ın üzerinde geriledi.
Başka bir ifadeyle BIST 100 zirvesinden yaklaşık üçte bir oranında uzaklaşırken çok sayıda yatırımcının portföyündeki hisseler değerinin yarısından fazlasını kaybetti.
Üstelik daha uzun vadeli karşılaştırma da benzer bir tabloya işaret ediyor. 2021 yılının başından bu yana BIST 100 dolar bazında %13 yükselirken hisselerin ortanca getirisi %-44,2 seviyesinde kaldı.
Bu veriler, önümüzdeki dönemde yalnızca endeksin yükselmesinin bütün hisselerde benzer bir toparlanma yaşanacağı anlamına gelmeyebileceğini gösteriyor.
377 şirket incelendi, yalnızca 30'u bütün testleri geçti
Araştırmada temel amaç, yalnızca fiyatı çok düşmüş ya da kârlılığı yüksek görünen şirketleri bulmak değil; finansal durumuyla fiyat performansı birbirini destekleyen hisseleri belirlemek oldu.
Bu kapsamda 22 Temmuz 2024 tarihinden önce borsada işlem görmeye başlayan ve piyasa değeri 2 milyar TL'nin üzerinde bulunan 377 şirket incelemeye alındı.
Şirketler beş aşamalı bir elemeden geçirildi.
| Eleme kriteri | Kalan şirket |
|---|---|
| İlk inceleme kapsamı | 377 |
| Son 12 ayda net kâr açıklayanlar | 236 |
| Faaliyet kâr marjı %10'un üzerinde olanlar | 161 |
| Borçluluk kriterini karşılayanlar | 139 |
| Değerleme kriterini karşılayanlar | 109 |
| Dolar bazında fiyat kriterini de geçenler | 30 |
İlk aşamada şirketlerin son 12 aylık net kârlarının pozitif olması şartı arandı. Bu kriterden 236 şirket geçti. İkinci aşamada faaliyetlerden elde edilen kârlılık incelendi. FAVÖK marjı %10'un üzerinde olan şirketlerin sayısı 161'e geriledi. Üçüncü aşamada borçluluk dikkate alındı. Net finansal borcun FAVÖK'e oranının 3 katın altında olması istendi. Net nakit pozisyonundaki şirketler bu aşamayı doğrudan geçti. Böylece 139 şirket kaldı.
Dördüncü aşamada şirketlerin piyasa değerlemeleri incelendi. Firma değerinin FAVÖK'e oranı 0 ile 12 arasında bulunan 109 şirket belirlendi. Son aşamada ise fiyat performansı devreye girdi. Hisselerin dolar bazında 2021 sonrasındaki zirvelerinin en az %50'sini koruyor olması şartı uygulandı.
Bütün bu kriterleri karşılayan şirket sayısı 30 oldu. Sonuç olarak ilk incelemeye alınan her 100 şirketten yaklaşık 8'i bütün aşamalardan geçebildi.
Bilanço ve fiyat kriterlerini karşılayan 30 hisse
Araştırma sonucunda belirlenen şirketlerin piyasa değerleri, son 12 aylık dolar getirileri ve temel finansal çarpanları şöyle sıralandı:
| Hisse | Piyasa değeri | Zirveye göre konum | 12 aylık USD getirisi |
|---|---|---|---|
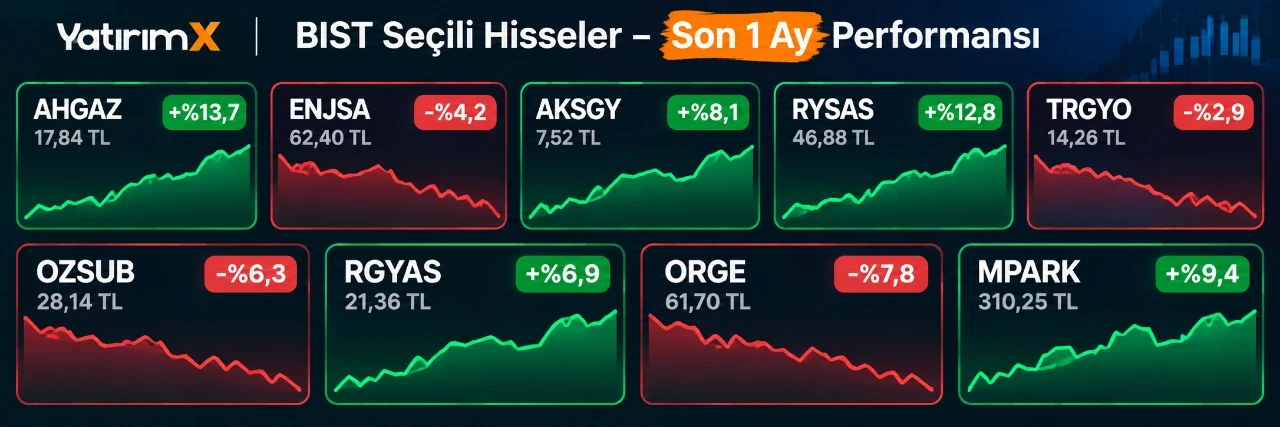
| AHGAZ | 122 mlr TL | %95 | +%41 |
| ENJSA | 144 mlr TL | %86 | +%37 |
| AKSGY | 22 mlr TL | %82 | -%3 |
| RYSAS | 55 mlr TL | %82 | +%42 |
| TRGYO | 90 mlr TL | %81 | -%1 |
| OZSUB | 4 mlr TL | %78 | +%56 |
| RGYAS | 56 mlr TL | %78 | -%6 |
| ORGE | 8 mlr TL | %70 | +%17 |
| MPARK | 82 mlr TL | %67 | +%4 |
| ENKAI | 485 mlr TL | %65 | -%10 |
| LIDFA | 3 mlr TL | %64 | +%11 |
| AVPGY | 20 mlr TL | %63 | -%21 |
| ATATP | 21 mlr TL | %63 | +%39 |
| TABGD | 53 mlr TL | %63 | -%26 |
| GRSEL | 28 mlr TL | %62 | -%33 |
| CCOLA | 205 mlr TL | %61 | +%13 |
| TRMET | 43 mlr TL | %58 | +%8 |
| EGPRO | 16 mlr TL | %58 | -%7 |
| PAGYO | 9 mlr TL | %58 | -%1 |
| TTKOM | 169 mlr TL | %58 | -%27 |
| AKSA | 39 mlr TL | %58 | -%22 |
| AKCNS | 36 mlr TL | %57 | +%18 |
| ARDYZ | 19 mlr TL | %57 | +%76 |
| TCELL | 198 mlr TL | %55 | -%25 |
| KRDMD | 43 mlr TL | %55 | +%8 |
| ISFIN | 11 mlr TL | %53 | -%30 |
| EBEBK | 12 mlr TL | %53 | +%22 |
| TNZTP | 9 mlr TL | %53 | -%18 |
| CIMSA | 40 mlr TL | %52 | -%20 |
| EGGUB | 8 mlr TL | %51 | -%38 |
Veriler 6 Kasım 2026 kapanışına göre hazırlanmıştır. Zirveye göre konum, hissenin dolar bazında 2021 sonrasında gördüğü en yüksek seviyenin ne kadarını koruduğunu gösterir. Getiriler temettü ve bedelsiz sermaye artırımlarına göre düzeltilmiştir.
Ahlatcı Doğal Gaz ve Enerjisa zirveye en yakın şirketler arasında
Listenin ilk sırasında Ahlatcı Doğal Gaz (AHGAZ) bulunuyor.
122 milyar TL piyasa değerine sahip şirket, dolar bazında geçmiş zirvesinin %95'inde işlem görüyor. Hissenin son 12 aylık dolar getirisi ise %41.
AHGAZ'ın son 12 aylık net kârı 6 milyar TL, FAVÖK marjı %21,9 ve FD/FAVÖK oranı 5 seviyesinde. Şirket ayrıca net nakit pozisyonuyla dikkat çekiyor.
AHGAZ Grafiği:
Enerjisa Enerji (ENJSA) ise listenin ikinci sırasında yer alıyor.
144 milyar TL piyasa değerine sahip şirket, dolar bazında zirvesinin %86'sında bulunuyor. Son bir yıllık dolar getirisi %37 seviyesinde.
Enerjisa'nın son 12 aylık net kârı 7,2 milyar TL olurken FAVÖK marjı %19,7, FD/FAVÖK oranı 3,9 ve net borç/FAVÖK oranı 1,5 olarak hesaplandı.
ENJSA Grafiği:
Bu iki şirket, araştırmadaki diğer hisselerden farklı olarak dolar bazında eski zirvelerine oldukça yakın seviyelerde bulunuyor.
Ancak zirveye yakınlık tek başına bir hissenin ucuz olduğu anlamına gelmiyor. Mevcut fiyatların gelecekteki kârlılığı ne ölçüde yansıttığı ayrıca değerlendirilmeli.
Son bir yılda dolar bazında en yüksek getiri ARDYZ'de
Taramayı geçen 30 şirketin son bir yıllık getirileri karşılaştırıldığında listenin zirvesinde ARD Grup Bilişim (ARDYZ) yer alıyor.
ARDYZ, son 12 aylık dönemde dolar bazında %76 getiri sağladı.
Şirketin piyasa değeri 19 milyar TL, son 12 aylık net kârı 1,3 milyar TL ve FAVÖK marjı %45,6 seviyesinde.
ARDYZ'nin ardından %56 getiriyle Özsu Balık (OZSUB), %42 ile Reysaş Lojistik (RYSAS), %41 ile Ahlatcı Doğal Gaz (AHGAZ) ve %39 ile ATP Yazılım (ATATP) geliyor.
Bu şirketlerin ortak özelliği yalnızca finansal kriterleri karşılamaları değil, aynı zamanda son bir yılda dolar bazında pozitif performans sergilemeleri.
Diğer taraftan listede bulunmasına rağmen son bir yılda dolar bazında değer kaybeden şirketler de mevcut.
Örneğin Ege Gübre (EGGUB) %38, Gür-Sel Turizm (GRSEL) %33, İş Finansal Kiralama (ISFIN) %30 ve Türk Telekom (TTKOM) %27 geriledi.
Bu durum, taramadan geçmenin her zaman pozitif getiri anlamına gelmediğini ortaya koyuyor. Fiyat filtresi son 12 aylık yükselişi değil, geçmiş dolar zirvesine göre mevcut konumu ölçüyor.
Düşük çarpanlarıyla dikkat çeken şirketler
Araştırmada şirketlerin piyasa değerlemeleri de incelendi.
FD/FAVÖK, şirketin faaliyetlerinden elde ettiği kâra göre nasıl değerlendiğini gösteren finansal oranlardan biri.
Taramayı geçen şirketler arasında düşük FD/FAVÖK oranlarıyla öne çıkan bazı isimler şöyle:
| Hisse | FD/FAVÖK | F/K | PD/DD |
|---|---|---|---|
| LIDFA | 1,4 | 2,4 | 0,8 |
| TCELL | 2,0 | 9,4 | 0,6 |
| TRMET | 2,2 | 19,3 | 1,4 |
| TTKOM | 2,2 | 6,3 | 0,6 |
| EBEBK | 2,3 | 17,0 | 1,9 |
| ORGE | 3,0 | 8,4 | 1,5 |
| EGGUB | 3,2 | 12,2 | 0,8 |
| ENJSA | 3,9 | 14,3 | 1,2 |
| KRDMD | 4,0 | 7,2 | 0,4 |
| EGPRO | 4,1 | 9,5 | 1,5 |
Bu tablo, aynı finansal kriterleri karşılayan şirketlerin piyasa tarafından farklı çarpanlarla fiyatlandığını gösteriyor.
Örneğin Turkcell'in FD/FAVÖK oranı 2,0 seviyesinde bulunurken şirketin piyasa değeri 198 milyar TL ve son 12 aylık net kârı 21,1 milyar TL.
Türk Telekom'da ise FD/FAVÖK oranı 2,2, F/K oranı 6,3 ve PD/DD oranı 0,6 olarak hesaplanıyor.
Bununla birlikte düşük çarpanlar tek başına ucuzluk göstergesi olarak kabul edilmemeli. Şirketlerin yatırım harcamaları, borç yapıları, faaliyet alanları ve kârlarının sürdürülebilirliği de değerlendirmeye dahil edilmeli.
Özellikle farklı sektörlerde faaliyet gösteren şirketlerin aynı çarpan üzerinden karşılaştırılması yanıltıcı sonuçlara neden olabilir.
Gayrimenkul şirketlerinde yüksek kârlılık yanıltıcı olabilir
Araştırmada dikkat çeken bir başka nokta, gayrimenkul yatırım ortaklıklarının yüksek FAVÖK marjları.
Akiş GYO'nun FAVÖK marjı %66,9, Torunlar GYO'nun %68,6, Rönesans GYO'nun %66,2 ve Panora GYO'nun %74 seviyesinde bulunuyor.
İlk bakışta bu oranlar oldukça güçlü bir faaliyet kârlılığına işaret ediyor.
Ancak gayrimenkul şirketlerinin finansallarında önemli bir ayrıntı bulunuyor.
Yatırım amaçlı gayrimenkullerin yeniden değerlenmesinden kaynaklanan kazançlar, kullanılan FAVÖK hesaplama yöntemine göre faaliyet kârlılığını yükseltebiliyor.
Bu nedenle gayrimenkul şirketlerinde görülen yüksek marjların tamamı doğrudan nakit üretildiği anlamına gelmiyor.
Örneğin Rönesans GYO'nun 23,5 milyar TL seviyesindeki son 12 aylık net kârı ve 3,3 seviyesindeki F/K oranı dikkat çekse de kârın hangi faaliyetlerden oluştuğunun ayrıca incelenmesi gerekiyor.
Benzer şekilde Akiş GYO'nun 0,4 ve Rönesans GYO'nun 0,3 seviyesindeki PD/DD oranlarının yorumlanmasında gayrimenkul değerlemeleri ve varlıkların niteliği önem taşıyor.
Dolayısıyla GYO şirketleri değerlendirilirken yalnızca kâr ve FAVÖK rakamlarına değil, kira gelirlerine, nakit akışına ve portföy değerlemelerine de bakılması gerekiyor.
Borçsuz ve net nakit pozisyonundaki şirketler ayrışıyor
Araştırmanın önemli kriterlerinden biri de şirketlerin finansal borçlarını taşıyabilme kapasitesi oldu.
Özellikle yüksek finansman maliyetlerinin şirket bilançolarını etkilediği dönemlerde borçluluk, kârlılık kadar önemli bir gösterge haline geliyor.
Listede net nakit pozisyonundaki şirketler arasında ENKAI, AHGAZ, TRMET, ORGE, ATATP, EGPRO ve EGGUB bulunuyor.
Enka İnşaat'ın net borç/FAVÖK oranı -5,1, Ahlatcı Doğal Gaz'ın -1,9 ve TR Anadolu Metal'in -2,2 olarak hesaplanıyor.
Negatif oran, şirketin finansal borcundan daha fazla nakit ve nakit benzeri varlığa sahip olduğunu gösteriyor.
Buna karşılık Akçansa ve Ebebek gibi şirketlerde net borç/FAVÖK oranının sıfıra yakın olması da dikkat çekiyor.
Ancak net nakit pozisyonu, şirketin her koşulda güçlü nakit akışı ürettiğini göstermiyor. Nakit varlıkların niteliği, faaliyetlerden elde edilen nakit ve yatırım harcamaları ayrıca incelenmeli.
Borsada yükseliş başlarsa bütün hisseler aynı şekilde yükselmeyebilir
Araştırmanın en dikkat çekici sonuçlarından biri, endeks ile hisselerin uzun dönemli performansı arasında ortaya çıkan fark.
BIST 100 endeksi 2021 yılının başından itibaren dolar bazında %13 yükselmiş olmasına rağmen hisselerin ortanca getirisi aynı dönemde %-44,2 seviyesinde kaldı.
Bu fark, yatırımcıların yalnızca Borsa İstanbul'un genel yönüne bakarak karar vermesinin yeterli olmayabileceğini ortaya koyuyor.
Özellikle uzun süren düşüş dönemlerinden sonra şirketlerin bilanço kaliteleri, borçluluk durumları ve faaliyetlerinden elde ettikleri nakit daha fazla önem kazanabilir.
Bununla birlikte finansal açıdan güçlü bir şirketin hissesinin mutlaka yükseleceği söylenemez. Şirketin mevcut piyasa fiyatı, geleceğe yönelik beklentileri zaten yansıtıyor olabilir.
Aynı şekilde geçmişte sert düşmüş bir hisse de yalnızca fiyatı düşük kaldığı için yatırım fırsatı haline gelmez.
Bu nedenle araştırmadaki 30 şirket, kesin yükseliş beklenen hisselerden ziyade finansal ve fiyat kriterlerini aynı anda karşılayan şirketlerden oluşan bir izleme listesi olarak değerlendirilmeli.
Üçüncü çeyrek bilançoları listeyi değiştirebilir
Araştırmanın önemli bir sınırlaması bulunuyor.
Şirketlerin finansal değerlendirmesinde 2026 yılının ilk altı aylık sonuçları esas alınarak hesaplanan son 12 aylık veriler kullanıldı.
Fiyatlar ve piyasa çarpanları ise 6 Kasım 2026 kapanışına göre belirlendi.
Araştırma tarihinde 618 şirketin 366'sı üçüncü çeyrek finansal sonuçlarını açıklamış durumdaydı. Bu nedenle taramada karşılaştırılabilir bir finansal dönem kullanılması tercih edildi.
2026 yılının üçüncü çeyrek bilançoları tamamlandığında bazı şirketlerin kârlılık, borçluluk ve değerleme kriterlerini artık karşılamaması mümkün.
Aynı şekilde mevcut listede bulunmayan yeni şirketler de finansal performanslarındaki iyileşmeyle taramaya dahil olabilir.
Ayrıca bankalar ve sigorta şirketleri araştırma dışında tutuldu. Bu sektörlerde kullanılan finansal göstergeler diğer şirketlerden farklı olduğu için ayrı bir analiz yapılması gerekiyor. 377 şirketten 30'unun seçilmesi, Borsa İstanbul'da belirlenen finansal koşulları aynı anda karşılayan şirket sayısının sınırlı olduğunu gösteriyor. Ancak listenin asıl önemi, hangi hisselerin kesin yükseleceğini söylemesinden değil, yatırımcıların daha ayrıntılı inceleyebileceği şirketleri daraltmasından kaynaklanıyor.
Araştırma notu: Veriler 6 Kasım 2026 kapanışı ve 2026/06 son 12 aylık finansal sonuçları esas alınarak derlenmiştir. Kullanılan fiyat teyidi kriteri, dolar bazlı zirvenin en az %50'sinin korunmasıdır. Bu eşik analitik bir tercih olup gelecekteki fiyat performansını garanti etmez.
Yasal uyarı: Haberde yer alan bilgiler genel bilgilendirme amacı taşımaktadır ve yatırım danışmanlığı kapsamında değildir. Paylaşılan şirketler herhangi bir alım veya satım tavsiyesi oluşturmamaktadır. Yatırım kararları kişisel risk ve getiri tercihleri doğrultusunda verilmelidir.