





Merkez Bankası'nın son enflasyon raporunu inceliyorum. 2027 hedefi yükselmiş, 2028 hedefi yükselmiş. 2026 için belirlenen yüzde 24'lük hedefin de tutmayacağı artık tahminlerden anlaşılıyor.
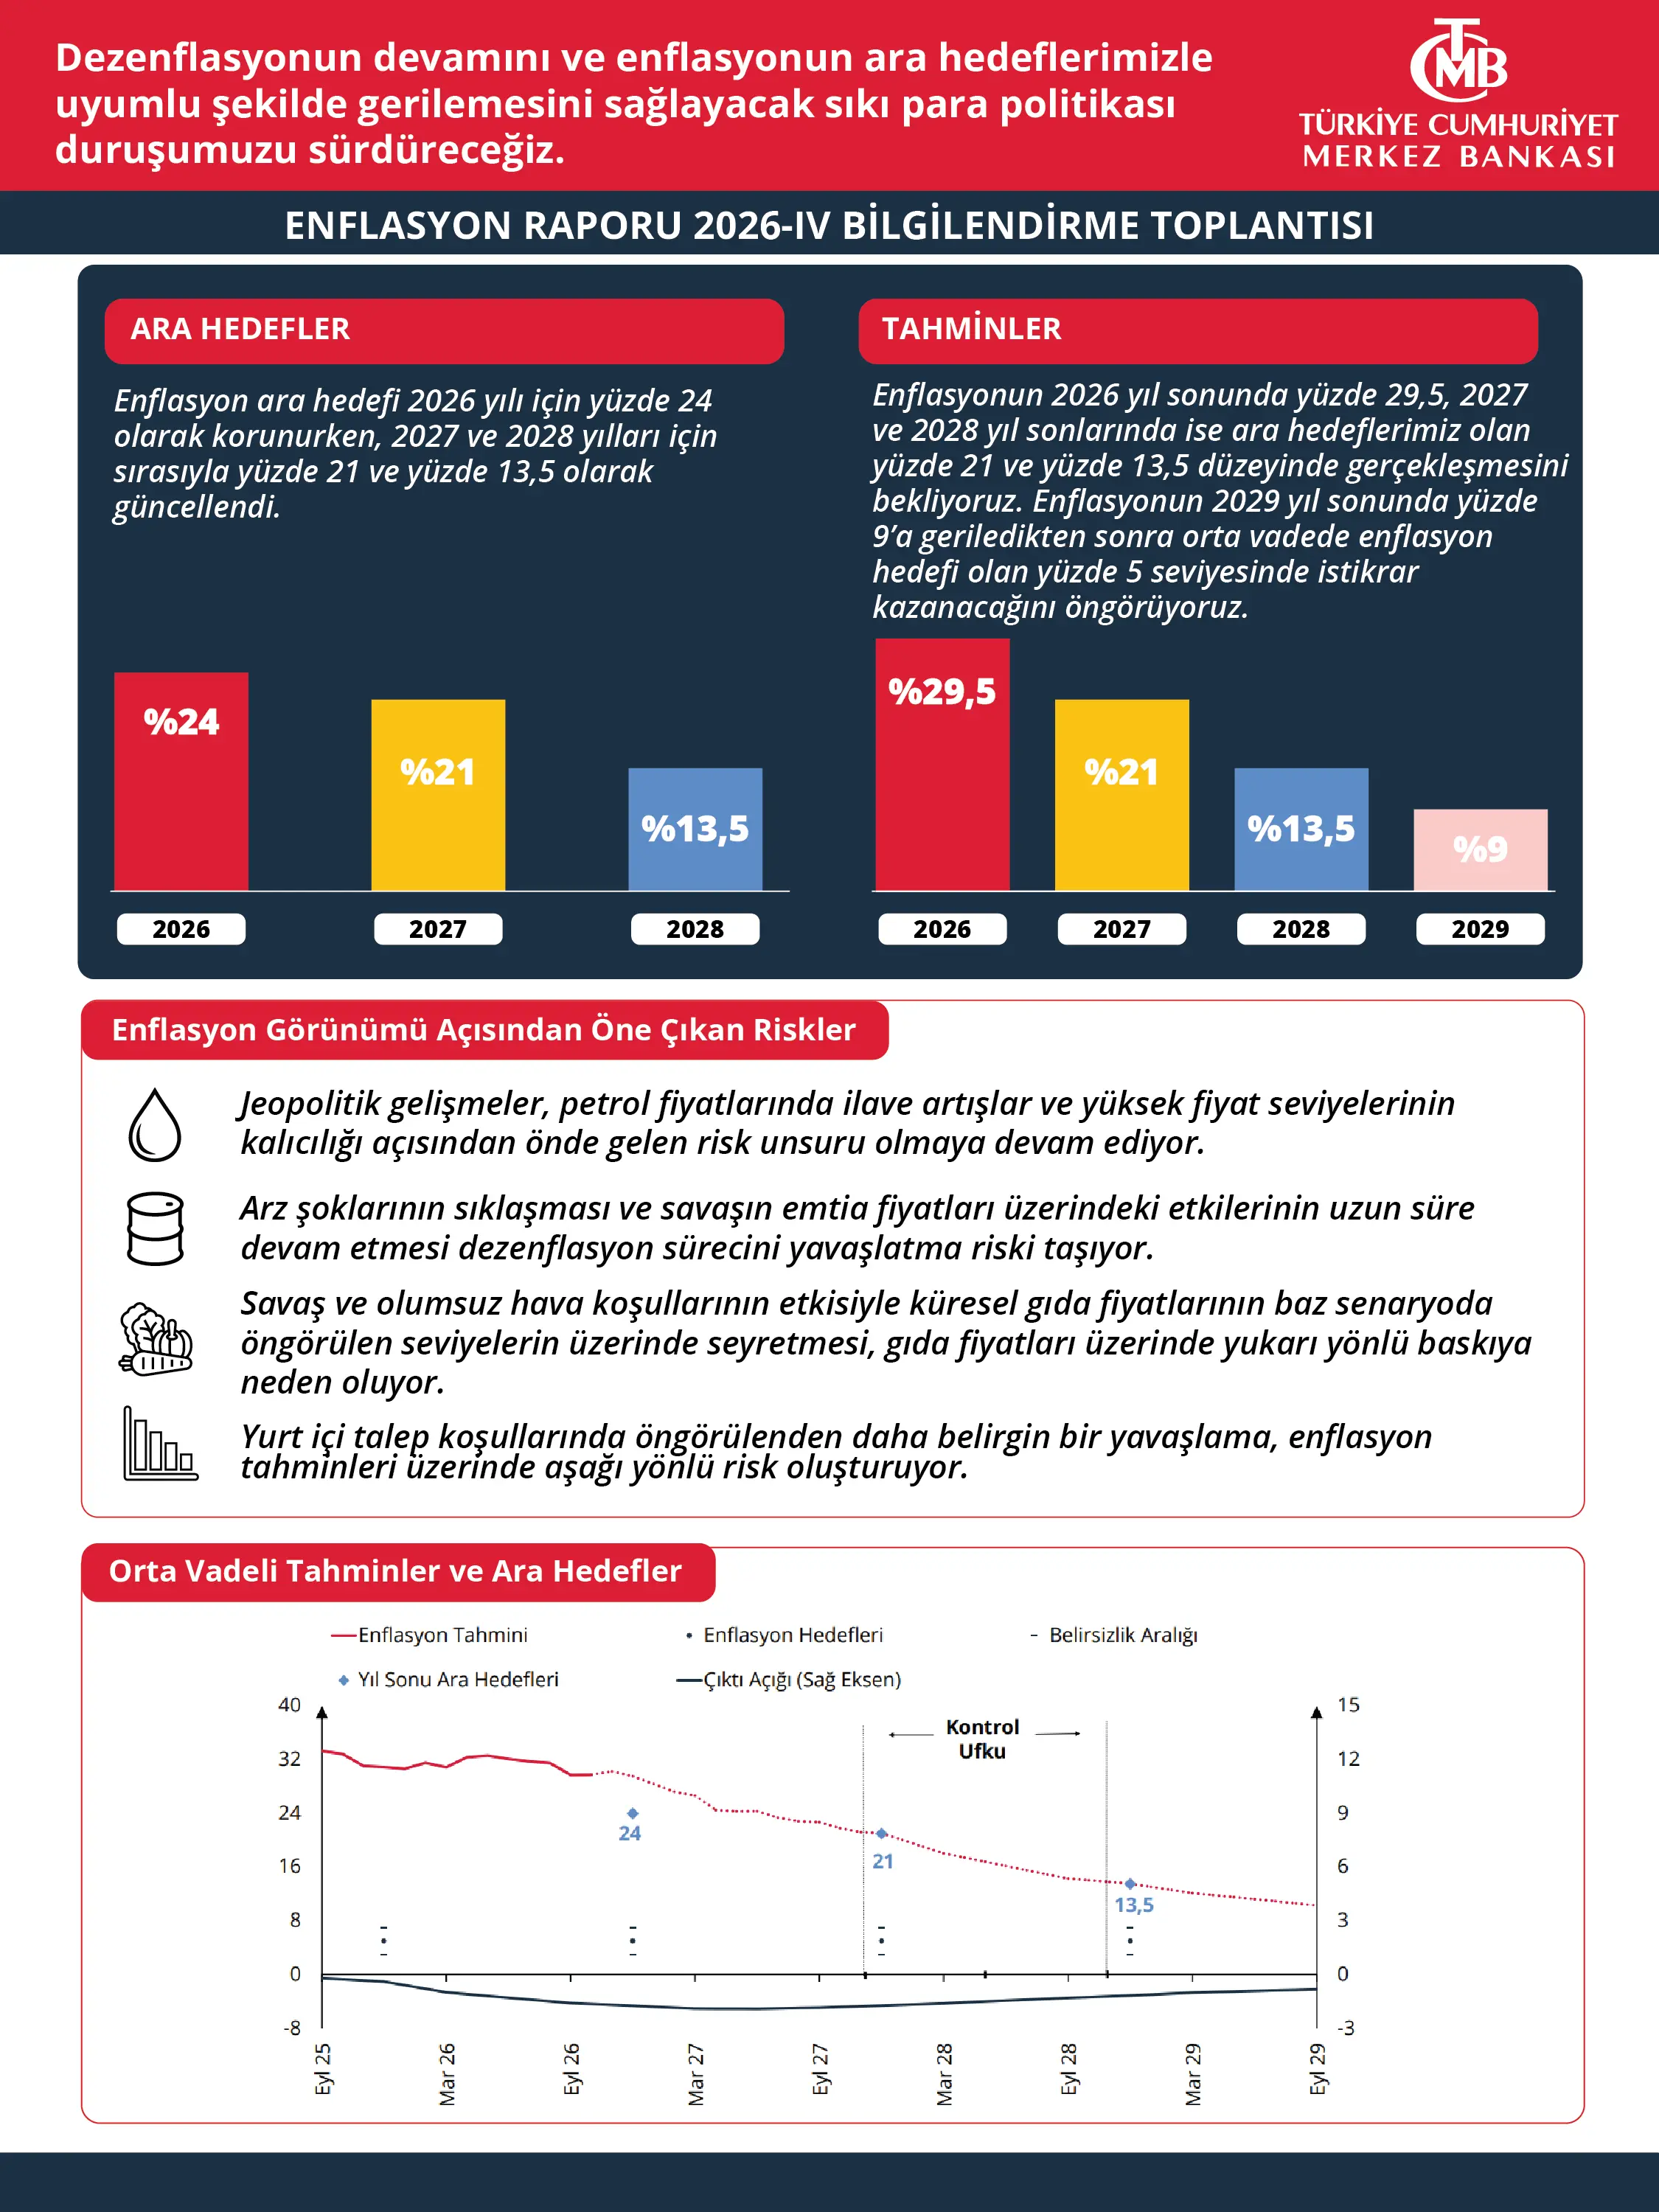
2026 yıl sonu enflasyon tahmini yüzde 29,5'e, 2027 tahmini yüzde 21'e, 2028 tahmini ise yüzde 13,5'e çıkarılmış. Üstelik 2027 ve 2028 için ara hedefler de aynı seviyelere yükseltilmiş.
Yani tahminleri hedeflere yaklaştırmak yerine hedefleri tahminlere yaklaştırmışız.
Raporda dikkatimi çeken konulardan biri de gıda fiyatları oldu. Merkez Bankası, küresel gıda fiyatlarını, enerji maliyetlerini, jeopolitik gelişmeleri ve arz şoklarını enflasyon açısından önemli riskler arasında gösteriyor.
Haksız da değil.
Markete giden herkes fiyatlardan şikâyetçi. Geçen yıl aldığımız ürünleri bu yıl çok daha pahalıya alıyoruz. Üstelik gıda, harcamaktan vazgeçebileceğimiz bir kalem de değil.
Ben de merak ettim. Madem gıda fiyatları bu kadar artıyor, bu gıdaları üreten şirketler ne kadar para kazanıyor?
Açtım bilançoları, Borsa İstanbul'da işlem gören 52 gıda ve içecek şirketinin 2026 yılı dokuz aylık finansallarını karşılaştırdım.
Sonuç gerçekten ilginç.
52 şirketin 30'u zarar ediyor.
Sektörün toplam net kârı 42,8 milyar TL. Ancak en fazla kâr açıklayan sekiz şirketin toplam kârı 49,4 milyar TL. Yani bu sekiz şirketi çıkardığımızda geriye kalan 44 şirketin toplamı 6,6 milyar TL zarar ediyor.
Bir tarafta sürekli yükselen gıda fiyatları, diğer tarafta para kazanmakta zorlanan üreticiler var.
İnsanın aklına ister istemez şu geliyor: Vatandaş bu kadar pahalıya alıyorsa üretici neden para kazanamıyor?
Gıda fiyatları artıyor, bilançolar bozuluyor
Önce sektörün geneline bakalım.
52 şirketin toplam satış geliri geçen yılın aynı dönemindeki 1 trilyon 30 milyar TL'den 1 trilyon 21 milyar TL'ye gerilemiş. Enflasyon muhasebesiyle düzeltilmiş rakamlardan bahsediyorum.
Toplam FAVÖK 146,5 milyar TL'den 145 milyar TL'ye düşmüş. Net kâr ise 41,4 milyar TL'den 42,8 milyar TL'ye yükselmiş.
İlk bakışta sektörün kârı artmış gibi görünüyor. Ancak geçen yıl 29 şirket kâr ederken bu yıl yalnızca 22 şirketin kâr açıklaması, işlerin pek de yolunda gitmediğini gösteriyor.
Özellikle temel gıda üreticilerine baktığımızda tablo daha dikkat çekici.
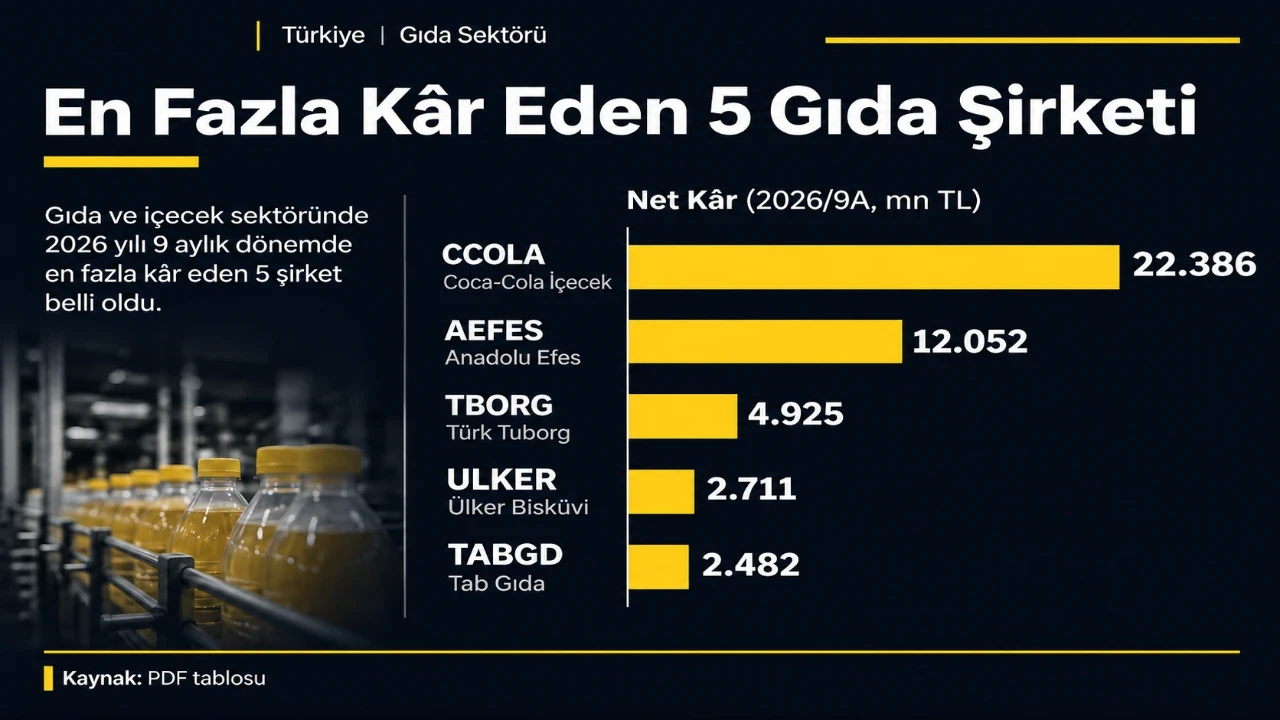
Ülker, geçen yılın ilk dokuz ayında 5,96 milyar TL kâr açıklarken bu yıl 2,71 milyar TL kâr etmiş. Kârındaki düşüş yaklaşık yüzde 55.
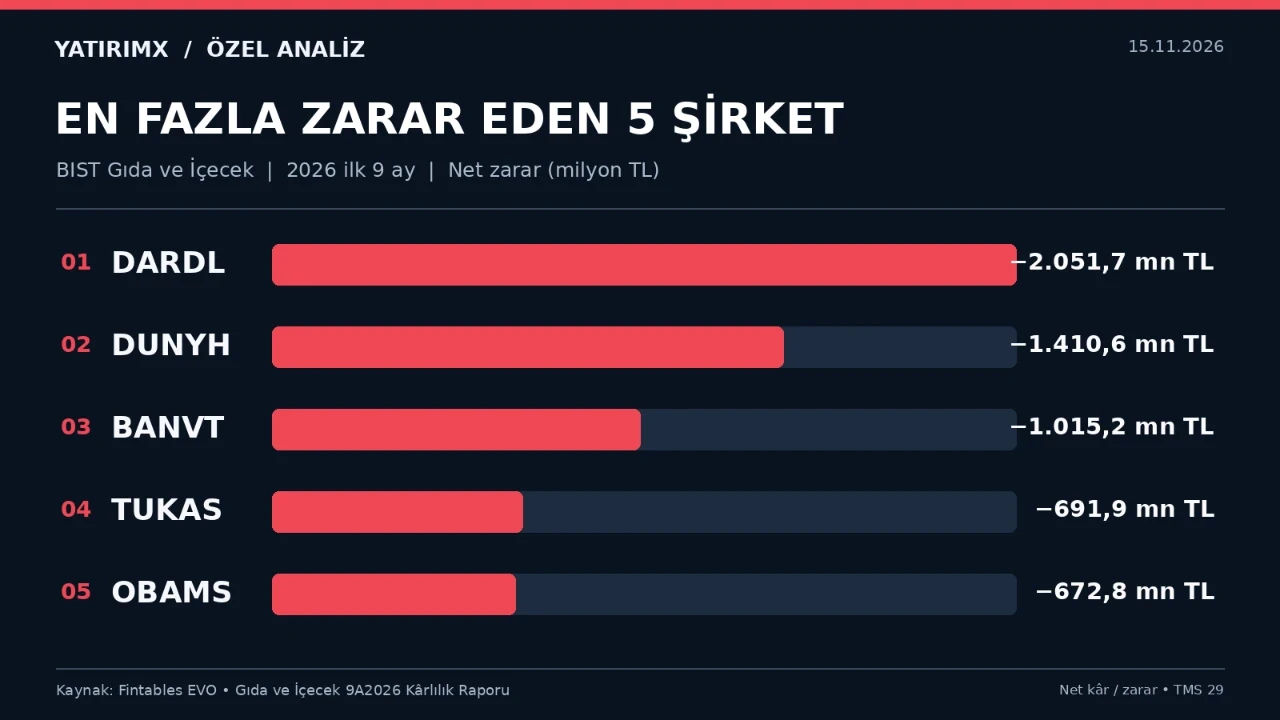
Tukaş, geçen yıl 1,42 milyar TL kâr açıklamıştı. Bu yıl 692 milyon TL zarar ediyor.
Pınar Süt 517 milyon TL, Banvit 1,02 milyar TL, Dardanel ise 2,05 milyar TL zarar açıklamış.
Un ve makarna tarafı da farklı değil.
Ulusoy Un dokuz ayda 63,2 milyar TL satış yapmış. Evet, yanlış okumadınız, 63,2 milyar TL. Buna karşılık 70 milyon TL zarar etmiş.
Söke Un 167 milyon TL, Eksun Gıda 62 milyon TL, Oba Makarna ise 673 milyon TL zarar açıklamış.
Şimdi düşünün.
Markette unun fiyatı artıyor, makarnanın fiyatı artıyor, süt ürünlerinin fiyatı artıyor. Ancak bu ürünleri üreten şirketlerin önemli bir bölümü zarar ediyor.
Burada yalnızca fiyat etiketine bakarak bir sonuca varmak zor.
Çünkü üretici açısından mesele sadece ürünü kaça sattığı değil, o ürünü üretirken ne kadar harcadığı.
Hammadde, enerji, işçilik, ambalaj, lojistik, finansman... Hepsi ayrı maliyet.
Üstelik tüketicinin alım gücü de ortada. Şirketler her maliyet artışını istedikleri gibi satış fiyatına yansıtamıyor.
Fiyatı artırırsanız müşteri kaybedebilirsiniz, artırmazsanız kâr marjınız eriyebilir.
Bence temel gıda üreticilerinin karşı karşıya kaldığı en önemli sorunlardan biri bu.
Şirket üretimden kazanıyor, finansalların sonunda kaybediyor
Bilançolarda beni en çok şaşırtan bölüm burası oldu.
Tukaş 1,97 milyar TL FAVÖK üretmiş ama 692 milyon TL zarar açıklamış.
Pınar Süt 796 milyon TL FAVÖK'e rağmen 517 milyon TL zarar etmiş.
Kent Gıda 926 milyon TL FAVÖK üretirken 238 milyon TL zarar yazmış.
Altınkılıç 801 milyon TL FAVÖK'e rağmen 447 milyon TL, Selva Gıda ise 90 milyon TL FAVÖK'e karşılık 542 milyon TL zarar açıklamış.
Bu şirketlerin faaliyetlerinden elde ettikleri kazançlarla dönem sonunda açıkladıkları net sonuçlar arasında ciddi farklar var.
Peki neden?
Burada yüksek finansman maliyetlerinin etkisini özellikle incelemek gerekiyor. Elbette FAVÖK ile net kâr arasındaki bütün farkı faize bağlayamayız. Amortisman, vergi, parasal pozisyon kayıpları ve diğer giderler de bu hesapta yer alıyor.
Ama şu bir gerçek: Yüksek faiz ortamında borçla işletme sermayesi finanse etmek, stok taşımak ve mevcut kredileri çevirmek şirketler için oldukça maliyetli.
Sektör genelinde 145 milyar TL FAVÖK üretilmiş, bunun karşılığında yalnızca 42,8 milyar TL net kâr açıklanmış.
Aradaki farkı düşünün.
Bir taraftan Merkez Bankası enflasyonu düşürmek için sıkı para politikası uyguluyor. Diğer taraftan yüksek finansman maliyetleri, özellikle borçlu üreticilerin kârlılığı üzerinde baskı oluşturuyor.
Faizi indirseniz enflasyon ve kur beklentileri açısından riskler var. Yüksek tutsanız üreticinin finansman yükü ağırlaşıyor.
Yazının başlığını seçerken aklımdan geçen de tam olarak buydu.
Aşağısı sakal, yukarısı bıyık.
Üstelik sektörün içinde de ciddi bir ayrışma var.
Türk Tuborg yüzde 30,7 FAVÖK marjıyla çalışırken Ulusoy Un yüzde 1,3, Banvit yüzde 0,5, Söke Un yüzde 3,4 marjla çalışıyor.
Yani bazı temel gıda üreticileri her 100 TL'lik satıştan birkaç liralık operasyonel kâr bile elde etmekte zorlanıyor.
Bu rakamlar bana şunu söylüyor: Enflasyonun yüksek olması, her şirketin fiyatları istediği gibi artırabildiği anlamına gelmiyor.
Tabii güçlü marka, ihracat, döviz geliri, ölçek ve borçluluk düzeyi burada belirleyici olabiliyor.
Nitekim Coca-Cola İçecek kârını yaklaşık yüzde 23 artırmış. Türk Tuborg kârlılığını büyük ölçüde korumuş. Çitlekçi, Armada Gıda ve Yayla Gıda da milyar liranın üzerinde net kâr açıklayan şirketler arasında.
Tat Gıda 68 milyon TL zarardan 483 milyon TL kâra, Kervan Gıda ise 329 milyon TL zarardan 257 milyon TL kâra geçmiş.
Demek ki aynı ekonomik koşullarda herkes aynı sonucu yaşamıyor. Şirketin iş modeli ve finansal yönetimi de en az enflasyon kadar önemli.
Marketler bu işin neresinde?
Gelelim vatandaşın doğrudan karşı karşıya kaldığı market zincirlerine.
Çünkü gıda fiyatlarını konuşurken en çok eleştirilen taraf genellikle marketler oluyor.
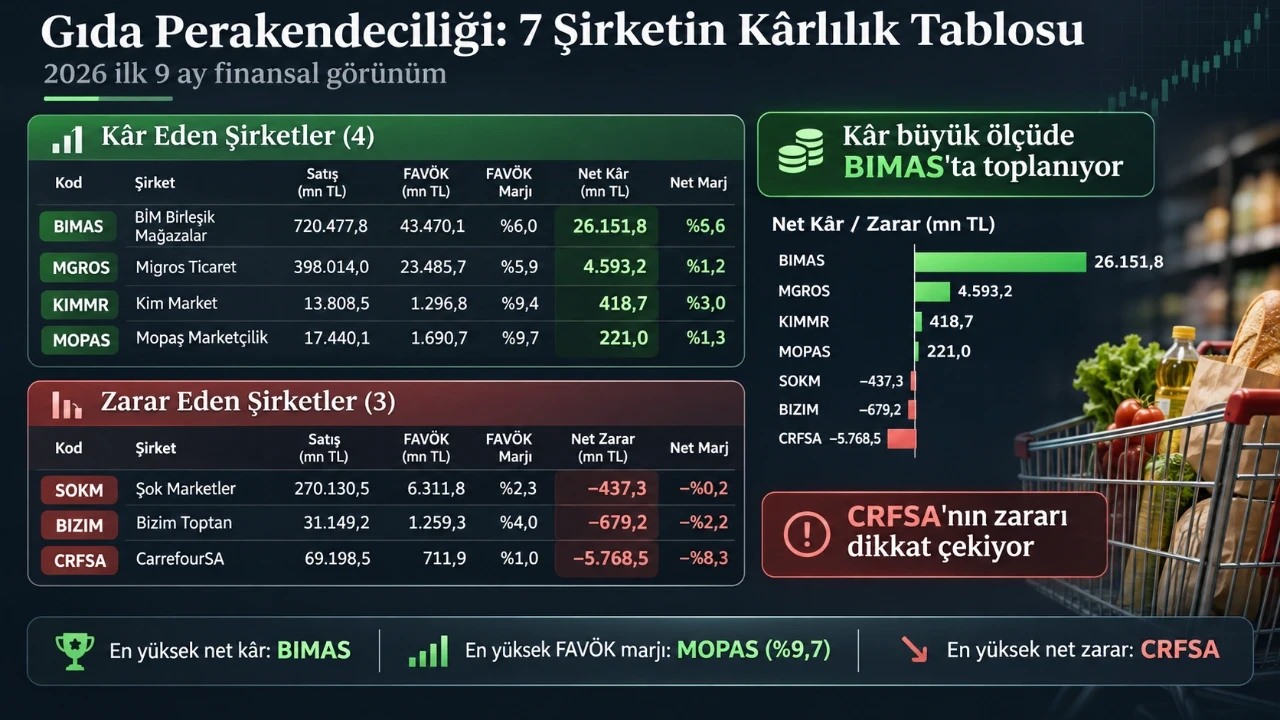
BİM, 2026'nın ilk dokuz ayında 720,5 milyar TL satış yapmış ve 26,15 milyar TL net kâr açıklamış.
İlk bakışta inanılmaz bir kâr.
Ama satışların büyüklüğünü hesaba kattığımızda net kâr marjı yüzde 3,6.
Yani BİM, sattığı her 100 TL'lik üründen yaklaşık 3,6 TL net kâr elde ediyor.
Migros 398 milyar TL satışa karşılık 4,59 milyar TL kâr açıklamış. Net kâr marjı yüzde 1,2.
Şok Marketler 270 milyar TL satış yapmış ama 437 milyon TL zarar etmiş.
Bizim Toptan 679 milyon TL, CarrefourSA ise 5,77 milyar TL zarar açıklamış.
Şimdi burada da ilginç bir durum var.
Aynı ülkede, aynı enflasyon ortamında, benzer ürünleri satan market zincirlerinin kârlılığı arasında bu kadar büyük fark olması yalnızca fiyatlarla açıklanamaz.
Stok yönetimi, mağaza verimliliği, tedarik koşulları, personel giderleri, kira maliyetleri ve finansman yapısı da önemli.
Ancak benim burada asıl dikkat çekmek istediğim konu başka.
Gıda fiyatları artıyor diye bütün market zincirlerinin yüksek kâr elde ettiğini düşünmek de doğru değil.
Bu, marketlerin fiyat politikalarının hiç sorgulanmaması gerektiği anlamına gelmiyor. Tam tersine, üretici fiyatından tüketici fiyatına kadar bütün zincirin daha şeffaf biçimde incelenmesi gerektiğini düşünüyorum.
Çünkü üreticinin zarar ettiği, perakendecilerin de bir bölümünün para kazanamadığı bir ortamda tüketicinin neden daha fazla ödediğini anlamamız gerekiyor.
Fiyat artışları hangi aşamada oluşuyor? Hammadde maliyetlerinde mi, üretimde mi, dağıtımda mı, yoksa perakendede mi?
Bence asıl araştırılması gereken sorular bunlar.
Merkez Bankası'nın işi neden bu kadar zor?
Tekrar enflasyon raporuna dönelim.
Merkez Bankası 2026 yıl sonu enflasyonunu yüzde 29,5, 2027'yi yüzde 21, 2028'i ise yüzde 13,5 olarak tahmin ediyor.
Benim bu rapordan çıkardığım sonuç, enflasyonla mücadelenin beklenenden daha uzun ve zor geçeceği.
Özellikle gıda tarafında yalnızca faizle çözülebilecek bir sorun olduğunu düşünmüyorum.
Çünkü gıda fiyatlarının arkasında tarımsal üretimden enerjiye, gübre ve yem maliyetlerinden lojistiğe, döviz kurundan iklim koşullarına kadar birçok değişken var.
Faizi yükselterek talebi yavaşlatabilirsiniz. Kredi büyümesini sınırlandırabilir, enflasyon beklentilerini kontrol altına almaya çalışabilirsiniz.
Ancak faiz yükseldi diye tarımsal verimlilik kendiliğinden artmıyor. Enerji maliyetleri düşmüyor, kuraklık ortadan kalkmıyor, üreticinin lojistik sorunu çözülmüyor.
Üstelik finansmana bağımlı üreticiler açısından yüksek faiz ayrı bir maliyet oluşturuyor.
Burada yanlış anlaşılmak istemem. Enflasyonla mücadelede sıkı para politikasının gerekli olmadığını söylemiyorum.
Tam tersine, fiyat istikrarı olmadan sağlıklı bir üretim ve yatırım ortamı oluşturmak da zor.
Ancak gıda enflasyonunu kalıcı biçimde düşürmek istiyorsak para politikasının yanında üretim maliyetlerini azaltacak, verimliliği artıracak ve tedarik zincirini iyileştirecek politikalara da ihtiyaç var.
Bunu konuşmadan yalnızca bir sonraki enflasyon tahminine odaklanmak bana eksik geliyor.
********************
Bir tarafta sürekli artan gıda fiyatlarından şikâyet eden vatandaş var.
Diğer tarafta 52 şirketin 30'unun zarar ettiği bir gıda sektörü.
Üstelik milyarlarca liralık satış yapmasına rağmen para kazanamayan şirketlerden bahsediyoruz.
Şirket bilançoları tek başına gıda enflasyonunun nedenini açıklamıyor, bunun farkındayım. Ama önemli bir gerçeği gösteriyor: Yükselen fiyatlar, üreticilerin tamamına yüksek kâr olarak dönmüyor.
Enflasyonla mücadele ederken tüketicinin alım gücünü korumak kadar üretimin sürdürülebilirliğini de düşünmek zorundayız.
Çünkü bugün finansman maliyetleri altında ezilen bir üreticinin yarın yatırım yapmasını, kapasite artırmasını ve daha ucuza üretmesini beklemek pek gerçekçi değil.
Merkez Bankası enflasyonu düşürmeye çalışıyor. Üretici maliyetlerle mücadele ediyor. Vatandaş ise her geçen gün daha pahalıya gıda almak zorunda kalıyor.
Benim bu bilançolardan çıkardığım en önemli sonuç şu:
Türkiye'de gıda enflasyonu meselesi yalnızca fiyatların ne kadar arttığıyla değil, üretimin ne kadar maliyetli hâle geldiğiyle de ilgili.
Bunu çözmeden enflasyon hedeflerini sürekli güncellesek de sorunun önemli bir kısmı yerinde kalabilir.
İşin zor tarafı da burada.
Faizi indirseniz enflasyon riski, yüksek tutsanız finansman ve üretim maliyeti baskısı.
Aşağısı sakal, yukarısı bıyık.
Bu yazıda yer alan finansal veriler, Fintables 2026 yılı dokuz aylık finansal tabloları esas alınarak değerlendirilmiştir. Değerlendirmeler kişisel görüşlerimi yansıtmaktadır. Yatırım tavsiyesi değildir.