

Garanti BBVA Yatırım, Aselsan (ASELS) hisseleri için 12 aylık hedef fiyatını 560 TL’ye yükselterek hisseyi model portföyüne ekledi.
Aselsan Elektronik Sanayi ve Ticaret A.Ş. (ASELS) hisseleri için aracı kurumların hedef fiyat güncellemeleri sürüyor. 21 Ekim günü model portföyünü revize eden Garanti BBVA Yatırım, Aselsan için belirlediği hedef fiyatı ve yatırım tavsiyesini kamuoyuna duyurdu.
Hedef Fiyat 560 TL’ye Yükseltildi
Garanti BBVA Yatırım, Aselsan için daha önce 490 TL olarak açıkladığı hedef fiyatını 560 TL’ye çıkardı. Şirket hisseleri için "endeks üstü getiri" tavsiyesini koruyan aracı kurum, Aselsan’ı model portföyüne dahil etti. Son işlem fiyatı 342,75 TL seviyesinde bulunan hisse için açıklanan yeni hedef fiyat, %63,38 oranında bir prim potansiyeline işaret ediyor.
Aracı Kurum: Garanti BBVA Yatırım
Hedef Fiyat: 560,00 TL
Son Fiyat: 342,75 TL
Tavsiye: Endeks üstü getiri
Prim Potansiyeli: %63,38
Açıklanma Tarihi: 21 Ekim 2026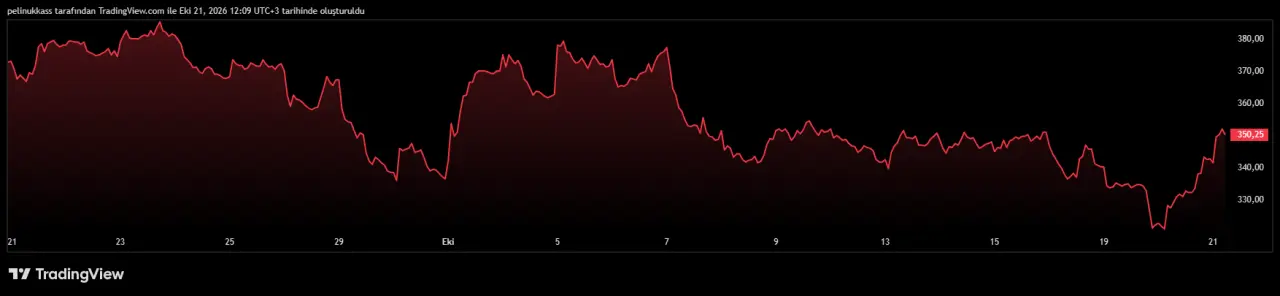
Raporun Öne Çıkan Detayları
Garanti BBVA Yatırım tarafından yayımlanan raporda, Aselsan’ın finansal performansı ve büyüme potansiyeline ilişkin şu değerlendirmelere yer verildi:
- Savunma Sanayinde Yapısal Büyüme: Küresel savunma harcamalarındaki artışın, Türkiye’nin yerli savunma sistemlerine yönelik yatırımlarının ve ihracat odaklı dönüşümün Aselsan’ın orta ve uzun vadeli büyümesini desteklemesi bekleniyor.
- Bakiye Siparişlerde Tarihi Zirve: Şirketin bakiye siparişleri 2016’daki 6,2 milyar ABD doları seviyesinden 2026’nın ilk yarısında 23,2 milyar ABD dolarına ulaşarak yaklaşık 3,7 katına çıktı. Bu dönemdeki yıllık bileşik büyüme %14 civarında gerçekleşti. 2026'nın ilk yarısında alınan 4,9 milyar ABD dolarlık yeni iş ve 2,5x seviyesindeki yeni iş/satış oranı büyüme görünürlüğünü güçlendiriyor.
- Yeni Sözleşmeler ve İhracat İvmesi: Şirketin 2026’nın üçüncü çeyreğinde açıkladığı iki büyük sözleşmenin toplamı yaklaşık 2,7 milyar euroya ulaşırken, ekim ayının ilk sekiz gününde yaklaşık 4,0 milyar euro ve 478 milyon ABD doları tutarında ilave sözleşme duyuruldu.
- Büyümenin Kârlılığa Yansıması: 2026’nın ilk yarısında reel hasılat yıllık %25 artışla 88,5 milyar TL’ye, FAVÖK %31 artışla 23,2 milyar TL’ye yükselirken, FAVÖK marjı %25’ten %26’ya çıktı. Oğulbey Teknoloji Üssü ve seri üretim kapasitesini artırmaya yönelik yatırımların, güçlü sipariş birikiminin teslimata dönüşmesini desteklemesi öngörülüyor.