




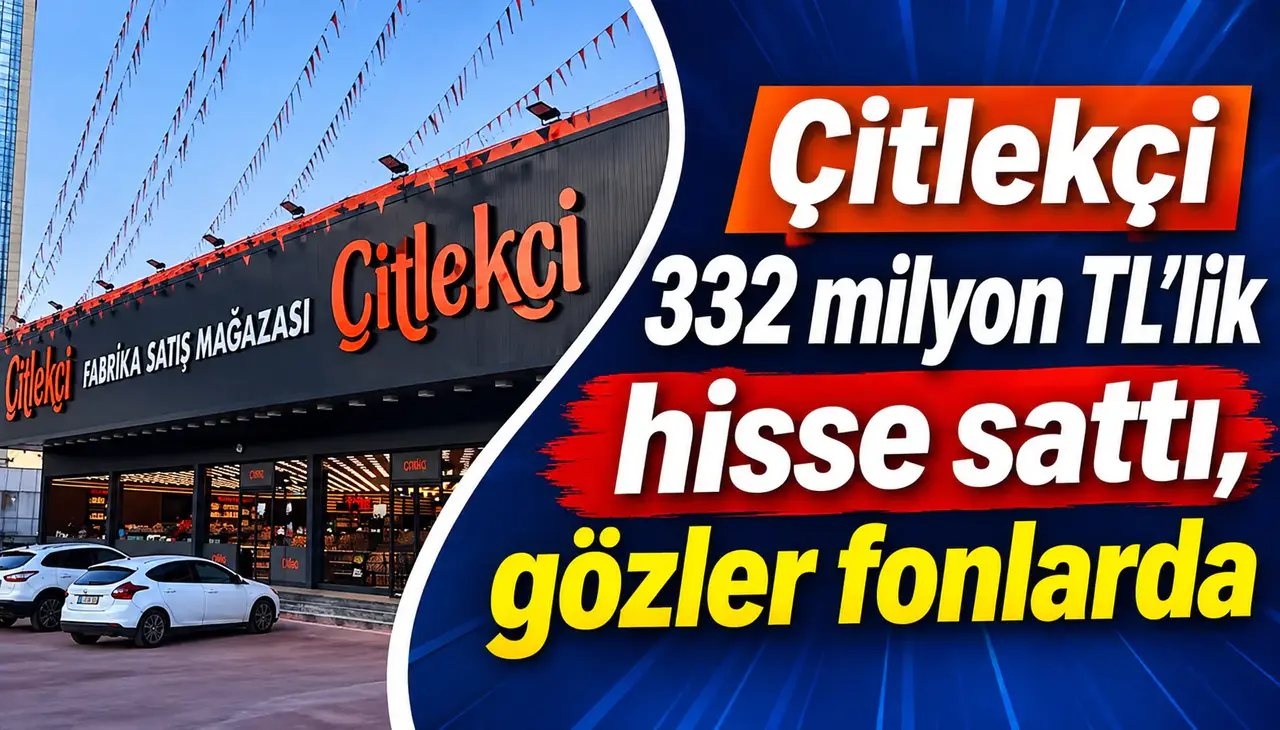
Çitlekçi Mağazacılık (CITAS), geri alım programı kapsamında topladığı 8,7 milyon hissenin yaklaşık yüzde 46'sını iki işlem gününde sattı. Şirket bu satışlardan yaklaşık 332 milyon TL elde ederken aynı gün geri alım programının bütçesini 2,4 milyar TL'ye yükseltti. Yeni kararın arkasında ise tasfiye edilen yatırım fonlarının portföylerindeki Çitlekçi hisseleri bulunuyor.
Borsa İstanbul'da işlem gören Çitlekçi Mağazacılık (CITAS), 11 Kasım 2026 akşamı Kamuyu Aydınlatma Platformu'na (KAP) gönderdiği iki ayrı bildirimle yatırımcıların dikkatini çekti.
Şirket ilk açıklamasında daha önce geri aldığı hisselerin önemli bir bölümünü sattığını duyurdu. Hemen ardından gelen ikinci açıklamada ise geri alım programının limitlerinin artırıldığı ve tasfiye kapsamındaki yatırım fonlarının elindeki Çitlekçi hisselerinin borsa dışında devralınmasının planlandığı belirtildi.
İşin dikkat çekici tarafı, şirketin bir yandan piyasaya milyonlarca hisse satarken diğer yandan yeniden büyük miktarda hisse almak üzere karar vermesi.
İki günde 4 milyon lot satıldı, 332 milyon TL elde edildi
18 Eylül 2026 tarihinde başlatılan geri alım programı kapsamında Çitlekçi, bugüne kadar toplam 8.725.420 adet hisse satın aldı.
Şirket, bu hisselerin 4.011.562 adedini 10 ve 11 Kasım tarihlerinde elden çıkardı.
| Tarih | Satılan pay | Ortalama fiyat | Bildirilen kâr |
|---|---|---|---|
| 10 Kasım | 314.692 | 92,46 TL | 1,33 milyon TL |
| 11 Kasım | 3.696.870 | 81,93 TL | 2,54 milyon TL |
| Toplam | 4.011.562 | 82,75 TL | 3,88 milyon TL |
Satışların toplam brüt tutarı yaklaşık 332 milyon TL oldu. KAP'ta bildirilen 3,88 milyon TL ise satış geliri değil, gerçekleşen kazanç tutarı.
Bu işlemlerle birlikte şirketin daha önce topladığı hisselerin yaklaşık yüzde 46'sı yeniden elden çıkarılmış oldu.
Şirketin elinde kalan geri alınmış hisse miktarı ise 4.713.858 adet. Bu miktar, ödenmiş sermayenin yüzde 2,6188'ine karşılık geliyor.
Asıl dikkat çekici karar aynı gün açıklandı
Çitlekçi'nin hisse satışından kısa süre sonra yayımlanan ikinci KAP açıklaması, işlemin değerlendirilmesinde yeni bir başlık ortaya çıkardı.
Şirket, daha önce 1 milyar TL olarak belirlenen geri alım programı bütçesini 2,4 milyar TL'ye yükseltti. Geri alınabilecek azami hisse miktarı da 10 milyon adetten 24 milyon adede çıkarıldı.
Bu artışın gerekçesi, olağan geri alım işlemlerinin ötesinde bir karar içeriyor.
Şirket, 7596 sayılı Tasfiyesine Karar Verilen Bazı Yatırım Fonları Hakkında Kanun kapsamında tasfiye sürecindeki fonların portföylerinde bulunan Çitlekçi hisselerini borsa dışında virman yoluyla geri almayı planlıyor.
İşlemlerde esas alınacak fiyat ise 11 Kasım kapanışı olan 81,85 TL.
Böylece aynı gün iki farklı işlem ortaya çıktı:
Şirket, piyasada ortalama 81,93 TL'den yaklaşık 3,7 milyon hisse sattı. Ardından tasfiye edilen fonların elindeki hisseleri 81,85 TL referans fiyatıyla devralma kararı açıkladı.
İki fiyat arasında yalnızca 8 kuruş fark bulunuyor.
Ancak bu yakınlık, iki işlemin önceden aynı fiyat üzerinden planlandığını kanıtlamıyor. Fonlardan yapılacak geri alımın fiyatı, yönetim kurulu kararında doğrudan gün sonu kapanışına bağlanmış durumda.
Şirket neden hisse satarken yeniden geri alım yapıyor?
Bu sorunun yanıtı, tasfiye sürecindeki yatırım fonlarının portföylerinde yatıyor olabilir.
Normal şartlarda bir şirketin hisse geri alımı, piyasadaki hisse miktarını azaltarak fiyat istikrarını desteklemeyi amaçlayabilir.
Çitlekçi'nin yeni kararında ise farklı bir durum söz konusu.
Tasfiye edilen yatırım fonlarının portföylerindeki hisselerin nakde çevrilmesi gerekiyor. Bu hisselerin yüksek miktarda ve kısa sürede borsada satılması, mevcut satış baskısını artırabilecek bir unsur.
Şirketin hisseleri borsa dışında devralması, bu baskının bir bölümünün doğrudan piyasaya yansımasını önleyebilir.
Öte yandan bu durum, tasfiye kapsamındaki hisselerin şirketin kendi kaynakları kullanılarak bilançosuna alınması anlamına da gelebilir.
Burada önemli bir ayrıntı var: Çitlekçi'nin iki günde elde ettiği yaklaşık 332 milyon TL'nin doğrudan fonlardan yapılacak alımlarda kullanılacağı açıklanmış değil.
Şirket yeni geri alım işlemlerini kendi kaynakları ve faaliyetlerinden sağlanan nakitle finanse edeceğini belirtiyor.
Dolayısıyla hisse satışının yeni geri alım kararını finanse etmek amacıyla yapıldığı kesin olarak söylenemese de işlemlerin zamanlaması yatırımcı açısından açıklama gerektiren bir konu olarak öne çıkıyor.
2,4 milyar TL'lik limit ne anlama geliyor?
Yeni program kapsamında şirketin geri alabileceği azami hisse miktarı 24 milyon adede, ayrılabilecek kaynak ise 2,4 milyar TL'ye yükseldi.
24 milyon adetlik üst sınır, şirketin 180 milyon TL nominal ödenmiş sermayesinin yaklaşık yüzde 13,33'üne karşılık geliyor.
Ancak bu rakamların tamamının kullanılacağı kesin değil.
Şirketin daha önce geri aldığı 8,73 milyon adet pay da programın hesaplamasında yer alıyor. Bu nedenle toplam alım miktarı üst sınırına göre yaklaşık 15,27 milyon adetlik ilave kapasite bulunuyor.
Ayrıca şirketin tasfiye edilen fonlardan kaç adet hisse devralacağı henüz açıklanmadı.
Dolayısıyla 2,4 milyar TL'lik tutar gerçekleşmiş bir harcama değil, yönetim kurulunun belirlediği azami program büyüklüğü.
Çitlekçi hissesi aynı gün yüzde 9,96 düştü
Şirketin açıklamalarıyla birlikte dikkat çeken bir başka gelişme de hissedeki sert değer kaybı oldu.
CITAS, 11 Kasım işlemlerini yüzde 9,96 düşüşle 81,85 TL'den tamamladı.
Gün içerisinde 88 TL seviyesini gören hisse, kapanışta 81,85 TL'ye kadar geriledi.
11 Kasım'da toplam işlem hacmi yaklaşık 5,53 milyon adet olarak gerçekleşti. Aynı gün şirket tarafından satıldığı açıklanan pay miktarı ise 3,70 milyon adet oldu.
Bu miktar, günlük işlem hacminin yaklaşık yüzde 67'sine karşılık geliyor.
Bu karşılaştırma, şirketin gerçekleştirdiği satışların büyüklüğünü gösteriyor. Ancak günlük fiyat düşüşünün tamamının doğrudan bu işlemlerden kaynaklandığını söylemek için emir ve işlem bazında daha ayrıntılı verilere ihtiyaç bulunuyor.
Hissenin daha önce gördüğü 188,70 TL seviyesinden 81,85 TL'ye gerilemesiyle zirveye göre kayıp yaklaşık yüzde 56,6'ya ulaştı.
Teknik göstergeler düşüş eğiliminin sürdüğünü gösteriyor
11 Kasım kapanışına göre hazırlanan teknik görünümde Çitlekçi hissesi kısa ve orta vadeli hareketli ortalamalarının altında bulunuyor.
10 günlük basit hareketli ortalama 93,78 TL, 20 günlük ortalama 91,84 TL ve 50 günlük ortalama 114,11 TL seviyesinde.
Hisse fiyatının bu ortalamaların altında olması, mevcut fiyat eğiliminin zayıf olduğuna işaret ediyor.
Teknik analiz özetinde hareketli ortalamaların genel değerlendirmesi "Güçlü Sat", osilatörlerin değerlendirmesi ise "Nötr" seviyesinde.
RSI göstergesi 39,8 ile 50 seviyesinin altında bulunurken henüz klasik 30 eşiğinin altına inmiş değil.
Buna karşılık CCI göstergesi -115, Williams %R göstergesi ise -100 seviyesinde. Bu iki gösterge kısa vadede belirgin satış baskısına işaret ediyor.
MACD göstergesi negatif bölgede kalmaya devam ediyor. MACD çizgisinin sinyal çizgisinin üzerinde olması ise satış baskısının bazı göstergelerde hafiflediğine ilişkin bir işaret olarak değerlendirilebilir.
Ancak bu veriler tek başına düşüşün sona erdiği veya kalıcı bir yükselişin başladığı anlamına gelmiyor.
Kritik fiyat seviyeleri 80 TL ve 88 TL
Teknik görünümde yatırımcıların takip edebileceği ilk destek bölgesi 80 TL olarak öne çıkıyor.
Bu seviyenin altında 78,46 TL'deki alt Bollinger bandı ve daha önce görülen 76,15 TL seviyesi takip edilebilir.
Yukarı yönde ise ilk önemli eşik 88 TL.
Hissenin bu seviyenin üzerine çıkması halinde 90,90–93,80 TL aralığı bir sonraki direnç bölgesi olarak değerlendirilebilir.
Bununla birlikte, geri alım ve fon tasfiyesi kaynaklı gelişmelerin hisse üzerindeki etkisi sürdüğü için teknik göstergelerin tek başına yeterli olmayacağı unutulmamalı.
Geri alınan hisselerde maliyet ayrıntısı
Çitlekçi'nin 18 Eylül'den itibaren gerçekleştirdiği geri alımlar için yaklaşık 762,2 milyon TL harcadığı, toplam 8,73 milyon payın ağırlıklı ortalama maliyetinin ise 87,35 TL olduğu hesaplanıyor.
Buna karşılık elden çıkarılan 4,01 milyon payın ortalama satış fiyatı 82,75 TL.
İlk bakışta satış fiyatının ortalama geri alım maliyetinin altında olduğu görülüyor.
Ancak KAP bildiriminde satışlardan 3,88 milyon TL gerçekleşen kazanç açıklanıyor.
Bu durumun nedeni, satılan payların maliyetinin toplam geri alım portföyünün ağırlıklı ortalama maliyetinden farklı hesaplanması olabilir.
Yatırımcılar açısından önemli olan, satılan payların maliyetinin hangi yöntemle belirlendiği ve gerçekleşen kazancın nasıl hesaplandığının açıklığa kavuşturulması.
Gözler fonlardan devralınacak hisselerde
Çitlekçi'nin açıkladığı karar, yalnızca bir şirketin hisse geri alım programını büyütmesi olarak görülmemeli.
Şirket, tasfiye edilen yatırım fonlarının elindeki payların borsa dışında devralınması yoluyla, doğrudan piyasaya gelebilecek satışların bir bölümünü karşılamayı planlıyor.
Bu yöntemin hisse fiyatı üzerindeki satış baskısını azaltma potansiyeli bulunuyor. Ancak işlemin şirketin nakit kaynakları, finansal yapısı ve gelecekteki hisse satışları üzerinde oluşturabileceği etkiler de dikkate alınmalı.
Şimdi yanıt bekleyen üç önemli konu var:
- Şirketin 4 milyon adetlik hisse satışını yeni geri alım kararıyla bağlantılı olarak mı gerçekleştirdiği.
- Tasfiye edilen yatırım fonlarından toplam kaç adet Çitlekçi hissesi devralınacağı.
- Fonlardan devralınacak hisselerin ilerleyen dönemde elde tutulup tutulmayacağı veya yeniden satışa konu edilip edilmeyeceği.
Çitlekçi yönetiminin bu konularda yapacağı açıklamalar, işlemlerin yatırımcılar tarafından daha sağlıklı değerlendirilmesini sağlayacak.
Sonuç olarak şirket iki günde yaklaşık 332 milyon TL'lik hisse satışı gerçekleştirdi, ardından tasfiye edilen fonların elindeki payları devralmak üzere geri alım limitini 2,4 milyar TL'ye yükseltti.
Bütün bunlar yaşanırken CITAS hissesi günü yüzde 9,96 kayıpla tamamladı.
Haberin asıl dikkat çekici noktası da burada: Şirketin yeniden hisse almak için milyarlarca liralık program açıkladığı gün, mevcut hissedarlar sert bir değer kaybıyla karşılaştı.
Yasal uyarı: Bu haberde yer alan bilgiler kamuya açıklanan şirket bildirimleri, piyasa verileri ve teknik göstergeler üzerinden hazırlanmıştır. Şirketin işlemlerinin amaçlarına ilişkin değerlendirmeler yorum niteliğindedir; herhangi bir mevzuata aykırılık veya piyasa manipülasyonu tespiti içermez. Teknik seviyeler kesin fiyat tahmini değildir. İçerik yatırım tavsiyesi niteliği taşımaz.