

ÖZEL ARAŞTIRMA HABERİ | Alper Tunga Akkuş
Borsa İstanbul'da işlem gören Aztek Teknoloji'nin (AZTEK) finansal tablolarına yönelik kapsamlı inceleme, şirketin karşı karşıya olduğu sorunun hisse fiyatındaki sert düşüşten çok daha derin olduğunu ortaya koyuyor. Son 12 ayda 323 milyon TL FAVÖK üreten şirketin finansman giderleri 952 milyon TL'ye ulaşırken, kısa vadeli finansal borçları 2,4 milyar TL'yi aştı. 2024 yılından bu yana hızla bozulan kârlılık, eriyen özkaynaklar ve giderek ağırlaşan borç yükü, şirketin faaliyetlerinden sağladığı kazancın mevcut finansman yapısını taşımakta zorlandığını gösteriyor.
Aztek Teknoloji Ürünleri Ticaret A.Ş., JBL, Harman Kardon, Marshall ve çok sayıda uluslararası markanın Türkiye distribütörlüğünü yürütüyor. Ancak güçlü marka portföyü ve milyarlarca liralık satış hacmi, şirketin bilançosundaki bozulmayı engelleyebilmiş değil. Alper Tunga Akkuş tarafından şirketin 2023-2026 dönemine ilişkin finansal sonuçları, borçluluk göstergeleri, nakit akışları ve borsa performansı üzerinden gerçekleştirilen özel araştırma, özellikle finansman maliyetleri ile operasyonel kârlılık arasında ciddi bir dengesizlik bulunduğuna işaret ediyor.
323 Milyon TL Kazanç, 952 Milyon TL Finansman Gideri: Bu Bilanço Nasıl Taşınacak?
Aztek Teknoloji'nin finansal yapısındaki en dikkat çekici gösterge, faaliyetlerinden elde ettiği kâr ile finansman maliyetleri arasındaki uçurum. Son 12 aylık dönemde şirketin faiz, amortisman ve vergi öncesi kârı (FAVÖK) yaklaşık 323 milyon TL olurken, finansman giderleri 952 milyon TL seviyesine ulaştı. Başka bir ifadeyle, şirketin operasyonel kârlılığı finansman giderlerinin yalnızca yüzde 34'üne karşılık geliyor.
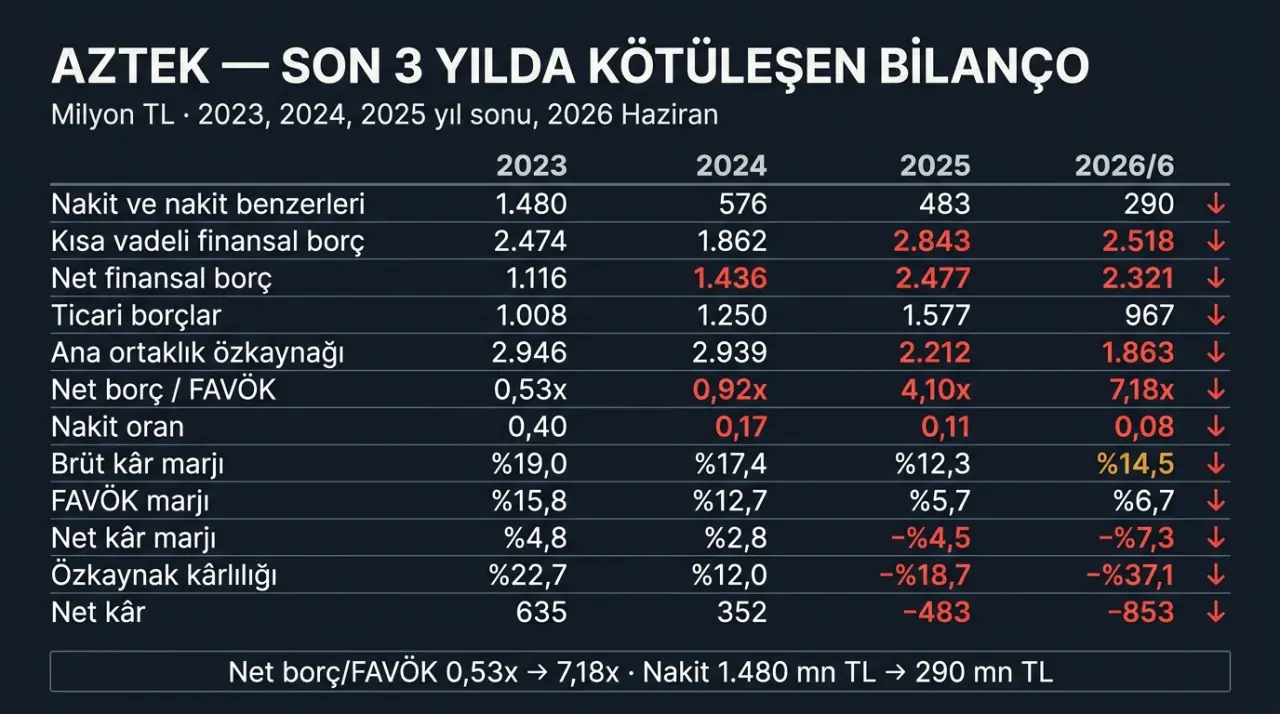
Bu tablo, Aztek'in temel faaliyetlerinden elde ettiği kazançla finansman yükünü karşılayamadığını gösteriyor. Üstelik FAVÖK, doğrudan kullanılabilir nakit anlamına da gelmiyor. Vergiler, yatırım harcamaları ve işletme sermayesi ihtiyacı dikkate alındığında şirketin borç servisi için kullanabileceği kaynak daha da sınırlanabiliyor. 2024 yılında yaklaşık 1,56 milyar TL FAVÖK üreten şirketin finansman giderleri 840 milyon TL düzeyindeydi. 2025 yılında FAVÖK 604 milyon TL'ye gerilerken finansman yükü yüksek seyrini korudu. 2026'nın ilk altı ayında ise 299 milyon TL FAVÖK'e karşılık 585 milyon TL finansman gideri oluştu.
Ortaya çıkan sonuç oldukça çarpıcı: Şirketin operasyonel kârlılığı küçülürken finansman giderleri aynı hızda gerilemiyor. Bu nedenle yalnızca satışların artması, mevcut borçlanma maliyetleri düşürülmediği sürece finansal tablonun kalıcı biçimde düzelmesini garanti etmiyor.
Borcun Yüzde 93'ü Kısa Vadeli: Kasadaki Para Yükümlülüklerin Çok Gerisinde
Aztek Teknoloji'nin 30 Haziran 2026 itibarıyla toplam finansal borcu yaklaşık 2 milyar 611 milyon TL seviyesinde bulunuyor. Bunun yaklaşık 2 milyar 431 milyon TL'si kısa vadeli finansal yükümlülüklerden oluşuyor. Şirketin nakit ve nakit benzerleri ise yalnızca 290 milyon TL düzeyinde.
Bu rakamlar, finansal borcun yaklaşık yüzde 93'ünün kısa vadede yoğunlaştığını gösteriyor. Şirketin mevcut nakdi kısa vadeli finansal borcunun yaklaşık yüzde 12'sine karşılık geliyor. Aradaki farkın karşılanabilmesi için faaliyetlerden nakit yaratılması, ticari alacakların tahsil edilmesi, stokların nakde dönüştürülmesi veya finansal borçların yenilenmesi gerekiyor. Elbette kısa vadeli borçların tamamının aynı anda ödenmesi gerekmiyor. Ancak finansal yükümlülüklerin böylesine kısa vadede yoğunlaşması, şirketi kredi yenileme koşullarına ve faiz oranlarına daha bağımlı hale getiriyor.
Daha da dikkat çekici olan, net finansal borcun şirketin özkaynaklarını aşmış durumda bulunması. Yaklaşık 2,32 milyar TL net finansal borca karşılık ana ortaklığa ait özkaynaklar 1,86 milyar TL seviyesinde. Net borcun özkaynaklara oranı yüzde 125'e ulaşıyor.
Bu tablo tek başına ödeme aczi anlamına gelmese de faaliyet kârlılığındaki gerilemeyle birlikte değerlendirildiğinde ciddi bir bilanço kırılganlığına işaret ediyor.
Ciro Var, Kâr Yok: Aztek'in Satış Modelinde Marjlar Eriyor
Şirketin sorununu yalnızca yüksek finansman giderlerine bağlamak da eksik bir değerlendirme olur. Çünkü borç yükünün ağırlaşmasının arkasında faaliyet kârlılığındaki sert bozulma bulunuyor.
2026 yılının ilk altı ayında Aztek Teknoloji'nin satış gelirleri 4 milyar 471 milyon TL olurken önceki yılın aynı dönemine göre yaklaşık yüzde 9 geriledi. Daha ciddi bozulma ise brüt kârda yaşandı. Brüt kâr 937 milyon TL'den 647 milyon TL'ye düşerken brüt kâr marjı yüzde 19,1'den yüzde 14,5'e indi.
Bu değişim, şirketin sattığı ürünlerden elde ettiği kârın satışlarına oranla belirgin biçimde azaldığını gösteriyor. Başka bir ifadeyle Aztek, yaklaşık 4,5 milyar TL satış gerçekleştirmesine rağmen bu satışlardan önceki döneme göre çok daha düşük bir brüt kârlılık elde edebildi.
Distribütörlük faaliyetlerinde ürün tedarik maliyetleri, döviz kuru, satış fiyatları, kampanyalar ve rekabet koşulları marjları doğrudan etkiliyor. Bu nedenle Aztek'in yüksek ciro rakamı, tek başına güçlü bir kârlılık göstergesi olarak kabul edilemiyor.
Şirketin önündeki asıl sınav, satış hacmini büyütmekten önce bu satışlardan yeterli faaliyet kârı yaratabilmek.
İki Yılda FAVÖK'ün Yüzde 85'i Eridi: Operasyonel Güç Hızla Zayıfladı
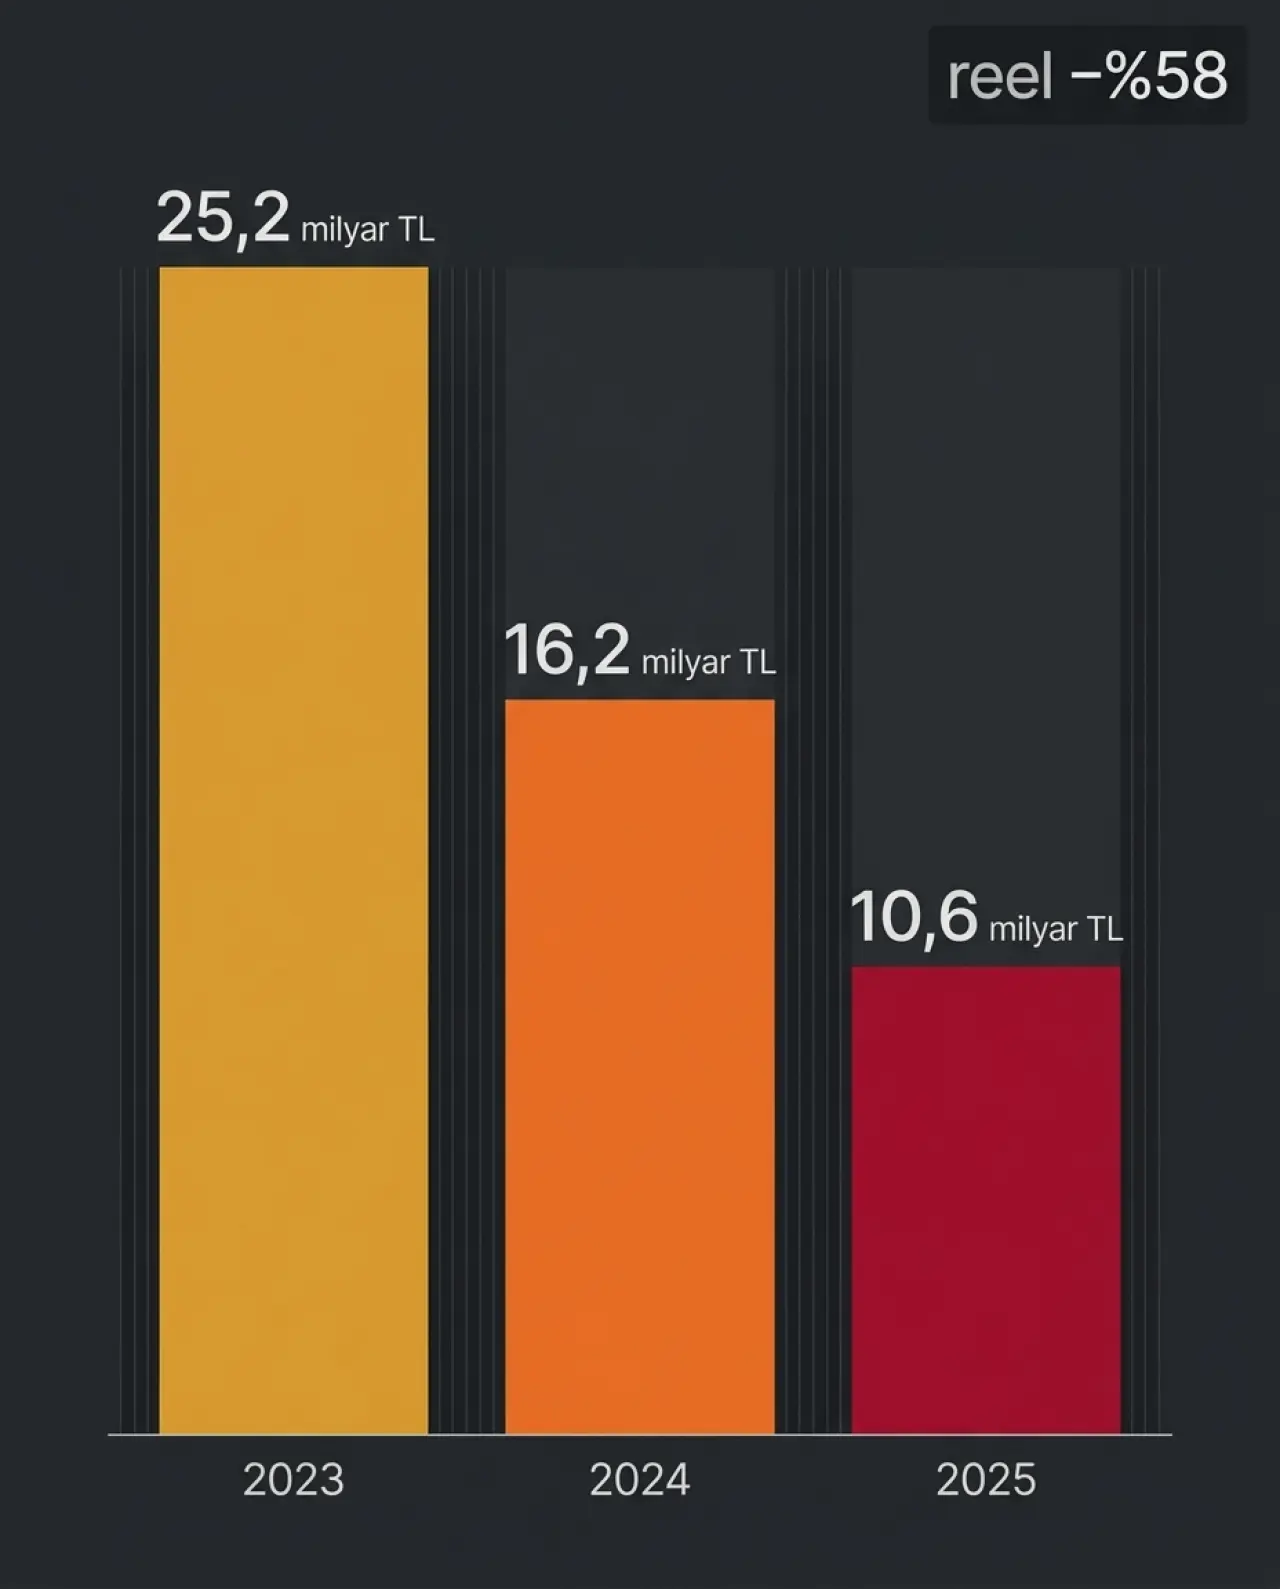
Enflasyon etkisinden arındırılarak aynı satın alma gücü seviyesine getirilen verilere göre Aztek Teknoloji'nin 2023 yılında yaklaşık 25,2 milyar TL olan satış hasılatı, 2025 yılında 10,6 milyar TL'ye geriledi. Bu, iki yıllık dönemde reel olarak yaklaşık yüzde 58'lik daralma anlamına geliyor.
Aynı dönemde operasyonel kârlılıktaki bozulma çok daha sert yaşandı. 2023 yılında karşılaştırılabilir fiyatlarla yaklaşık 4 milyar TL olan FAVÖK, 2025 yılında 604 milyon TL seviyesine geriledi. Reel düşüş yaklaşık yüzde 85'e ulaştı.
FAVÖK marjı da yüzde 15,8 seviyesinden 2025 yılında yüzde 5,7'ye, son 12 aylık dönemde ise yaklaşık yüzde 3,2'ye indi.
Rakamların ortaya koyduğu temel problem şu: Aztek yalnızca daha az satış gerçekleştirmiyor, gerçekleştirdiği satışlardan da geçmişe kıyasla çok daha düşük operasyonel kazanç sağlıyor.
FAVÖK'ün bu ölçüde küçülmesi, borç stokunda büyük bir artış yaşanmasa dahi şirketin borç ödeme kapasitesinin zayıflamasına yol açıyor.
330 Milyon TL Zarar: Özkaynaklar da Erimeye Başladı
Aztek Teknoloji'nin 2026 yılı ilk yarı finansal sonuçları, kârlılıktaki gerilemenin net zarara dönüştüğünü gösteriyor. Şirket, 2025 yılının ilk altı ayında yaklaşık 41 milyon TL net kâr açıklarken 2026'nın aynı döneminde yaklaşık 330 milyon TL net zarar kaydetti.
Bu değişim, finansman yükünün ve faaliyet marjlarındaki bozulmanın gelir tablosuna yansımasını ortaya koyuyor.
Özkaynak tarafında da benzer bir tablo var. Ana ortaklığa ait özkaynaklar 2025 yılı sonunda yaklaşık 2,21 milyar TL seviyesindeyken 2026 Haziran sonunda 1,86 milyar TL'ye geriledi.
Zararların devam etmesi halinde özkaynakların daha fazla aşınması, şirketin borçluluk göstergeleri üzerinde ek baskı oluşturabilir. Bu durum kredi koşulları ve yeni kaynak yaratma kapasitesi açısından da önem taşıyor.
2,5 Milyar TL Alacak, 1,7 Milyar TL Stok: İşletme Sermayesi Borca Bağımlı Hale Gelebilir
Aztek'in bilançosunda öne çıkan bir diğer önemli konu işletme sermayesi yapısı. 2026 Haziran sonunda şirketin yaklaşık 2,5 milyar TL ticari alacağı ve 1,7 milyar TL stoku bulunuyor.
Bu iki kalemin toplamı 4,2 milyar TL'yi aşıyor. Dolayısıyla şirketin varlıklarının önemli bölümü henüz doğrudan nakde dönüşmemiş satışlardan ve stoklardan oluşuyor.
Ticari alacakların tahsil süresinin uzaması veya stokların beklenen hızda satılamaması, şirketin nakit ihtiyacını artırabilecek unsurlar arasında yer alıyor. Böyle bir durumda yeni finansman ihtiyacı doğabilir ve yüksek faizli borçlanma maliyetleri kârlılık üzerindeki baskıyı daha da artırabilir.
Bununla birlikte 2026'nın ilk yarısında işletme faaliyetlerinden 185 milyon TL pozitif nakit akışı sağlanması olumlu bir gelişme. Ancak bu iyileşmede işletme sermayesinin çözülmesinin önemli payı bulunuyor. Nitekim son 12 aylık işletme nakit akışının yaklaşık 512 milyon TL negatif olması, nakit üretimindeki toparlanmanın henüz kalıcı biçimde teyit edilmediğini gösteriyor.
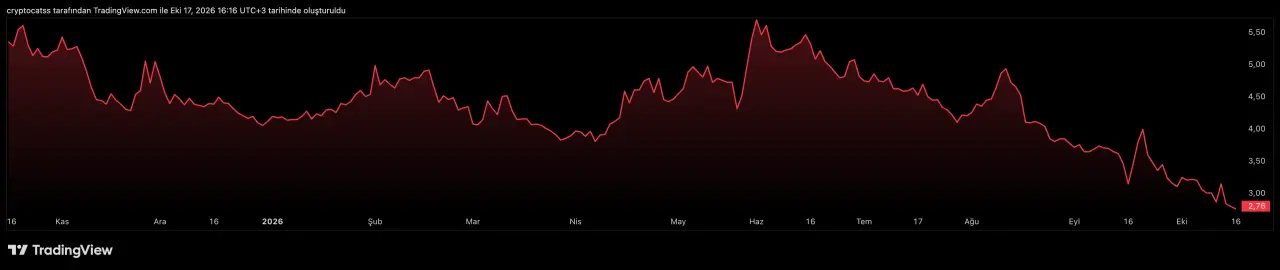
Hisse Zirvesinden Yüzde 83 Düştü: Piyasa Bilanço Bozulmasını Fiyatladı
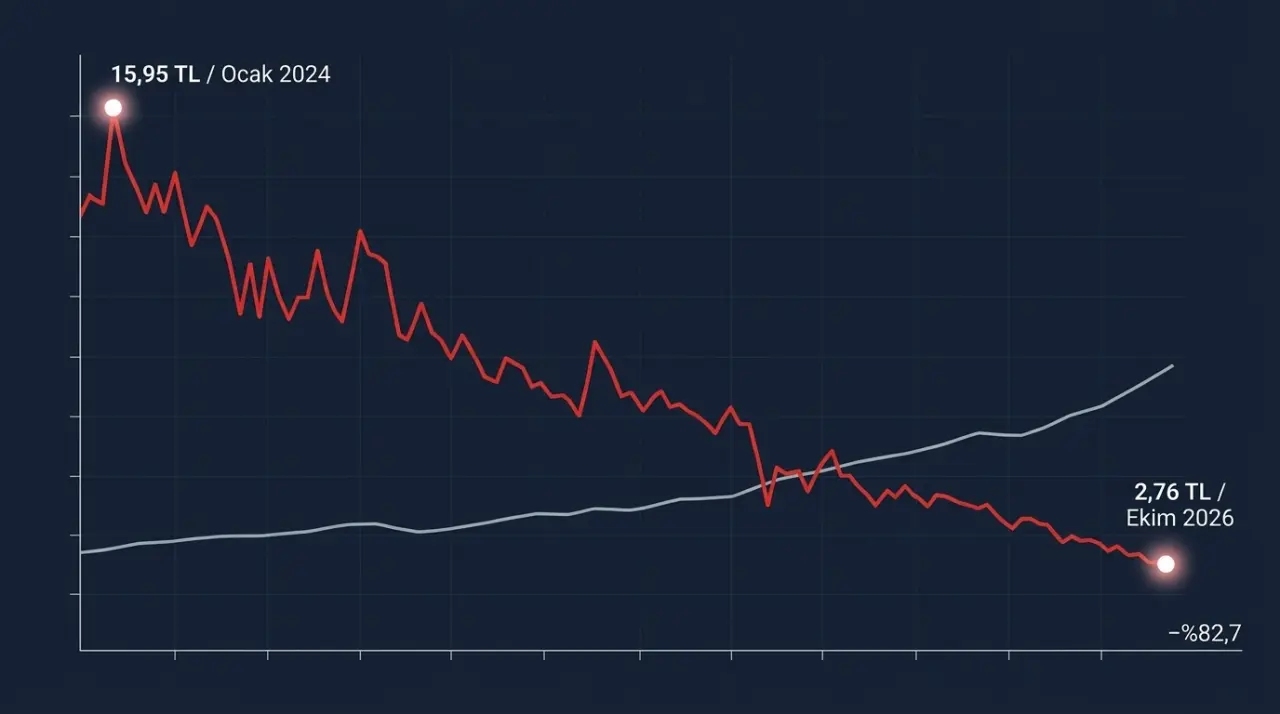
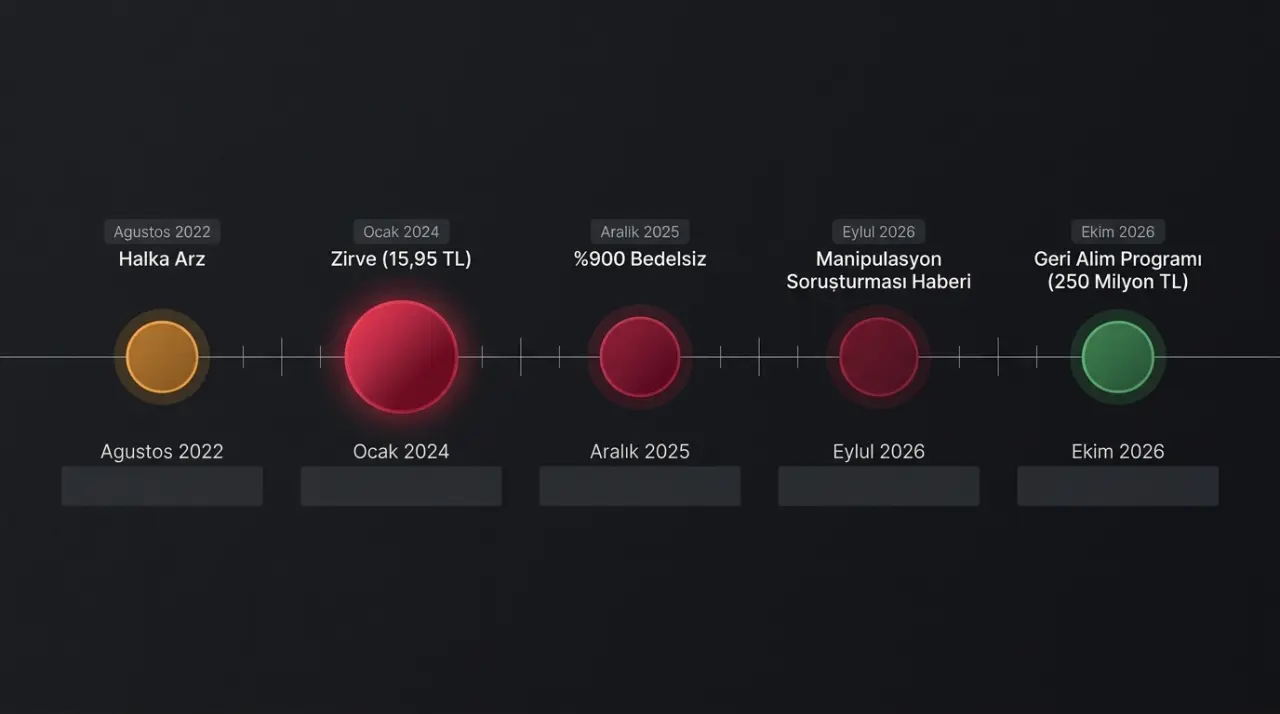
Aztek Teknoloji hisseleri, 30 Ocak 2024 tarihinde bedelsiz sermaye artırımı için düzeltilmiş fiyatla 15,95 TL seviyesine ulaşmıştı. 16 Ekim 2026 itibarıyla yaklaşık 2,76 TL düzeyinde bulunan hissede bu seviyeye göre değer kaybı yüzde 82,7'ye ulaştı.
Burada önemli bir ayrıntı bulunuyor. Şirketin 2025 yılında gerçekleştirdiği yüzde 900 oranındaki bedelsiz sermaye artırımı nedeniyle geçmiş fiyatların bölünmeye göre düzeltilmiş olarak değerlendirilmesi gerekiyor. Dolayısıyla yalnızca nominal fiyatların karşılaştırılması yanıltıcı sonuçlar doğurabilir.
Bölünme etkisinden arındırılmış fiyatlar üzerinden bakıldığında dahi hissede yaşanan değer kaybı son derece yüksek.
Hisse fiyatındaki gerilemeyi bütünüyle finansal performansa bağlamak mümkün olmasa da faaliyet kârlılığındaki sert düşüş, net zarar ve artan borç baskısı, piyasanın şirketi değerlendirmesinde önem taşıyan temel göstergeler arasında bulunuyor.
Ucuz Hisse Görünümü Aldatıcı Olabilir: Çarpanlar Ne Anlatıyor?
Aztek Teknoloji'nin yaklaşık 1,48 seviyesindeki piyasa değeri/defter değeri (PD/DD) oranı ve 0,50 düzeyindeki firma değeri/satışlar çarpanı, ilk bakışta bazı yatırımcılara düşük bir değerleme izlenimi verebilir. Ancak şirketin yaklaşık 15,7 seviyesindeki firma değeri/FAVÖK çarpanı farklı bir tablo ortaya koyuyor. Buradaki temel sorun, firma değerinin yanı sıra oran hesabında kullanılan FAVÖK'ün son yıllarda ciddi biçimde küçülmüş olması.
Öte yandan zarar eden bir şirkette özkaynakların gerilemesi, defter değerine dayalı karşılaştırmaların da dikkatli yapılmasını gerektiriyor. Bir şirketin satışlarına veya defter değerine göre düşük çarpanlardan işlem görmesi, tek başına ucuz olduğu anlamına gelmiyor. Özellikle borç yükünün yüksek, kârlılığın zayıf ve nakit üretiminin kırılgan olduğu şirketlerde değerleme çarpanlarının bilanço kalitesiyle birlikte değerlendirilmesi gerekiyor.
Manipülasyon Soruşturmasının Gölgesinde Bir Şirket
Aztek Teknoloji hisseleri, 2026 yılının Eylül ayında kamuoyuna yansıyan bir soruşturmayla da gündeme geldi. İstanbul Cumhuriyet Başsavcılığı tarafından 2023 ve 2024 dönemindeki pay piyasası işlemlerine ilişkin manipülasyon iddialarının araştırıldığı bildirildi.
Aztek Teknoloji ise konuya ilişkin açıklamasında soruşturmada adı geçen kişilerin şirket, ana ortakları ve yönetimiyle herhangi bir ilgisi veya bağlantısı bulunmadığını duyurdu.
Dolayısıyla pay piyasasındaki işlemlere yönelik soruşturmanın şirketin veya yöneticilerinin suç işlediği şeklinde yorumlanmaması gerekiyor. Bununla birlikte geçmiş dönemde yaşanan sert fiyat hareketleri ve soruşturma haberleri, yatırımcıların risk değerlendirmesinde dikkate aldığı gelişmeler arasında yer alıyor.
250 Milyon TL'lik Geri Alım Kararı: Hisseye Destek, Bilançoya Çözüm Değil
Aztek Teknoloji Yönetim Kurulu, 13 Ekim 2026 tarihinde 250 milyon TL büyüklüğünde pay geri alım programı başlatılmasına karar verdi. Bir yıl süreyle uygulanması öngörülen program kapsamında ilk işlem 16 Ekim 2026 tarihinde gerçekleştirildi. Şirket, ortalama 2,69 TL fiyatla toplam 491 bin 234 adet pay geri aldı.
Geri alım programı, yönetimin hisse fiyatına ilişkin değerlendirmesini ve pay sahiplerini koruma yönündeki yaklaşımını ortaya koyuyor. Ancak burada birbirinden ayrılması gereken iki konu var: Hisse fiyatını desteklemek ve şirketin finansal yapısını iyileştirmek.
Geri alım işlemleri hisse fiyatı üzerinde destekleyici bir etki oluşturabilir. Buna karşılık şirketin kasasından kaynak çıkışı gerektirdiği için doğrudan yeni sermaye yaratmaz, finansal borçlarını azaltmaz veya operasyonel kârlılığını yükseltmez.
Bu nedenle Aztek'in bilançosunda öne çıkan yüksek finansman giderleri ve kısa vadeli borç yoğunlaşması, geri alım programından bağımsız olarak değerlendirilmesi gereken sorunlar olmaya devam ediyor.
Asıl Sorun Borsadaki Fiyat Değil: Aztek Bu Borç Yapısını Nasıl Sürdürecek?
Alper Tunga Akkuş imzasıyla hazırlanan bu özel araştırmanın ortaya koyduğu tablo, Aztek Teknoloji'nin karşı karşıya olduğu temel problemin geçici bir hisse fiyatı dalgalanmasından ibaret olmadığını gösteriyor. Şirketin faaliyet kârlılığı son yıllarda ciddi ölçüde gerilerken finansman maliyetlerinin aynı oranda azalmaması, bilanço üzerindeki baskıyı artırıyor.
Mevcut finansal yapıda iyileşme için üç gelişme kritik önem taşıyor: Brüt kâr marjının yeniden yükselmesi, kısa vadeli finansal borçların daha sürdürülebilir koşullarla yapılandırılması ve faaliyetlerden kalıcı pozitif nakit akışı sağlanması.
Şirketin 2026 yılı üçüncü çeyrek finansal sonuçlarında özellikle finansman giderleri, borç vadeleri ve brüt kârlılık yakından izlenecek. İlk yarıda pozitif seviyeye dönen işletme nakit akışının devam edip etmeyeceği de önemli bir gösterge olacak. Aztek Teknoloji'nin sorunu yalnızca ne kadar satış yaptığı değil, bu satışlardan elde ettiği kazancın mevcut borç yükünü karşılamaya yetmemesi. Son 12 ayda 323 milyon TL FAVÖK'e karşılık 952 milyon TL finansman gideri oluşması, bu dengesizliğin en açık göstergelerinden biri.
Şirketin bilançosunda kalıcı bir iyileşme sağlanmadan yalnızca hisse fiyatındaki olası yükselişlere odaklanmak, temel finansal risklerin göz ardı edilmesine neden olabilir. Aztek açısından asıl mesele artık borsadaki fiyat performansından önce, operasyonel kârlılığın finansman yükünü karşılayabilecek bir düzeye yeniden ulaşıp ulaşamayacağı.
Araştırma notu: Bu özel haber, Alper Tunga Akkuş tarafından Aztek Teknoloji'nin kamuya açıklanan finansal tabloları, faaliyet sonuçları ve pay piyasası verileri esas alınarak hazırlanmıştır. FAVÖK, muhasebesel faaliyet kârından ve nakit akışından farklı bir göstergedir. Finansman giderleri yalnızca kredi faizlerinden oluşmadığından, karşılaştırmalar toplam finansman yükü üzerinden değerlendirilmelidir. İçerikteki değerlendirmeler yatırım tavsiyesi niteliği taşımamaktadır.