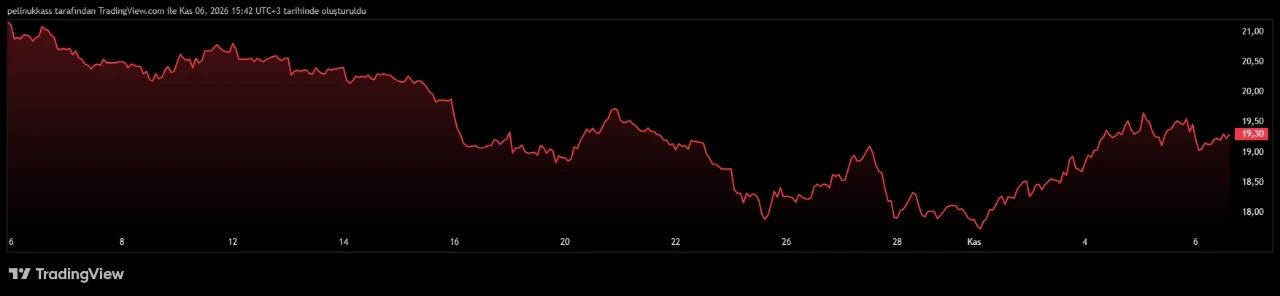




OYAK Çimento'nun üçüncü çeyrek bilançosunun ardından aracı kurumların açıkladığı hedef fiyatlar dikkat çekti. 19,27 TL'den işlem gören OYAKC için en yüksek hedef fiyat 35,80 TL olurken, beş kurumun ortalama hedef fiyatı 31,79 TL seviyesinde oluştu. Ancak bu beklentilerin gerçekleşmesi için şirketin yalnızca kârlılığını koruması değil, borsadaki değerlemesinin de yükselmesi gerekiyor.
OYAK Çimento (OYAKC), 2026 yılının üçüncü çeyreğinde 17,76 milyar TL satış geliri, 5,08 milyar TL faiz, amortisman ve vergi öncesi kâr (FAVÖK) ve 2,99 milyar TL net kâr açıkladı.
Şirketin satış gelirleri geçen yılın aynı dönemine göre yüzde 11,1 gerilerken, net kârındaki düşüş yüzde 32,1 oldu. Buna karşılık operasyonel kârlılıkta bir önceki çeyreğe göre toparlanma yaşandı.
İkinci çeyrekte yüzde 24,6 olan FAVÖK marjı, üçüncü çeyrekte yüzde 28,6'ya yükseldi.OYAK Çimento'nun üçüncü çeyrek bilançosunun ardından aracı kurumların açıkladığı hedef fiyatlar dikkat çekti. 19,27 TL'den işlem gören OYAKC için en yüksek hedef fiyat 35,80 TL olurken, beş kurumun ortalama hedef fiyatı 31,79 TL seviyesinde oluştu. Ancak bu beklentilerin gerçekleşmesi için şirketin yalnızca kârlılığını koruması değil, borsadaki değerlemesinin de yükselmesi gerekiyor.
OYAK Çimento (OYAKC), 2026 yılının üçüncü çeyreğinde 17,76 milyar TL satış geliri, 5,08 milyar TL faiz, amortisman ve vergi öncesi kâr (FAVÖK) ve 2,99 milyar TL net kâr açıkladı.
Şirketin satış gelirleri geçen yılın aynı dönemine göre yüzde 11,1 gerilerken, net kârındaki düşüş yüzde 32,1 oldu. Buna karşılık operasyonel kârlılıkta bir önceki çeyreğe göre toparlanma yaşandı.
İkinci çeyrekte yüzde 24,6 olan FAVÖK marjı, üçüncü çeyrekte yüzde 28,6'ya yükseldi.
OYAK Çimento için hangi kurum ne kadar hedef fiyat verdi?
5 Kasım 2026 tarihli hedef fiyat kayıtlarına göre beş aracı kurumun OYAKC için beklentileri şöyle:
| Aracı kurum | Hedef fiyat | Yükseliş potansiyeli |
|---|---|---|
| İnfo Yatırım | 35,80 TL | %85,8 |
| İş Yatırım | 35,26 TL | %83,0 |
| Gedik Yatırım | 34,20 TL | %77,5 |
| Şeker Yatırım | 31,60 TL | %64,0 |
| GCM Yatırım | 22,08 TL | %14,6 |
Beş kurumun ortalama hedef fiyatı 31,79 TL olurken, GCM Yatırım'ın daha düşük hedefi hesaplamadan çıkarıldığında dört kurumun ortalaması 34,22 TL'ye yükseliyor.
Bu rakam, 19,27 TL'lik mevcut fiyata göre yaklaşık yüzde 77,6 yükseliş potansiyeline işaret ediyor.
GCM Yatırım'ın 22,08 TL hedefi model portföy kaydında yer alırken, söz konusu fiyat için ayrıca bir yatırım tavsiyesi notu bulunmuyor.
OYAK Çimento'nun kasasında 13,6 milyar TL net nakit var
Şirketin bilançosundaki en dikkat çekici kalemlerden biri güçlü net nakit pozisyonu.
2026 yılının ilk dokuz aylık finansal sonuçları esas alındığında OYAK Çimento'nun net nakdi 13,63 milyar TL seviyesinde bulunuyor.
Son 12 aylık finansal veriler ise şöyle:
- Satış gelirleri: 63,99 milyar TL
- FAVÖK: 16,35 milyar TL
- Net kâr: 6,75 milyar TL
- Ana ortaklık özkaynakları: 83,43 milyar TL
- Piyasa değeri: 93,68 milyar TL
Şirketin piyasa değeri yıllık net kârının yaklaşık 13,8 katına karşılık gelirken, net nakit düşüldüğünde faaliyetlerinin değeri yıllık FAVÖK'ünün yaklaşık 4,9 katına denk geliyor.
Başka bir ifadeyle OYAK Çimento, güçlü nakit pozisyonuna rağmen aracı kurumların hedef fiyatlarının ima ettiği değerlemelerin oldukça altında işlem görüyor.
Hedef fiyatların gerçekleşmesi için ne gerekiyor?
Aracı kurumların hedef fiyatları incelendiğinde önemli bir ayrıntı ortaya çıkıyor.
OYAK Çimento'nun mevcut piyasa değerlemesi yaklaşık 4,87 FD/FAVÖK çarpanına karşılık gelirken, yüksek hedef fiyatlar bu oranın yaklaşık 9-10 seviyelerine yükselmesini gerektiriyor.
Örneğin İnfo Yatırım'ın 35,80 TL hedef fiyatında şirketin piyasa değeri yaklaşık 174 milyar TL'ye ulaşıyor.
Bu değerleme, mevcut son 12 aylık kârlılık ve net nakit verileri değişmediği varsayımıyla yaklaşık 9,8 FD/FAVÖK ve 25,8 F/K çarpanı anlamına geliyor.
Dolayısıyla yüksek hedef fiyatlar yalnızca şirketin mevcut kârına değil, gelecekteki finansal performansına ve yatırımcıların şirkete daha yüksek değer biçmesine ilişkin beklentilere dayanıyor.
Aracı kurumlar OYAK Çimento'yu nasıl değerliyor?
Şeker Yatırım'ın Nisan 2026 tarihli ayrıntılı raporunda şirket değerlemesi iki farklı yöntemle yapılmıştı.
Şirketin gelecekte yaratması beklenen nakit akışları ile benzer şirketlerin piyasa çarpanları yüzde 50'şer ağırlıkla değerlendirilmiş ve 33,35 TL hedef fiyat hesaplanmıştı. Bu hedef, 5 Kasım itibarıyla 31,60 TL'ye revize edildi.
Garanti Yatırım'ın Temmuz 2026 tarihli raporunda ise indirgenmiş nakit akımları yöntemine yüzde 75, benzer şirket analizine yüzde 25 ağırlık verilmişti.
Garanti Yatırım, şirketin 2026 yılını 69,2 milyar TL satış geliri ve 17,3 milyar TL FAVÖK ile tamamlayabileceğini öngörmüştü.
İş Yatırım'ın Mayıs 2026 tarihli raporunda da OYAK Çimento'nun sektör benzerlerine göre yaklaşık yüzde 15 iskontolu işlem gördüğü vurgulanmıştı.
Ancak bu raporların Mayıs ve Temmuz aylarına ait olduğu, 5 Kasım tarihli hedef fiyatların güncel gerekçelerini birebir yansıtmadığı unutulmamalı.
OYAK Çimento hisselerinde belirleyici olan ne?
OYAK Çimento'nun üçüncü çeyrek sonuçları iki farklı tablo ortaya koyuyor.
Bir tarafta yıllık bazda gerileyen satışlar ve net kâr bulunurken, diğer tarafta çeyreklik bazda güçlenen faaliyet kârlılığı ve 13,6 milyar TL'lik net nakit pozisyonu dikkat çekiyor.
Aracı kurumların yüksek hedef fiyatları, şirketin operasyonel performansını sürdürmesinin yanında mevcut piyasa iskontosunun zaman içerisinde azalacağı beklentisini de içeriyor.
Ancak piyasanın şirkete daha yüksek değer biçmesi kesin değil. Özellikle çimento sektöründeki talep koşulları, maliyetler ve gelecekteki kâr büyümesi hedef fiyatların gerçekleşmesinde belirleyici olacak.
Sonuç olarak OYAK Çimento için açıklanan hedef fiyatlarla mevcut borsa fiyatı arasında önemli bir fark bulunuyor. Asıl soru ise şirketin önümüzdeki dönemde ne kadar kâr edeceğinden çok, yatırımcıların bu kârlılığa hangi değeri biçmeye razı olacağı.
Not: Haberde yer alan hedef fiyatlar ilgili aracı kurumların araştırma görüşleridir. Fiyat ve finansal veriler 6 Kasım 2026 tarihli sağlanan veriler esas alınarak hazırlanmıştır. Hedef fiyatlar getiri garantisi oluşturmaz. İçerik yatırım tavsiyesi değildir.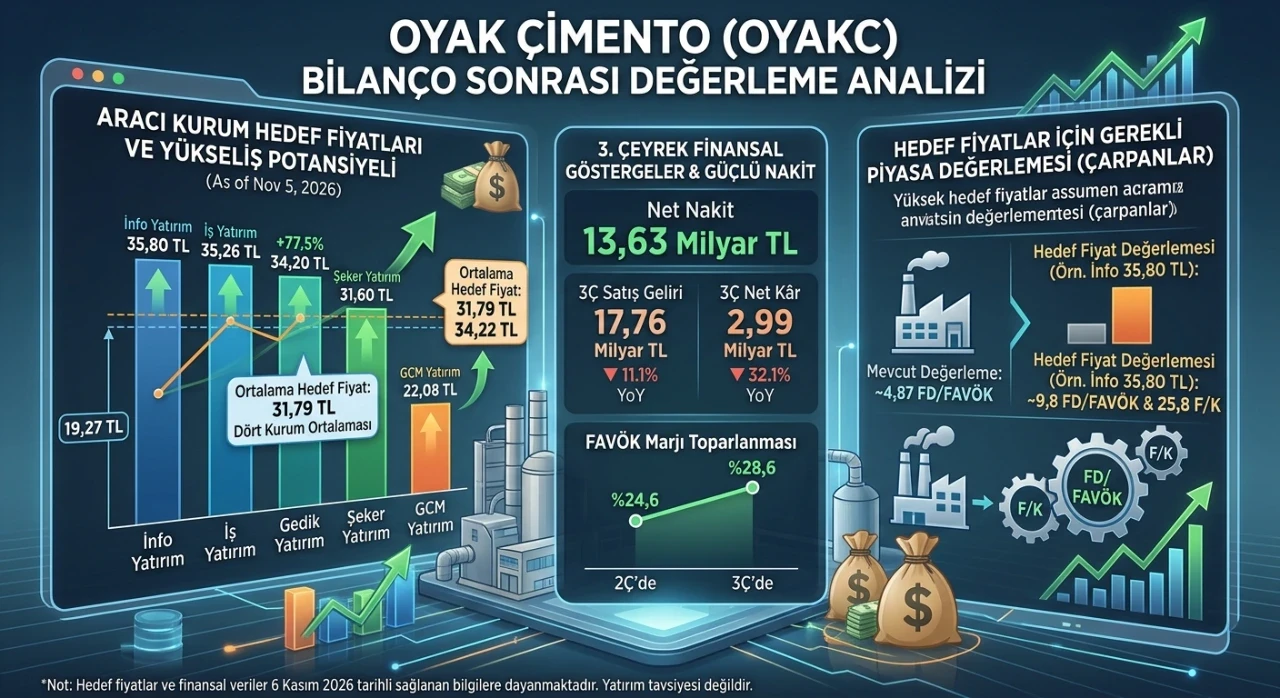
OYAK Çimento için hangi kurum ne kadar hedef fiyat verdi?
5 Kasım 2026 tarihli hedef fiyat kayıtlarına göre beş aracı kurumun OYAKC için beklentileri şöyle:
| Aracı kurum | Hedef fiyat | Yükseliş potansiyeli |
|---|---|---|
| İnfo Yatırım | 35,80 TL | %85,8 |
| İş Yatırım | 35,26 TL | %83,0 |
| Gedik Yatırım | 34,20 TL | %77,5 |
| Şeker Yatırım | 31,60 TL | %64,0 |
| GCM Yatırım | 22,08 TL | %14,6 |
Beş kurumun ortalama hedef fiyatı 31,79 TL olurken, GCM Yatırım'ın daha düşük hedefi hesaplamadan çıkarıldığında dört kurumun ortalaması 34,22 TL'ye yükseliyor.
Bu rakam, 19,27 TL'lik mevcut fiyata göre yaklaşık yüzde 77,6 yükseliş potansiyeline işaret ediyor.
GCM Yatırım'ın 22,08 TL hedefi model portföy kaydında yer alırken, söz konusu fiyat için ayrıca bir yatırım tavsiyesi notu bulunmuyor.
OYAK Çimento'nun kasasında 13,6 milyar TL net nakit var
Şirketin bilançosundaki en dikkat çekici kalemlerden biri güçlü net nakit pozisyonu.
2026 yılının ilk dokuz aylık finansal sonuçları esas alındığında OYAK Çimento'nun net nakdi 13,63 milyar TL seviyesinde bulunuyor.
Son 12 aylık finansal veriler ise şöyle:
- Satış gelirleri: 63,99 milyar TL
- FAVÖK: 16,35 milyar TL
- Net kâr: 6,75 milyar TL
- Ana ortaklık özkaynakları: 83,43 milyar TL
- Piyasa değeri: 93,68 milyar TL
Şirketin piyasa değeri yıllık net kârının yaklaşık 13,8 katına karşılık gelirken, net nakit düşüldüğünde faaliyetlerinin değeri yıllık FAVÖK'ünün yaklaşık 4,9 katına denk geliyor.
Başka bir ifadeyle OYAK Çimento, güçlü nakit pozisyonuna rağmen aracı kurumların hedef fiyatlarının ima ettiği değerlemelerin oldukça altında işlem görüyor.
Hedef fiyatların gerçekleşmesi için ne gerekiyor?
Aracı kurumların hedef fiyatları incelendiğinde önemli bir ayrıntı ortaya çıkıyor.
OYAK Çimento'nun mevcut piyasa değerlemesi yaklaşık 4,87 FD/FAVÖK çarpanına karşılık gelirken, yüksek hedef fiyatlar bu oranın yaklaşık 9-10 seviyelerine yükselmesini gerektiriyor.
Örneğin İnfo Yatırım'ın 35,80 TL hedef fiyatında şirketin piyasa değeri yaklaşık 174 milyar TL'ye ulaşıyor.
Bu değerleme, mevcut son 12 aylık kârlılık ve net nakit verileri değişmediği varsayımıyla yaklaşık 9,8 FD/FAVÖK ve 25,8 F/K çarpanı anlamına geliyor.
Dolayısıyla yüksek hedef fiyatlar yalnızca şirketin mevcut kârına değil, gelecekteki finansal performansına ve yatırımcıların şirkete daha yüksek değer biçmesine ilişkin beklentilere dayanıyor.
Aracı kurumlar OYAK Çimento'yu nasıl değerliyor?
Şeker Yatırım'ın Nisan 2026 tarihli ayrıntılı raporunda şirket değerlemesi iki farklı yöntemle yapılmıştı.
Şirketin gelecekte yaratması beklenen nakit akışları ile benzer şirketlerin piyasa çarpanları yüzde 50'şer ağırlıkla değerlendirilmiş ve 33,35 TL hedef fiyat hesaplanmıştı. Bu hedef, 5 Kasım itibarıyla 31,60 TL'ye revize edildi.
Garanti Yatırım'ın Temmuz 2026 tarihli raporunda ise indirgenmiş nakit akımları yöntemine yüzde 75, benzer şirket analizine yüzde 25 ağırlık verilmişti.
Garanti Yatırım, şirketin 2026 yılını 69,2 milyar TL satış geliri ve 17,3 milyar TL FAVÖK ile tamamlayabileceğini öngörmüştü.
İş Yatırım'ın Mayıs 2026 tarihli raporunda da OYAK Çimento'nun sektör benzerlerine göre yaklaşık yüzde 15 iskontolu işlem gördüğü vurgulanmıştı.
Ancak bu raporların Mayıs ve Temmuz aylarına ait olduğu, 5 Kasım tarihli hedef fiyatların güncel gerekçelerini birebir yansıtmadığı unutulmamalı.
OYAK Çimento hisselerinde belirleyici olan ne?
OYAK Çimento'nun üçüncü çeyrek sonuçları iki farklı tablo ortaya koyuyor.
Bir tarafta yıllık bazda gerileyen satışlar ve net kâr bulunurken, diğer tarafta çeyreklik bazda güçlenen faaliyet kârlılığı ve 13,6 milyar TL'lik net nakit pozisyonu dikkat çekiyor.
Aracı kurumların yüksek hedef fiyatları, şirketin operasyonel performansını sürdürmesinin yanında mevcut piyasa iskontosunun zaman içerisinde azalacağı beklentisini de içeriyor.
Ancak piyasanın şirkete daha yüksek değer biçmesi kesin değil. Özellikle çimento sektöründeki talep koşulları, maliyetler ve gelecekteki kâr büyümesi hedef fiyatların gerçekleşmesinde belirleyici olacak.
Sonuç olarak OYAK Çimento için açıklanan hedef fiyatlarla mevcut borsa fiyatı arasında önemli bir fark bulunuyor. Asıl soru ise şirketin önümüzdeki dönemde ne kadar kâr edeceğinden çok, yatırımcıların bu kârlılığa hangi değeri biçmeye razı olacağı.
Not: Haberde yer alan hedef fiyatlar ilgili aracı kurumların araştırma görüşleridir. Fiyat ve finansal veriler 6 Kasım 2026 tarihli sağlanan veriler esas alınarak hazırlanmıştır. Hedef fiyatlar getiri garantisi oluşturmaz. İçerik yatırım tavsiyesi değildir.