



Tofaş Türk Otomobil Fabrikası A.Ş. (BIST: TOASO), 2026 yılı üçüncü çeyrek finansal sonuçlarını açıkladı. Şirketin 9 aylık net dönem kârı geçen yılın aynı dönemine göre yüzde 188,6 artarak 10,97 milyar TL'ye yükseldi. Bilançonun ardından 8 aracı kurum Tofaş hissesi için 2027 hedef fiyatlarını açıkladı. Kurumların hedef fiyatları 400 TL ile 530 TL arasında değişirken, en yüksek tahmin Ak Yatırım'dan geldi.
Borsa İstanbul'da işlem gören Tofaş Türk Otomobil Fabrikası (TOASO) hisseleri, açıklanan finansal sonuçlar ve aracı kurumların güncel değerlendirmeleriyle gündeme geldi.
Şirketin 2026 yılı üçüncü çeyrek bilançosunun Kamuyu Aydınlatma Platformu'nda (KAP) yayımlanmasının ardından aracı kurumlar TOASO hissesi için hedef fiyatlarını güncellemeye başladı. 6 Kasım 2026 tarihinde 8 aracı kurum, Tofaş hissesi için 2027 hedef fiyat ve yatırım tavsiyelerini paylaştı.
Açıklanan raporlarda hedef fiyatlar 400 TL ile 530 TL arasında değişirken, kurumların büyük bölümünün olumlu yatırım tavsiyelerini koruduğu görüldü.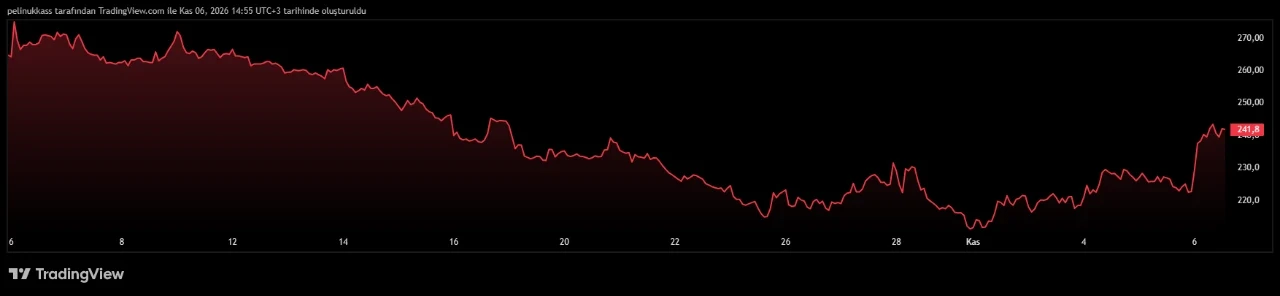
Tofaş 2026 üçüncü çeyrek bilançosunda kâr artışı dikkat çekti
Tofaş, 2026 yılının ilk 9 ayında 10 milyar 972,7 milyon TL net dönem kârı açıkladı. Şirketin net kârı, 2025 yılının aynı dönemindeki 3 milyar 802,1 milyon TL seviyesine göre yüzde 188,6 artış gösterdi.
Aynı dönemde şirketin hasılatı yüzde 19,4 artarak 293,54 milyar TL'ye yükseldi. Brüt kâr ise geçen yılın aynı dönemindeki 14,79 milyar TL'den 22,80 milyar TL'ye çıkarak yaklaşık yüzde 54,1 artış kaydetti.
Bilanço döneminin öne çıkan gelişmelerinden biri de esas faaliyet kârındaki toparlanma oldu. Tofaş, 2025 yılının ilk 9 ayında 625,3 milyon TL esas faaliyet zararı açıklarken, 2026 yılının aynı döneminde 5,55 milyar TL esas faaliyet kârına ulaştı.
Şirketin yalnızca üçüncü çeyrekte elde ettiği net dönem kârı ise 4 milyar 331,8 milyon TL olarak gerçekleşti. Buna karşılık işletme faaliyetlerinden kaynaklanan nakit akışının geçen yılki 27,21 milyar TL seviyesinden 4,61 milyar TL'ye gerilemesi ve nakit varlıkların 24,82 milyar TL'den 18,04 milyar TL'ye düşmesi dikkat çeken diğer bilanço gelişmeleri arasında yer aldı.
Tofaş bilançosunda öne çıkan finansal veriler
| Finansal gösterge | 2026/9 aylık | 2025/9 aylık |
|---|---|---|
| Hasılat | 293,54 milyar TL | 245,79 milyar TL |
| Brüt kâr | 22,80 milyar TL | 14,80 milyar TL |
| Esas faaliyet kârı | 5,55 milyar TL | -625,35 milyon TL |
| Net dönem kârı | 10,97 milyar TL | 3,80 milyar TL |
| İşletme faaliyetlerinden nakit akışı | 4,61 milyar TL | 27,21 milyar TL |
TOASO için en yüksek hedef fiyat 530 TL!
Tofaş hissesi için açıklanan hedef fiyatlar arasında en yüksek tahmin Ak Yatırım'dan geldi. Ak Yatırım, TOASO için 530 TL hedef fiyat belirlerken, yatırım tavsiyesini "endeks üstü getiri" olarak sürdürdü. Bu hedef fiyat, 242,10 TL seviyesindeki referans hisse fiyatına göre yüzde 118,91 yükseliş potansiyeline işaret etti.
Gedik Yatırım ise Tofaş hissesi için 496,70 TL hedef fiyat açıklarken tavsiyesini "endekse paralel getiri" olarak belirledi.
Yapı Kredi Yatırım'ın hedef fiyatı 494 TL, İş Yatırım'ın hedef fiyatı ise 442,45 TL oldu. Her iki kurum da TOASO hissesi için "al" tavsiyesini korudu.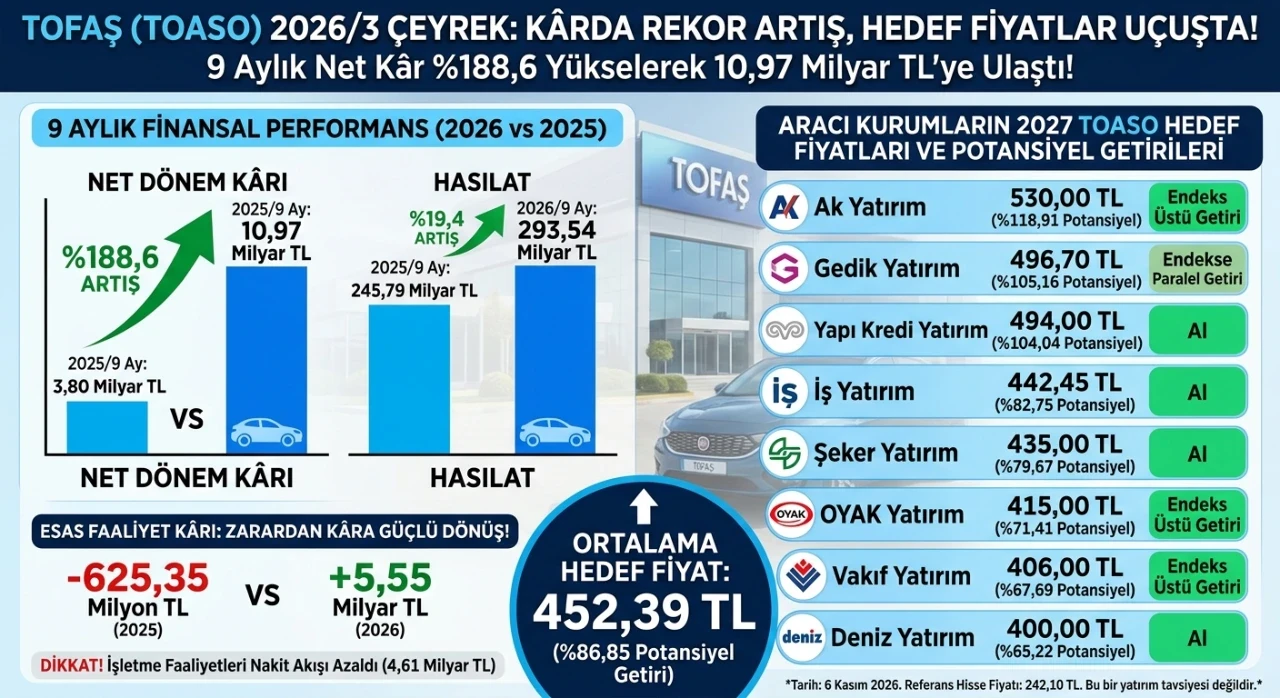
8 aracı kurumun TOASO 2027 hedef fiyatları
6 Kasım 2026 tarihinde Tofaş hissesi için hedef fiyat açıklayan aracı kurumların tahminleri ve yatırım tavsiyeleri şöyle sıralandı:
| Aracı kurum | Hedef fiyat | Tavsiye | Potansiyel getiri |
|---|---|---|---|
| Ak Yatırım | 530,00 TL | Endeks üstü getiri | %118,91 |
| Gedik Yatırım | 496,70 TL | Endekse paralel getiri | %105,16 |
| Yapı Kredi Yatırım | 494,00 TL | Al | %104,04 |
| İş Yatırım | 442,45 TL | Al | %82,75 |
| Şeker Yatırım | 435,00 TL | Al | %79,67 |
| OYAK Yatırım | 415,00 TL | Endeks üstü getiri | %71,41 |
| Vakıf Yatırım | 406,00 TL | Endeks üstü getiri | %67,69 |
| Deniz Yatırım | 400,00 TL | Al | %65,22 |
Kaynak: 6 Kasım 2026 tarihli aracı kurum hedef fiyat açıklamaları. Referans hisse fiyatı: 242,10 TL.
TOASO hissesinde ortalama hedef fiyat kaç TL?
Sekiz aracı kurumun açıkladığı hedef fiyatlar dikkate alındığında Tofaş hissesi için ortalama hedef fiyat yaklaşık 452,39 TL olarak hesaplanıyor.
242,10 TL'lik referans fiyat üzerinden değerlendirildiğinde bu rakam, yaklaşık yüzde 86,85 yükseliş potansiyeline karşılık geliyor.
En yüksek hedef fiyatı açıklayan Ak Yatırım ile en düşük hedef fiyatı açıklayan Deniz Yatırım arasındaki fark ise 130 TL oldu.
Tofaş (TOASO) hissesi için beklentiler takip ediliyor
Tofaş'ın 2026 yılı üçüncü çeyrek finansal sonuçlarında net kâr ve esas faaliyet kârındaki güçlü artış öne çıkarken, nakit akışındaki gerileme de yatırımcıların takip etmesi gereken başlıklar arasında yer aldı.
Sekiz aracı kurumun açıkladığı hedef fiyatların tamamının 400 TL ve üzerinde olması, analistlerin TOASO hissesi için olumlu beklentilerini ortaya koydu.
Önümüzdeki dönemde şirketin finansal performansı, otomotiv sektöründeki gelişmeler, üretim ve satış rakamları ile yeni aracı kurum raporlarının TOASO hissesi üzerindeki etkisi yakından izlenecek.
Önemli not: Aracı kurumların açıkladığı hedef fiyatlar kesin getiri garantisi değildir. Yatırım kararları alınırken şirketin finansal durumu, piyasa koşulları ve kişisel risk profili birlikte değerlendirilmelidir. Bu haber yatırım tavsiyesi değildir.