



Çimentaş (CMENT), 2026 yılının ilk dokuz ayında 936,7 milyon TL olan ana ortaklık net kârının 9,4 milyon TL'ye gerilediğini açıkladı. Şirketin kasasındaki nakit 4,9 milyar TL'den 681 milyon TL'ye düşerken, ticari alacakları yüzde 38 arttı. Bilançoda en dikkat çekici ayrıntı ise 869,6 milyon TL'lik gayrimenkul değer artış kazancı oldu.
Çimentaş, 5 Kasım 2026 tarihinde açıkladığı dokuz aylık finansal sonuçlarında kârlılığında ciddi bir gerileme yaşadı. Şirketin geçen yılın aynı döneminde 936,7 milyon TL olan ana ortaklık net kârı, bu yıl yüzde 99 azalarak yalnızca 9,4 milyon TL'ye indi.
Satış gelirleri de aynı dönemde yüzde 16,5 düşüşle 15,7 milyar TL'den 13,1 milyar TL'ye geriledi.
869 milyon TL'lik gayrimenkul kazancı dikkat çekti
Bilançonun en önemli ayrıntılarından biri, şirketin yatırım amaçlı gayrimenkullerinden elde ettiği değer artış kazancı oldu.
Çimentaş, dokuz aylık dönemde yatırım faaliyetlerinden 873,4 milyon TL gelir kaydetti. Bunun 869,6 milyon TL'si gayrimenkullerin değerinin yükselmesinden kaynaklandı.
Ancak bu tutar şirketin kasasına giren nakit değil, muhasebeleştirilen bir değer artış kazancı.
Söz konusu gelir olmasaydı, diğer koşullar aynı kabul edildiğinde şirketin vergi öncesi sonucu zarara dönecekti.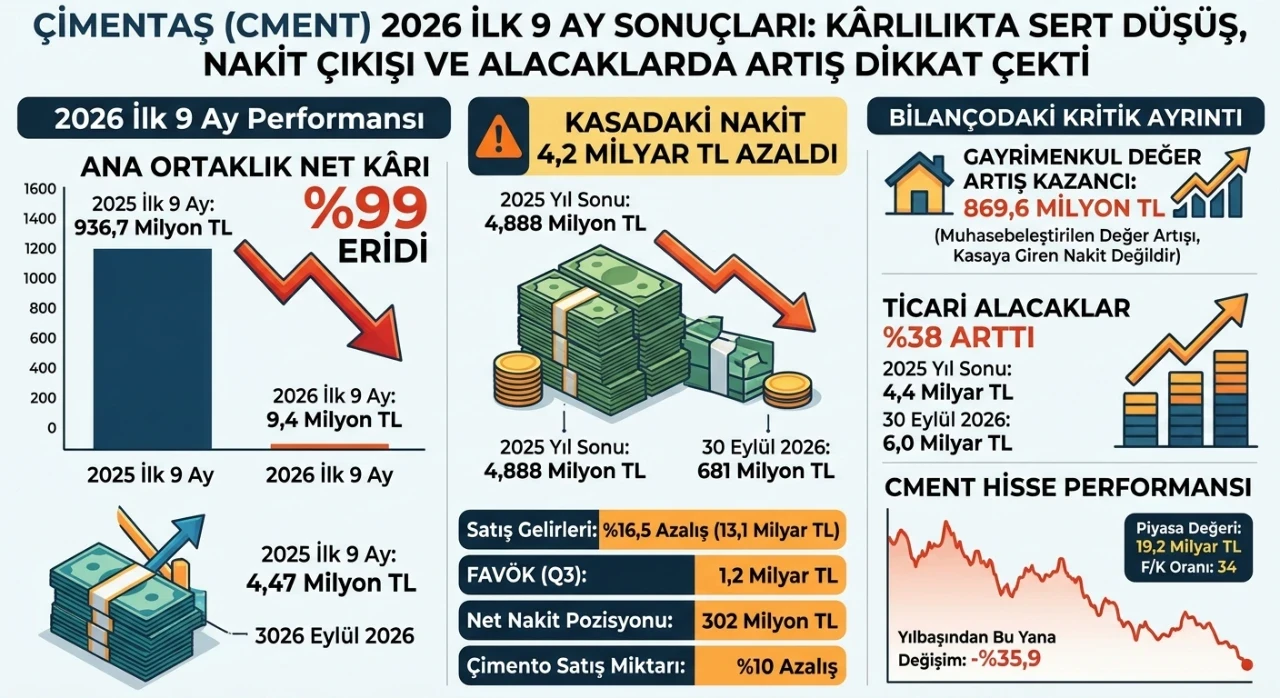
Kasadaki 4,2 milyar TL nakit nereye gitti?
Çimentaş'ın bilançosunda dikkat çeken bir diğer gelişme nakit varlıklarındaki sert düşüş oldu.
2025 yılının sonunda 4 milyar 888 milyon TL nakdi bulunan şirketin, 30 Eylül 2026 itibarıyla kasasında yalnızca 681 milyon TL kaldı.
Şirketin ilk dokuz aylık dönemde esas faaliyetlerinden kaynaklanan nakit çıkışı ise 2 milyar 307 milyon TL'ye ulaştı.
Bu durum, şirketin muhasebe üzerinde kâr açıklamasına rağmen günlük faaliyetlerinden nakit üretmekte zorlandığını gösteriyor.
Üstelik aynı dönemde ticari alacaklar 4,4 milyar TL'den 6 milyar TL'ye yükseldi. Satışların yüzde 16,5 gerilediği bir dönemde alacakların yüzde 38 artması, tahsilat ve işletme sermayesi yönetimi açısından yakından izlenmesi gereken bir gelişme.
Üçüncü çeyrekte toparlanma var ancak geçen yılın gerisinde
Çimentaş, yılın üçüncü çeyreğinde 188,4 milyon TL ana ortaklık net kârı elde etti. Geçen yılın aynı döneminde bu rakam 679 milyon TL seviyesindeydi.
Üçüncü çeyrek net kârı yıllık bazda yüzde 72 azalmasına rağmen şirketin faaliyetlerinde ilk çeyreğe kıyasla toparlanma görüldü.
İlk çeyrekte 294 milyon TL negatif olan FAVÖK, ikinci çeyrekte 476 milyon TL'ye, üçüncü çeyrekte ise 1 milyar 236 milyon TL'ye yükseldi.
Bununla birlikte üçüncü çeyrek satış gelirleri geçen yılın aynı dönemine göre yüzde 6,5 azaldı.
Çimento satışları sektörün gerisinde kaldı
Şirketin dokuz aylık dönemde yurt içi çimento satış miktarı yüzde 11,4, toplam satış miktarı ise yüzde 10 geriledi.
Türkiye çimento sektöründe ocak-temmuz döneminde yurt içi satışların yüzde 2,7 azalması dikkate alındığında Çimentaş'ın satış hacmindeki daralma dikkat çekiyor. Ancak karşılaştırılan dönemlerin farklı olduğu da göz önünde bulundurulmalı.
Şirketin maliyetlerinin yarısından fazlasının enerji kaynaklı olması, kömür, petrokok ve elektrik fiyatlarını kârlılık açısından önemli hale getiriyor.
Borcu düşük ama nakit üretimi sorunlu
Çimentaş'ın finansal borçlarının 379 milyon TL seviyesinde bulunması ve 302 milyon TL net nakit pozisyonunu koruması, şirketin bilançosundaki olumlu unsurlar arasında.
Ancak esas faaliyetlerden 2,3 milyar TL nakit çıkışı yaşanması, 887 milyon TL yatırım harcaması yapılması ve ticari alacakların hızla artması, önümüzdeki dönem açısından önemli riskler oluşturuyor.
Şirketin mevcut nakit tüketimi devam ederse yatırımlarını finanse etmek için ilave kaynak arayışına girmesi gerekebilir.
CMENT hissesi yılbaşından bu yana yüzde 35,9 geriledi
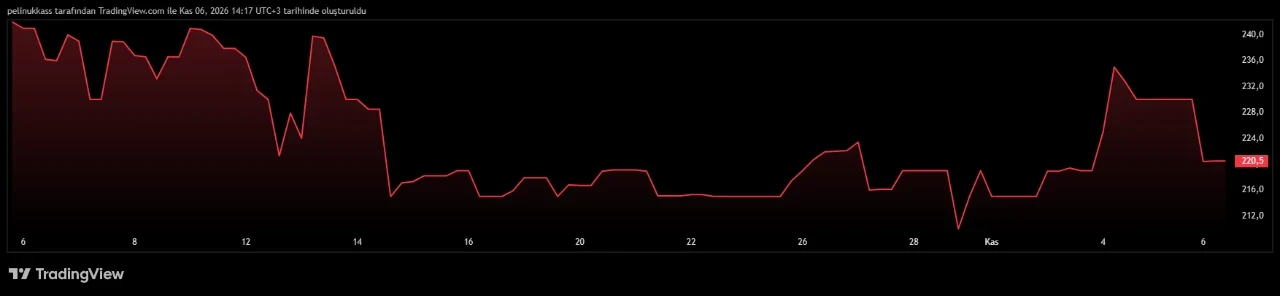
220,50 TL fiyat üzerinden Çimentaş'ın piyasa değeri yaklaşık 19,2 milyar TL seviyesinde bulunuyor.
CMENT hissesi yılbaşından bu yana yüzde 35,9, son bir yılda ise yüzde 36,2 değer kaybetti.
Şirketin fiyat/kazanç oranı 34 seviyesinde bulunurken, piyasa değeri ana ortaklık özkaynaklarının yaklaşık 0,98 katına karşılık geliyor.
Çimentaş'ın önümüzdeki dönemdeki finansal performansında yalnızca açıklanan net kâr değil, ticari alacakların tahsilatı, faaliyetlerden yaratılan nakit ve gayrimenkul değerleme gelirleri hariç operasyonel kârlılık belirleyici olacak.